راهنمای جامع وام فوری در ایران (۱۴۰۵): از نئوبانکها و قرضالحسنه تا وام با سفته، چک و وثیقه
پاسخ کوتاه
وام فوری در ۱۴۰۵ وامی است که بیمراجعه به شعبه و بیضامن کارمند، با رتبهی اعتباری، معدل حساب، سفتهی الکترونیکی، چک صیادی یا توثیق دارایی پرداخت میشود. نئوبانکها و پلتفرمها از چند میلیون تا ۴۰۰ میلیون تومان با سود ۲۰ تا ۲۳ درصد میدهند و قرضالحسنهها تا ۵۰۰ میلیون با کارمزد ۰ تا ۴ درصد، ولی خواب سپرده میخواهند.
وام فوری در یک نگاه
- سقف وام خرد بانکها
- ۴۰۰ میلیون تومان، مصوب بانک مرکزی
- سقف قرضالحسنهی اشخاص
- ۵۰۰ میلیون تومان در بانکهای قرضالحسنه
- سود و کارمزد
- وام خرد حداکثر ۲۳ درصد؛ قرضالحسنه ۰ تا ۴ درصد
- سریعترین مبلغ خرد
- وامینو بانکینو تا ۳۰ میلیون در کمتر از ۷ دقیقه؛ پشتوانهی ویپاد ۱ تا ۴۰ میلیون
- بیشترین سقف بیضامن نئوبانک
- بهجای بلوبانک تا ۲۰۰ میلیون تومان، رتبهی A1 تا B2
- رتبهی لازم برای وام بیضامن
- معمولاً A1 تا B2، یعنی امتیاز ۶۰۰ به بالا
- وام با سفتهی الکترونیکی
- رسالت، باجت (تا ۵۰ میلیون برای A و B)، لندو، قسطا، دیجیپی و اسنپپی
- وام با چک صیادی
- اسنپپی تا ۴۰۰، تارا و ازکیوام تا ۳۰۰ و بالون تا ۸۵ میلیون تومان
- بدون اعتبارسنجی
- توثیق سهام تا ۴۰۰ میلیون؛ طلا در بانک کارگشایی تا ۵۰ میلیون تومان
- هشدار
- هیچ وام قانونی پیش از تصویب بیعانه، رمز یا کارت بانکی نمیخواهد
گزارش جامع و راهنمای تحلیلی وام فوری در ایران (آبان ۱۴۰۵)
بازار تسهیلات خرد و «وام فوری» در ایران طی سالهای ۱۴۰۴ و ۱۴۰۵ دستخوش بزرگترین تغییر ساختاری دهه اخیر خود شده است؛ بهطوریکه محوریت اعطای وام از «معرفی ضامن کارمند رسمی و مراجعات حضوری به شعب» به سمت «اعتبارسنجی الگوریتمی، میانگین کارکرد حساب، چک دیجیتال، سفته الکترونیکی و توثیق داراییهای مالی» چرخش یافته است. بر اساس آخرین مصوبات بانک مرکزی که از شهریور ۱۴۰۴ ابلاغ و در سال ۱۴۰۵ اجرایی شده است، سقف تسهیلات خرد و کارتهای اعتباری شبکه بانکی به ۴۰۰ میلیون تومان و سقف وامهای قرضالحسنه اشخاص حقیقی در بانکهای قرضالحسنه به ۵۰۰ میلیون تومان افزایش یافته است. در حال حاضر، متقاضیان بسته به نیاز خود به «وجه نقد» یا «اعتبار خرید کالا»، در چهار مسیر اصلی شامل نئوبانکها (مانند بلوبانک، ویپاد، باجت و بانکینو)، طرحهای قرضالحسنه مبتنی بر معدل حساب (مانند رسالت، مهر ایران، مهربانی بانک ملی و نگین امید سپه)، پلتفرمهای لندتک و BNPL (مانند اسنپپی، دیجیپی، تارا، ازکیوام، قسطا و بالون) و تسهیلات وثیقهمحور (سهام بورس، طلا و رمزارز) امکان دریافت تسهیلات را دارند.
نکته کلیدی که هر متقاضی وام فوری باید بداند، تفاوت بنیادین میان «وام بدون ضامن» و «وام بدون ضمانت» است. هیچ بانک یا پلتفرم قانونی در ایران بدون اخذ تضمین معتبر تسهیلات پرداخت نمیکند؛ عبارت «بدون ضامن» صرفاً به معنای حذف شخص ثالث (ضامن سنتی دارنده گواهی کسر از حقوق) و جایگزینی آن با رتبه اعتباری متقاضی (معمولاً رتبههای A و B در سامانه اعتبارسنجی)، یک فقره چک صیادی بنفش به نام خود متقاضی، سفته الکترونیکی یا مسدودسازی دارایی است. همچنین، عبارت «وام فوری» در تبلیغات رسمی بانکی به معنای واریز آنی برای یک مشتری تازهکار نیست؛ بلکه در نئوبانکها نیازمند طی کردن پلههای خوشحسابی و در بانکهای سنتی و قرضالحسنه مستلزم خواب سپرده (بین ۱ تا ۱۸ ماه) یا انتقال قانونی امتیاز است.
در سوی دیگر این بازار، به دلیل تقاضای انباشته و تورم، زیستبوم موازی و پرخطری از آگهیهای غیرمجاز در شبکههای اجتماعی و پلتفرمهای آگهی شکل گرفته است. طبق هشدارهای رسمی پلیس فتا، پلیس آگاهی و مقامات قضایی در سالهای ۱۴۰۴ و ۱۴۰۵، هرگونه درخواست «بیعانه یا پیشپرداخت» پیش از واریز وام، اجاره دادن حساب و سیمکارت تحت عنوان دریافت وام مهربانی یا قرضالحسنه، و یا امضای «وکالت بلاعزل» در برابر وامهای آزاد با سودهای سنگین، از مصادیق بارز کلاهبرداری، سرقت هویت بانکی و از دست رفتن سرمایه متقاضیان است. در ادامه، سقف، سود، نوع ضمانت و اقساط هر مسیر قانونی و نشانههای کلاهبرداری را مرور میکنیم.
چارچوب قانونی و سقفهای جدید بانک مرکزی در سال ۱۴۰۴ و ۱۴۰۵
بانک مرکزی جمهوری اسلامی ایران به منظور تقویت قدرت خرید خانوارها، توسعه تقاضای مؤثر و حفظ اثربخشی تسهیلات در برابر تورم، در شهریور ۱۴۰۴ و تابستان ۱۴۰۵ مجموعهای از بخشنامههای جدید را به شبکه بانکی ابلاغ کرد که ساختار سقف وامها را دگرگون کرده است. بر اساس این مصوبات، سقف پرداخت وامهای خرد (شامل عقود مرابحه، جعاله مصرفی و کارتهای اعتباری) در تمامی بانکها به ۴۰۰ میلیون تومان افزایش یافته است. البته باید توجه داشت که سقف کل بدهی خرد هر مشتری نزد یک بانک محدود است و داشتن وام فعال قبلی، از سقف قابل دریافت جدید کسر میشود. همچنین در ضوابط مربوط به بخشودگی جرایم بانکی، معیار تسهیلات خرد، اصل مبلغ وام تا سقف ۷۰۰ میلیون تومان تعریف شده است.
در بخش تسهیلات قرضالحسنه، سقف وام برای اشخاص حقیقی در بانکهای قرضالحسنه به ۵۰۰ میلیون تومان و برای اشخاص حقوقی به ۱.۵ میلیارد تومان رسیده است. علاوه بر این، برای نخستین بار سقف تسهیلات قرضالحسنه قابل پرداخت به اصناف (با اولویت واحدهای تولیدی) معادل ۱ میلیارد تومان تعیین شده است که تخصیص آن منوط به ارزیابی فنی و اقتصادی کسبوکار توسط بانک عامل است. نرخ سود تسهیلات خرد در قالب عقود غیرمشارکتی در سقف مصوب شورای پول و اعتبار حداکثر ۲۳ درصد و کارمزد تسهیلات قرضالحسنه و تکلیفی بین ۰ تا ۴ درصد است. بر اساس ابلاغیههای وزارت امور اقتصادی و دارایی و بانک مرکزی، بانکها موظف به تسهیل شرایط ضامن شدهاند؛ بهطوریکه امکان اخذ وام با اعتبارسنجی، یک ضامن، سفته الکترونیکی، گواهی کسر از حقوق یا توثیق یارانه و سهام عدالت متقاضی و بستگان درجه یک فراهم شده است.
علاوه بر شبکه بانکی، هیات عالی بانک مرکزی در تابستان ۱۴۰۵ دستورالعمل جدید تأسیس، فعالیت، نظارت و انحلال صندوقهای قرضالحسنه را تصویب و جایگزین مصوبه زمستان ۱۴۰۳ کرد. در این مصوبه، دستهبندی صندوقها از «خرد، کوچک، متوسط و بزرگ» به «نوع اول، نوع دوم، نوع سوم و بزرگ» تغییر یافت، نسبت نگهداری منابع نقدی صندوقهای نوع اول و دوم در قالب سپرده سرمایهگذاری مدتدار نزد مؤسسات اعتباری از ۱۰ به حداکثر ۲۰ درصد رسید و به صندوقهای منطبق با ضوابط اجازه استفاده از درگاه پرداخت اینترنتی داده شد. طبق این دستورالعمل، سقف وام در اختیار خود صندوق ۲۰ میلیون تومان (۲۰۰ میلیون ریال) است و پرداخت مبالغ بالاتر تا سقف ۱۵۰ میلیون تومان (۱.۵ میلیارد ریال) منوط به تصویب هیاتمدیره و تأیید عامل نظارتی است؛ مدت بازپرداخت نیز برای صندوقهای نوع اول تا سوم حداکثر ۳۶ ماه و برای صندوقهای بزرگ (دارای حداکثر ۵۰ شعبه) تا ۶۰ ماه تعیین شده است.
کالبدشکافی سامانه اعتبارسنجی و نقش رتبه اعتباری در حذف ضامن
شالوده تمامی وامهای فوری و بدون ضامن در سال ۱۴۰۵، «رتبه اعتباری» (Credit Score) است. سامانه اعتبارسنجی رفتار مالی اشخاص در شبکه بانکی را به عددی بین ۰ تا ۹۰۰ و در ۱۵ سطح از A1 تا E3 (در ۵ گروه ریسک A تا E) تبدیل میکند. نکته فنی بسیار مهم در گزارشهای اعتبارسنجی این است که در صورتی که شخص تسهیلات جاری داشته باشد، علاوه بر گزارش اعتباری، دارای رتبه و امتیاز اعتباری عددی نیز خواهد بود و در غیر این صورت فاقد رتبه و امتیاز اعتباری است.
پارامترهای مؤثر و غیرمؤثر در محاسبه رتبه اعتباری
برخلاف تصور عمومی، میزان درآمد، گردش حساب، فهرست داراییهای شخصی یا ویژگیهای فردی و محرمانه در سامانه ملی اعتبارسنجی جمعآوری و لحاظ نمیشود؛ بلکه گردش حساب را هر بانک بهطور جداگانه در سیستم داخلی خود بررسی میکند. عواملی که مستقیماً امتیاز ۰ تا ۹۰۰ فرد را در سامانه اعتبارسنجی شکل میدهند شامل روند بازپرداخت کلیه تسهیلات دریافتی از بانکها، مؤسسات اعتباری و حتی صندوقهای رفاه دانشجویی، وجود اقساط سررسید گذشته و معوق، تعداد و مبلغ چکهای برگشتی در سامانه صیاد، بدهیهای مالیاتی و بدهی به اداره گمرکات است.
علاوه بر عملکرد مستقیم فرد، دو عامل پنهان تأثیر شدیدی بر افت رتبه اعتباری دارند. عامل اول «ضمانت برای اشخاص ثالث» است؛ وضعیت ضامن بودن مشتری در قراردادهای مختلف در گزارش اعتباری ثبت میشود و چنانچه وامگیرنده اصلی اقساط خود را نپردازد، رتبه اعتباری ضامن مستقیماً آسیب میبیند. عامل دوم «تعداد استعلامهای اخیر» است؛ ثبت درخواستهای مکرر وام و استعلامهای پیدرپی رتبه اعتباری توسط بانکهای مختلف در یک بازه زمانی کوتاه، نشانه نیاز مالی بالا تلقی شده و امتیاز اعتباری را کاهش میدهد. همچنین، از آنجا که کسر خودکار اقساط در روز سررسید انجام میشود و کسری موجودی حتی برای چند ساعت در سوابق مشتری ثبت میگردد، توصیه کارشناسی این است که مبلغ قسط حداقل دو روز زودتر در حساب تأمین شود. در مقابل، در نئوبانکهایی مانند بلوبانک، پرداخت قسط تا ۲۹ روز پیش از سررسید به عنوان خوشحسابی در سابقه کاربر ثبت میگردد.
جدول زیر دستهبندی کامل ۱۵ رتبه اعتباری و وضعیت دریافت وام فوری بدون ضامن در هر سطح را نشان میدهد:
| گروه ریسک | زیرگروهها و بازه دقیق امتیاز | ارزیابی ریسک بانکی | وضعیت دریافت وام فوری و شرایط ضامن در سال ۱۴۰۵ |
|---|---|---|---|
| گروه A (عالی) | A1: ۶۸۰ تا ۹۰۰ A2: ۶۶۰ تا ۶۷۹ A3: ۶۴۰ تا ۶۵۹ | ریسک خیلی پایین | دارای شرایط بالاترین سقف وامهای بدون ضامن در نئوبانکها (تا ۲۰۰ میلیون در بلوبانک، تا ۱۰۰ میلیون در فرابانک ملت و طرح بهان، تا ۵۰ میلیون در باجت) صرفاً با سفته الکترونیک یا ضمانت شخصی. |
| گروه B (خوب) | B1: ۶۲۰ تا ۶۳۹ B2: ۶۰۰ تا ۶۱۹ B3: ۵۸۰ تا ۵۹۹ | ریسک پایین | رتبههای B1 و B2 در اکثر پلتفرمها همطراز گروه A محسوب میشوند (در بلوبانک B2 حداقل شرط ضامن نیز هست). رتبه B3 در مبالغ خرد بدون ضامن است اما در مبالغ بالا نیازمند ضامن میشود. در فرابانک ملت سقف گروه B تا ۱۵۰ میلیون تومان است. |
| گروه C (کمریسک / متوسط) | C1: ۵۶۰ تا ۵۷۹ C2: ۵۴۰ تا ۵۵۹ C3: ۵۲۰ تا ۵۳۹ | ریسک متوسط | به معنای لیست سیاه نیست، اما نیازمند ضامن یا وثیقه است. در فرابانک ملت سقف تا ۱۰۰ میلیون تومان است (هرچند در طرح بهان گاهی رد میشود). در باجت، رتبه C با ۱ ضامن رتبه A/B یا ۲ ضامن رتبه C/D پذیرفته میشود. رتبه C3 در بلوبانک مشمول وام «بهجا» نمیشود. |
| گروه D (ضعیف) | D1: ۵۰۰ تا ۵۱۹ D2: ۴۸۰ تا ۴۹۹ D3: ۴۶۰ تا ۴۷۹ | ریسک بالا | دریافت وام بدون ضامن امکانپذیر نیست. اخیراً طرح کالانو و نقدی باجت بانک تجارت پذیرش رتبه D را با معرفی ضامن معتبر (۱ ضامن A/B یا ۲ ضامن C/D) فعال کرده است. در سایر بانکها نیازمند تسویه معوقات و اصلاح رتبه است. |
| گروه E (خیلی ضعیف) | E1: ۴۴۰ تا ۴۵۹ E2: ۴۲۰ تا ۴۳۹ E3: ۰ تا ۴۱۹ | ریسک خیلی بالا | به دلیل وجود چک برگشتی، بدهی معوق سنگین یا تعهدات سررسید گذشته، دریافت تسهیلات مبتنی بر اعتبارسنجی بسیار دشوار یا ناممکن است و صرفاً تسهیلات وثیقهمحور فاقد اعتبارسنجی (مانند توثیق سهام یا طلا) در دسترس است. |
بررسی تخصصی نئوبانکها و بازوهای دیجیتال بانکی (وام نقدی فوری)
نئوبانکها (Neobanks) و سوپراپهای بانکی، سریعترین مسیر دریافت «وام نقدی» بدون مراجعه حضوری به شعبه هستند. بر اساس آمار نصب در کشور، اپلیکیشنهای نشانبانک، بلوبانک، بانکت، ویپاد، آبانک، باران، بانکینو، همراه شهر پلاس، باجت، کیوبانک، سیبانک و توبانک پیشتاز این حوزه هستند. در ادامه، جزئیات دقیق ۵ بازیگر اصلی تسهیلات نقدی دیجیتال تشریح شده است.
۱. بلوبانک (نئوبانک بانک سامان)
بلوبانک در سال ۱۴۰۵ مدل وامدهی خود را حول سه معیار «میانگین موجودی حساب (حداقل ۳ میلیون تومان مانده روزانه در ۳ ماه اخیر)»، «تعداد اقساط بهموقع پرداختشده در بلو» و «امتیاز اعتباری کاربر» بازطراحی کرده است. کاربران جدید با داشتن حداقل ۳ میلیون تومان میانگین موجودی سهماهه، میتوانند وام اولیه ۳ تا ۱۰ میلیون تومانی را بدون ضامن و با بازپرداخت ۱ تا ۶ ماهه دریافت کنند؛ پس از تسویه خوشحساب این وام، سقف وام بدون ضامن در مرحله بعد تا ۴۰ میلیون تومان (بازپرداخت ۶ تا ۲۴ ماهه با سود ۲۳ درصد) افزایش مییابد.
محصول شاخص بلوبانک در سال ۱۴۰۵، وام نقدی «بهجا» است که سقف آن تا ۴۰۰ میلیون تومان با ضامن و تا ۲۰۰ میلیون تومان بدون ضامن تعیین شده است. نرخ سود استاندارد وام «بهجا» ۲۰ درصد به همراه تا ۴ درصد کارمزد و ۷۵ هزار تومان هزینه تمبر مالیاتی در زمان واریز است؛ اما در صورتی که کاربر بازپرداخت یکماهه را انتخاب کند، نرخ سود آن صفر درصد خواهد بود. شرط رسیدن به سقف ۲۰۰ میلیون تومان بدون ضامن (یا ۴۰۰ میلیون با ضامن)، داشتن رتبه اعتباری A1 تا B2 و سابقه پرداخت بیش از ۱۲ قسط در بلو است و در صورت نیاز به ضامن، رتبه اعتباری ضامن نیز باید B2 یا بالاتر باشد. علاوه بر این، بلوبانک تسهیلات خرید اقساطی کالا (شاپلون) را تا ۴۰ میلیون تومان ارائه داده و به عنوان بانک عامل (بانک سامان) وامهای دولتی شامل وام کمیته امداد (۱۵۰ تا ۳۵۰ میلیون تومان با سود ۴٪)، وام فرزندآوری (۴۴ تا ۲۲۰ میلیون تومان با سود ۴٪) و وام ودیعه مسکن (۷۵ تا ۳۶۵ میلیون تومان با سود ۲۳٪) را نیز پرداخت میکند.
۲. ویپاد (شعبه تمامدیجیتال بانک پاسارگاد)
ویپاد متنوعترین سبد تسهیلات پلکانی و امتیازی را در میان نئوبانکهای ایرانی ارائه میدهد که تمامی مراحل آن آنلاین و در تمام ساعات شبانهروز (به استثنای ۳۰ دقیقه از ۲۳:۴۵ تا ۰۰:۱۵ بامداد) قابل انجام است. در سطح خرد، ویپاد دو طرح «پیشدرآمد» و «پشتوانه» را عرضه کرده است. تسهیلات پیشدرآمد وامی اضطراری بر اساس واریزی ۳۰ روز اخیر حساب (هر ۱۰۰ هزار تومان واریز روزانه معادل ۱ امتیاز) است که بدون ضامن پرداخت شده و باید ظرف یک هفته به صورت یکجا تسویه شود (در صورت تأخیر، سود ۲۳ درصد سالانه اعمال میشود). تسهیلات پشتوانه نیز بدون ضامن، چک یا سفته و صرفاً با اعتبارسنجی در ۱۳ پله متوالی شامل مبالغ ۱، ۲، ۳، ۴، ۵، ۷، ۱۰، ۱۵، ۲۰، ۲۵، ۳۰، ۳۵ و ۴۰ میلیون تومان اعطا میشود. دوره بازپرداخت برای مبالغ ۱ تا ۱۰ میلیون تومان ۴ ماهه و برای مبالغ بالاتر ۶ ماهه با نرخ سود ۲۳ درصد است. هزینههای اولیه دریافت وام پشتوانه (که در صورت تسویه آنی نیز مسترد نمیشود) شامل ۲۹ هزار تومان هزینه اعتبارسنجی (معتبر تا ۲۴ ساعت از سامانههای سمات، مکنا، صیاد، پاد و سامانه اعتبارسنجی)، ۲۵ تا ۱۰۰ هزار تومان کارمزد خدمات دیجیتال (بسته به پله وام) و ۲ تا ۸۰ هزار تومان حق بیمه عمر ماندهبدهکار است. مزیت کلیدی پشتوانه این است که آخرین پله فتحشده همواره برای کاربر فعال میماند، اما تأخیر در پرداخت قسط، کاربر را به پله قبلی برمیگرداند.
در سطح میانمدت و کلان، ویپاد طرحهای «برآیند» و «پیمان» را بر پایه امتیاز سکههای ویکلاب (حاصل از میانگین موجودی روزانه) ارائه میدهد. تسهیلات برآیند (و برآیند پلاس) در بازه ۱۰ تا ۵۰ میلیون تومان بدون ضامن و وثیقه با بازپرداخت ۶ یا ۱۲ ماهه و سود سالانه ۲۳ درصد پرداخت میشود. در سال ۱۴۰۵، ویپاد سقف تسهیلات پیمان را از ۲۰۰ و ۳۰۰ میلیون تومان به ۴۰۰ میلیون تومان (در ده سطح: ۷۵، ۱۰۰، ۱۲۵، ۱۵۰، ۱۷۵، ۲۰۰، ۲۵۰، ۳۰۰، ۳۵۰ و ۴۰۰ میلیون تومان) افزایش داده است. این وام نیازی به ضامن سنتی ندارد اما متقاضی باید علاوه بر کسب امتیاز موجودی روزانه و یکسان بودن نشانی و کد پستی با سامانه املاک و اسکان، فرآیند صدور و ثبت «چک دیجیتال» را در اپلیکیشن تکمیل کند. بازپرداخت طرح پیمان ۱۸، ۲۰ یا ۲۴ ماهه با نرخ سود ۲۲.۵ درصد است؛ بهطوریکه برای وام ۴۰۰ میلیونی با بازپرداخت ۲۰ ماهه، مجموع وام و سود ۴۸۳,۳۷۱,۸۳۷ تومان (حدودی) محاسبه شده است.
۳. اپلیکیشن باجت (شعبه دیجیتال بانک تجارت)
باجت در سال ۱۴۰۵ طیف گستردهای از وامهای نقدی و اعتباری را به صورت غیرحضوری پوشش میدهد. وام نقدی ۱۰۰ میلیونی باجت نیازمند حداقل ۲ ماه سپردهگذاری در حساب جاری است و به نسبت ۱۰۰ درصد مبلغ سپرده تا سقف ۱۰۰ میلیون تومان با نرخ سود ۲۳ درصد و بازپرداخت ۱۲، ۱۸ یا ۲۴ ماهه پرداخت میشود (قسط ماهانه دوره ۲۴ ماهه حدود ۵ میلیون و ۲۳۷ هزار تومان و مجموع بازپرداخت حدود ۱۲۵ میلیون و ۶۹۵ هزار تومان است؛ حدودی). ارائه سفته الکترونیک درون اپلیکیشن و مدارک شغلی الزامی است؛ اما شرایط ضامن بر اساس رتبه اعتباری تعیین شده است: رتبههای A و B برای مبالغ زیر ۵۰ میلیون تومان بدون ضامن و بالای ۵۰ میلیون تومان با ۱ ضامن وام میگیرند و رتبههای C و D نیز با شرط معرفی ۱ ضامن دارای رتبه A یا B (یا ۲ ضامن دارای رتبه C یا D) پذیرفته میشوند.
علاوه بر وام نقدی ۱۰۰ میلیونی، باجت وام ممتاز را تا سقف ۷۰۰ میلیون تومان بر اساس سپردهگذاری در حساب ممتاز با نرخهای سود ۴، ۱۴ یا ۲۳ درصد ارائه میدهد. همچنین در بخش خرید اقساطی، طرح «کالانو» برای کالای دیجیتال تا ۱۰۰، خدمات تا ۱۵۰ و لوازم خانگی تا ۳۰۰ میلیون تومان و برای موتورسیکلت تا ۱ میلیارد تومان اعتبار میدهد، سرویس BNPL تا سقف ۲۰ میلیون تومان اعتبار خرید ۱ یا ۴ قسطه بدون ضامن و چک فراهم میکند و وام «تسریع» ویژه حقوقبگیران تا سقف ۳۰۰ میلیون تومان نیز در این پلتفرم عرضه شده است.
۴. سامانه فرابانک ملت، بانکینو و همراه شهر پلاس
بانک ملت از طریق سامانه بانکداری اینترنتی و «فرابانک»، دو مسیر اصلی برای وام فوری خرد تعریف کرده است. مسیر اول، تسهیلات غیرحضوری فرابانک (تا ۲۰۰ میلیون تومان) است که مبلغ پیشنهادی آن معمولاً تا ۱۰ برابر میانگین سهماهه حساب و بر اساس رتبه اعتباری مشتری تعیین میشود: رتبه A تا ۲۰۰ میلیون تومان، رتبه B تا ۱۵۰ میلیون تومان و رتبه C تا ۱۰۰ میلیون تومان (برای مبالغ بالای ۱۰۰ میلیون معمولاً ضامن یا سپرده لازم است، هرچند در برخی طرحها برای رتبه A تا ۱۰۰ میلیون تومان با ضمانت خود فرد و سود ۱۸ درصد نیز گزارش شده است). در سقف ۲۰۰ میلیون تومانی با سود ۲۳ درصد و بازپرداخت ۶۰ ماهه، قسط ماهانه حدود ۵,۶۴۰,۰۰۰ تومان و مجموع بازپرداخت نزدیک به ۳۳۸ میلیون تومان (حدودی) است. مسیر دوم، طرح بهان (وام بدون ضامن) است که بر پایه معدل حساب و بدون ضامن رسمی تا سقف ۱۰۰ میلیون تومان با سود ۲۳ درصد و بازپرداخت حداکثر ۲۴ ماهه (قسط ماهانه حدود ۵,۲۳۷,۰۰۰ تومان، حدودی) پرداخت میشود؛ البته پذیرش طرح بهان در مقاطعی متوقف یا محدود شده و برخی متقاضیان با رتبه C نیز رد شدهاند، لذا پیش از مسدود کردن پول برای معدلسازی باید فعال بودن طرح بررسی شود.
در سایر نئوبانکها، بانکینو (تحت لیسانس بانک خاورمیانه) دو محصول «وامینو» و «وامینوی اقساطی» را بدون مسدودی حساب و بدون ضامن، چک یا سفته ارائه میدهد؛ وامینو تا سقف ۳۰ میلیون تومان در کمتر از ۷ دقیقه بر اساس امتیاز حساب پرداخت میشود و وامینوی اقساطی تا سقف ۱۰۰ میلیون تومان با بازپرداخت ۶، ۱۲ و ۱۸ ماهه و نرخ سود ۲۳ درصد (با مصرف شدن امتیاز حساب) قابل دریافت است. همچنین اپلیکیشن همراه شهر پلاس (بانک شهر) به مشتریانی که دستکم ۳ ماه سابقه حساب و میانگین مناسب داشته باشند، بر اساس رتبه اعتباری تا سقف ۵۰ میلیون تومان (بازپرداخت ۳۶ ماهه و سود ۲۳ درصد) و در برخی طرحها از ۱۰ تا ۷۵ میلیون تومان (بازپرداخت ۱۲ و ۱۸ ماهه و سود ۲۲ درصد) وام بدون ضامن میدهد.
تسهیلات قرضالحسنه و میانگین حساب (کمهزینهترین وامهای بانکی)
برای متقاضیانی که توان پرداخت سود ۲۳ درصدی را ندارند و میتوانند بین ۱ تا ۱۸ ماه سپردهگذاری کنند (یا امتیاز وام را به صورت قانونی از بستگان درجه یک یا کارفرمای حقوقی خود دریافت نمایند)، وامهای قرضالحسنه با کارمزد ۰ تا ۴ درصد بهترین گزینه در سال ۱۴۰۵ هستند:
| نام بانک و طرح | سقف تسهیلات (اشخاص حقیقی) | نرخ کارمزد سالانه | دوره خواب سپرده (معدلگیری) | حداکثر مدت بازپرداخت | شرایط ضامن و ویژگیهای کلیدی طرح در سال ۱۴۰۵ |
|---|---|---|---|---|---|
| بانک رسالت (امرسالت و اینترنتبانک) | ۵۰۰ میلیون تومان (با کارمزد ۴٪ یا بدون کارمزد با حق عضویت انجمن حامیان) | ۴ درصد (عادی) ۰ درصد (ویژه انجمن حامیان) | متغیر بر اساس میزان سپرده و معدل حساب | ۶۰ ماه | اعتبارسنجی از طریق سامانه مرآت؛ برای رتبههای ممتاز بدون ضامن سنتی و با سفته الکترونیکی؛ ثبت وام ۰٪ در mresalat.ir (واریز ۱ تا ۵ روز کاری) و وام ۴٪ در اینترنتبانک (۵ تا ۱۰ روز کاری). |
| بانک مهر ایران (طرحهای نورا، ارکیده، ۱۰ روزه و عادی) | ۵۰۰ میلیون تومان (نورا، ارکیده و عادی) ۳۰۰ میلیون تومان (وام فوری ۱۰ روزه) | ۰ درصد (نورا) ۰ تا ۴ درصد (ارکیده) ۲ تا ۴ درصد (عادی و فوری) | ۱ تا ۳۶ ماه (نورا و عادی) ۳۰ تا ۱۲۰ روز (ارکیده) ۳ تا ۱۲ ماه (فوری) | ۶۰ ماه (نورا و عادی) ۵۰ ماه (ارکیده) ۳۶ ماه (فوری) | افتتاح حساب در کیوبانک؛ در طرح ارکیده حداقل سپرده ۱۰۰ میلیون و نسبت وام به سپرده ۲۰۰٪ است؛ در وام فوری ۱۰ روزه دارندگان رتبه A و B تا ۳۰۰ میلیون بدون ضامن سنگین وام میگیرند. |
| بانک ملی ایران (طرح مهربانی ملی) | ۳۰۰ میلیون تومان | ۰، ۲ یا ۴ درصد (به انتخاب متقاضی) | ۱ تا ۱۲ ماه (بدون مسدودی اصل پول) | ۶۰ ماه (از ۶ تا ۶۰ ماه) | ثبتنام در سامانه بام؛ نسبت وام به سپرده تا ۳۷۰ درصد؛ قابلیت انتقال امتیاز به خانواده درجه یک یا کارکنان شرکتها؛ ۱ ضامن متناسب با رتبه اعتباری و چک دیجیتال بانک ملی (در شعبه چک صیادی). |
| بانک سپه (طرح نگین امید و نگین امید زرین) | ۳۰۰ میلیون تومان (نگین امید) ۱ میلیارد تومان (نگین امید زرین) | ۲ درصد (نگین امید) ۰، ۲ یا ۴ درصد (نگین امید زرین) | ۱ تا ۱۸ ماه (نگین امید) حداقل ۱ ماه (نگین امید زرین) | ۶۰ ماه (۱۲ تا ۶۰ ماه) | افتتاح حساب غیرحضوری در اپلیکیشن امیدبانک؛ پرداخت تا ۳۰۰ درصد (۳ برابر) میانگین سپرده در نگین امید؛ قابلیت انتقال امتیاز؛ ۱ یا ۲ ضامن به تشخیص سامانه اعتبارسنجی و سفته الکترونیکی ۱۲۰ درصد مبلغ وام. |
| بانک صادرات (طرحهای تبسم، سپاس سپهر و سنا ۲) | ۳۰۰ میلیون تومان (سپاس سپهر و سنا ۲) تا ۸۰٪ سپرده (تبسم) | ۰ درصد (طرح تبسم) ۲ تا ۴ درصد (قرضالحسنه معدل حساب) | متناسب با طرح (یا مسدودی سپرده در تبسم) | تا ۶۰ ماه | در طرح تبسم در قبال سپردهگذاری، تا ۸۰ درصد سپرده بدون ضامن و با سود صفر درصد تسهیلات داده میشود. |
نکات تخصصی و اجرایی بانکهای قرضالحسنه و میانگین حساب
در بانکهایی نظیر مهر ایران و بانک ملی، فرمول محاسبه معدل حساب از تقسیم «مجموع موجودی روزانه حساب در طول دوره» بر «تعداد روزهای دوره» به دست میآید؛ برای مثال اگر مجموع موجودی روزانه حساب طی دوره ۳۰ روزه برابر با ۳۰۰ میلیون تومان باشد، معدل حساب ۱۰ میلیون تومان خواهد بود. از آنجا که مبنای محاسبه، حداقل مانده روزانه است، هرچند اصل سپرده در طرحهایی مانند مهربانی بانک ملی مسدود (بلوکه) نمیشود، اما برداشتهای مکرر یا سنگین در طول دوره، میانگین حساب و امتیاز وام را به شدت کاهش میدهد. در طرح مهربانی بانک ملی، متقاضی علاوه بر داشتن حساب قرضالحسنه و معرفی یک ضامن (تأیید ضمانت در سامانه بام ضامن)، نباید در ۶۰ روز گذشته از تسهیلات قرضالحسنه سایر بانکها استفاده کرده باشد.
در خصوص بانک قرضالحسنه رسالت، تفکیک درگاههای آنلاین برای متقاضیان اهمیت زیادی دارد. سامانه امرسالت (mresalat.ir) مرکز مشاوره آنلاین اعضای «انجمن حامیان فرهنگ قرضالحسنه و کارآفرینی اجتماعی» و درگاه ثبت درخواست «وام قرضالحسنه بدون کارمزد (۰ درصد)» تا سقف ۵۰۰ میلیون تومان است که شرط دریافت آن حداکثر سن ۸۰ سال و داشتن کارت پایان خدمت جدید برای آقایان است. در مقابل، پیشخوان مجازی (pishkhan.rqbank.ir) برای افتتاح حساب و امور کارتی، و اینترنتبانک (vbank.rqb.ir) یا همراهبانک برای ثبت وامهای با کارمزد ۴ درصد (تا سقف ۵۰۰ میلیون تومان) کاربرد دارد. زمانی که وضعیت پرونده در امرسالت از «در حال بررسی» یا «نیازمند ضامن» به «آماده واریز» تغییر کند، مبلغ وام ظرف ۲۴ ساعت آینده در ساعات کاری سامانههای پایا و ساتنا (حدود ۸ صبح تا ۱۴) به حساب واریز میگردد و مرکز ارتباط با مشتریان این بانک با شماره مستقیم ۰۲۱۴۷۴۷ به صورت شبانهروزی (۲۴ ساعته) پاسخگوی پیگیریهاست.
در بانک مهر ایران و بانک سپه نیز طرحهای مکمل متنوعی برای اصناف، شرکتها و خرید کالا تعریف شده است. بانک مهر ایران علاوه بر طرح نورا و ارکیده، طرح «فیروزه» را برای اشخاص حقوقی (تا ۱.۵ الی ۲ میلیارد تومان با کارمزد ۴ درصد و بازپرداخت ۲۴ تا ۳۶ ماهه)، طرحهای نصر و رضوان (سقف ۱ میلیارد تومان، ۶۰ ماهه)، کرامت (۵۰۰ میلیون، ۳۶ ماهه)، نجم (۱۵۰ میلیون، ۶۰ ماهه) و یک وام قرضالحسنه فوری یکماهه تا سقف ۱۰۰ میلیون تومان با کارمزد ۲ درصد و ضمانت اعتبارسنجی ارائه میدهد. بانک سپه نیز علاوه بر نگین امید، طرح «کارآسان» را ویژه کسبوکارها و دارندگان دستگاه کارتخوان و درگاه پرداخت تا سقف ۵ میلیارد تومان (میانگین ۲ تا ۶ ماه برای مبالغ پایین و تا ۲ سال برای مبالغ بالا، سود ۲۳ درصد، بازپرداخت ۱۲ تا ۳۶ ماه)، طرحهای نگین پویا و نوید ۲ (تا ۳۰۰ میلیون تومان) و وام خرید کالا بدون سود و کارمزد (تا ۵۰ میلیون فقط با ۱ فقره چک و تا ۱۰۰ میلیون با ۱ چک و ۱ ضامن معتبر) عرضه کرده است.
پلتفرمهای لندتک و خرید اقساطی (اعتبار خرید کالا و خدمات بدون ضامن)
شرکتهای لندتک (LendTech) با همکاری بانکهای عامل (عمدتاً بانک ملت، بانک تجارت و بانک آینده) یا شرکتهای لیزینگ، نیاز به ضامن کارمند را حذف کرده و در قبال یک برگ چک صیادی بنفش به نام خود متقاضی یا سفته الکترونیکی، اعتبار خرید اقساطی کالا و خدمات اعطا میکنند. در این پلتفرمها دو مدل سرویس وجود دارد: مدل اول، سرویس BNPL (الان بخر، بعداً پرداخت کن) است که معمولاً تا سقف ۱۰ الی ۵۰ میلیون تومان، بدون سود و کارمزد، بدون چک و سفته و در ۱ تا ۴ قسط ماهانه تسویه میشود. مدل دوم، وام اعتباری بلندمدت (۶ تا ۲۴ ماهه) است که تا سقف ۵۰ الی ۴۰۰ میلیون تومان با نرخ سود بانکی (معمولاً ۲۱ تا ۲۶ درصد به علاوه کارمزد خدمات پلتفرم یا حق اشتراک) ارائه میگردد.
مقایسه جامع پلتفرمهای لندتک ایران در سال ۱۴۰۵
| نام پلتفرم | سقف وام اعتباری (و سقف BNPL) | بانک یا نهاد تأمینکننده مالی | نوع تضمین (بدون ضامن شخص ثالث) | نرخ سود سالانه و هزینههای جانبی | مدت بازپرداخت | محل مصرف و مزیت رقابتی کلیدی |
|---|---|---|---|---|---|---|
| اسنپپی (SnappPay) | ۴۰۰ میلیون تومان (BNPL: تا ۵۰ میلیون) | بانک ملت | چک صیادی بنفش (تا ۴۰۰ میلیون) یا سفته الکترونیک (برای وام ۱۲ ماهه تا ۲۰۰ میلیون) | ۲۳ درصد + هزینه خرید اشتراک اسنپپی پلاس (مرجان ۱، کهربا ۲، اوپال ۲، زمرد ۱ یا یاقوت ۱) | ۱۲، ۱۸ یا ۲۴ ماهه (۲۴ ماهه ویژه ۲۰۰ و ۳۰۰ میلیون) | خرید کالا (موبایل، طلا، لوازم خانگی و...) از بیش از ۱۳,۰۰۰ فروشگاه آنلاین و حضوری؛ امکان خرج کردن اعتبار در چند نوبت. |
| تارا (Tara 360) | ۳۰۰ میلیون تومان (سازمانی: ۱۰۰ میلیون) | بانک ملت (و بانک رفاه در طرح بازنشستگان) | ۱ برگ چک صیادی یا توثیق طلای آنلاین (میلی و والگلد) یا توثیق رمزارز (نوبیتکس و والکس) | ۲۳ درصد + حق اشتراک (مثلاً ۸.۴ میلیون تومان برای وام ۸۰ میلیونی ۱۲ ماهه) | ۹، ۱۲، ۱۸ یا ۲۴ ماهه | پذیرش در بیش از ۲۳,۰۰۰ فروشگاه حضوری (با بارکد) و آنلاین؛ تنوع در روشهای ضمانت دارایی دیجیتال؛ طرح کیف پول الماس بدون کارمزد ویژه مستمریبگیران تأمین اجتماعی. |
| ازکیوام (AzkiVam) | ۳۰۰ میلیون تومان (طرح پایا: ۵۰ میلیون) | بانکهای همکار و لیزینگ پایا | ۱ برگ چک صیادی بنفش (در طرح پایا: ۱ چک ضمانت + چکهای اقساط سهماهه) | ۲۲ تا ۲۶ درصد (در طرح اعتباری) و ۲۱ درصد (در طرح پایا ۵۰ میلیونی) | ۱۲ تا ۲۴ ماهه | پوشش تمامی گروههای شغلی حتی مشاغل خدماتی و روستایی صرفاً با جواز کسب در طرح پایا؛ خرید طلا، دیجیتال و لوازم خانگی. |
| دیجیپی (DigiPay) | ۱۰۰ میلیون تومان در اپ (تا ۲۰۰ و ۳۰۰ میلیون در برخی طرحها) (BNPL: تا ۵۰ میلیون) | بانک تجارت و بانک ملت | ۱ برگ چک صیادی یا سفته الکترونیک (معمولاً به ارزش ۱.۵ تا ۲ برابر وام) | ۲۳ درصد + کارمزد خدمات دیجیتال، امضا و اعتبارسنجی | ۱۲ تا ۱۸ ماهه (مهلت ۱۸۰ روزه برای خرج کردن اعتبار) | خرید از دیجیکالا، طلای گلدیج، بانیمد، جاباما و بیش از ۵,۰۰۰ فروشگاه؛ شارژ مجدد خودکار اعتبار BNPL به محض پرداخت هر قسط در ۱ تا ۵ هر ماه. |
| بالون (Baloan) | ۸۵ میلیون تومان | شرکت راهکارهای مالی هوشمند سامان | ۱ برگ چک صیادی بنفش به نام متقاضی | ۲۳ درصد (بدون پیشپرداخت) | ۱۸ ماهه | تصویب و دریافت اعتبار در کمتر از ۱ روز کاری؛ امکان خرید از دیجیکالا و فروشگاههای معتبر حضوری و آنلاین (قسط وام ۳۰ میلیونی: ۱,۹۸۶,۴۳۱ تومان، حدودی). |
| قسطا (Ghesta) | ۵۰ میلیون تومان (از ۳ تا ۵۰ میلیون) | بانک آینده (نرمافزار آیندهساین) | چک صیادی یا سفته الکترونیکی بر اساس رتبه اعتباری | ۲۳ درصد (جریمه دیرکرد ۲٪ پس از ماه دوم) | ۱۲ ماهه (و طرح خرید ۳ ماهه) | صدور «قسطاکارت» عضو شبکه شتاب؛ امکان خرید از تمامی کارتخوانها (POS) و درگاههای اینترنتی سراسر کشور بدون محدودیت به فروشگاه خاص (غیرقابل برداشت نقدی). |
| لندو (Lendo) | ۵۰ میلیون تومان | بانک آینده | فقط سفته الکترونیکی (بدون نیاز به چک و ضامن) | ۲۳ درصد | ۱۲ ماهه | صدور «لندوکارت» بدون محدودیت فروشگاهی (حضوری و آنلاین)؛ مناسب افرادی که دستهچک صیادی ندارند (داشتن کارت پایان خدمت برای آقایان الزامی است). |
وامهای وثیقهمحور (سهام بورس، طلا، رمزارز، مسکن و بازار آزاد)
برای متقاضیانی که فاقد رتبه اعتباری بانکی، میانگین حساب یا چک صیادی هستند اما داراییهایی نظیر سهام بورس، طلا، رمزارز یا ملک در اختیار دارند، تسهیلات وثیقهمحور بهترین راهکار تأمین نقدینگی بدون نیاز به فروش دارایی در شرایط تورمی است.
۱. وام با وثیقه سهام، طلا و رمزارز (پلتفرمهای رسمی و شبکه بانکی)
در آبان ۱۴۰۵، با زیرساخت فراهمشده توسط شرکت سپردهگذاری مرکزی و تسویه وجوه و تأمین مالی گروه مالی فیروزه (با همکاری شبکه بانکی)، امکان دریافت اعتبار خرید کالا تا سقف ۴۰۰ میلیون تومان بدون نیاز به ضامن، بدون چک و سفته کاغذی و حتی بدون نیاز به فرآیند اعتبارسنجی بانکی برای کلیه سهامداران در تمامی کارگزاریها فراهم شده است. در صورت عدم پرداخت اقساط (که سررسید آنها اول تا پنجم هر ماه است)، نهاد امین (فیروزه) از سپردهگذاری مرکزی درخواست انتقال سهام توثیقشده را داده و ظرف ۳۰ روز نسبت به فروش سهام برای تسویه بدهی اقدام میکند. با وجود ابلاغ رسمی این طرح، بازخوردهای کاربران در آبان ۱۴۰۵ نشان میدهد که برخی سهامداران در مرحله ثبت درخواست با محدودیتهای اجرایی یا عدم شمول برخی نمادها مواجه شدهاند. همچنین، جایگزینی رسمی «واحدهای صندوق طلا» به جای «سند ملکی» در پروندههای تسهیلات کلان بانکی، به دلیل ریسک نوسان قیمت طلا همچنان نیازمند تصویب نهایی چارچوب مشترک میان بانک مرکزی و سازمان بورس است.
در حوزه توثیق طلا و دارایی دیجیتال نیز چهار مسیر رسمی در سال ۱۴۰۵ فعال هستند که مشخصات کامل آنها به همراه طرح توثیق سهام در جدول زیر گردآوری شده است:
| نهاد ارائهدهنده | نوع دارایی قابل توثیق | ضریب اعتبار (نسبت وام به ارزش وثیقه) و سقف تسهیلات | نرخ سود و کارمزد | مدت و نحوه بازپرداخت | ویژگیها و ریسکهای کلیدی |
|---|---|---|---|---|---|
| گروه مالی فیروزه و سپردهگذاری مرکزی | سهام بورس/فرابورس و صندوقهای سرمایهگذاری (۱۰۶۰ نماد مجاز) | سقف ۴۰۰ میلیون تومان صندوق درآمد ثابت: ۹۰ تا ۱۰۰٪ سهام بورس/فرابورس ۱ و ۲: ۶۰ تا ۸۰٪ صندوق سهامی/مختلط/کالایی: ۶۰ تا ۷۵٪ بازار پایه و نوآفرین: تا ۳۰٪ | نرخ مصوب هیات عالی بانک مرکزی + کارمزد توثیق سپردهگذاری مرکزی | ۱۲ یا ۲۴ ماهه (اقساط ۱ تا ۵ هر ماه) | بدون نیاز به اعتبارسنجی، ضامن و چک؛ اعتبار خرید کالا از شبکه پذیرندگان؛ فروش سهام ظرف ۳۰ روز در صورت نکول. |
| بانک کارگشایی (وابسته به بانک ملی) | فقط طلا و جواهرات زینتی (سکه پذیرفته نمیشود) | ۱) ۵ میلیون تومان (حداقل ۲۵ گرم طلا) ۲) ۲۰ میلیون تومان (۲۰ تا ۶۵ گرم طلا) ۳) ۵۰ میلیون تومان (طلای کافی طبق ارزیابی شعبه) | طرح ۵ میلیونی: ۴٪ سود + ۷٪ کارمزد طرح ۲۰ و ۵۰ میلیونی: ۲۳٪ سود | طرح ۵ و ۲۰ میلیونی: ۱ ساله یکجا طرح ۵۰ میلیونی: اقساطی تا ۶۰ ماه | بدون نیاز به ضامن؛ نیازمند مراجعه حضوری و داشتن حساب در بانک ملی؛ امکان دریافت همزمان چند تسهیلات با طلای کافی. |
| بانک ملت | سکه بهار آزادی (تبدیل به گواهی سپرده سکه در خزانه) | تا ۷۵ درصد ارزش روز وثیقه (مبلغ تقریبی تا حدود ۳۰ میلیون تومان) | ۲ تا ۴ درصد کارمزد سالانه | ۱۲ تا ۳۶ ماه | بدون نیاز به ضامن؛ نیازمند حساب قرضالحسنه یا کوتاهمدت در بانک ملت. |
| پلتفرم نوبیتکس (Nobitex) | ارز دیجیتال طلا (تتر گلد XAUt و پکس گلد PAXG) و سایر رمزارزها | سقف ۱۰۰ میلیون تومان در دو سرویس: ۱) اعتبار خرید کالا ۲) وام نقدی | اعتبار خرید: ۰٪ سود و ۰٪ کارمزد وام نقدی: ۲۳٪ سود + کارمزد متغیر سرویسدهنده | اعتبار خرید: ۲ ماهه وام نقدی: ۱ تا ۹ ماهه (به دلخواه) | کاملاً آنلاین و بدون ضامن/چک/سفته؛ واریز مستقیم وجه نقد به حساب بانکی در سرویس وام؛ ریسک لیکویید شدن وثیقه در صورت افت شدید قیمت طلا. |
| پلتفرم ونسی (Vancy) | رمزارزها (بیتکوین، کاردانو و...)، صندوق سرمایهگذاری و سهام بورسی | سقف ۱۰۰ میلیون تومان (وثیقه به میزان ۱.۵ تا ۲ برابر مبلغ وام) | ۲۳ درصد سود سالانه | ۱۸ ماهه | بدون ضامن، چک و سفته؛ کاملاً غیرحضوری. |
۲. تسهیلات مسکن، جعاله، ودیعه و وامهای تکلیفی (مهر و آبان ۱۴۰۵)
بر اساس ابلاغیه شهریور و آبان ۱۴۰۵ بانک مرکزی و بانک مسکن، سقف تسهیلات حوزه مسکن و خانواده افزایش قابلتوجهی یافته است. سقف تسهیلات خرید مسکن انفرادی از محل اوراق گواهی حق تقدم در تهران به ۱ میلیارد تومان، در مراکز استانها و شهرهای بالای ۲۰۰ هزار نفر به ۸۰۰ میلیون تومان و در سایر مناطق شهری به ۶۰۰ میلیون تومان رسیده است. همچنین سقف تسهیلات خرید مشارکتی بستگان (شامل زوجین، پدر و فرزند، مادر و فرزند، خواهر و برادر، دو خواهر یا دو برادر) در تهران به ۲ میلیارد تومان و در مراکز استانها به ۱.۶ میلیارد تومان ارتقا یافته است. به ازای هر فرزند زیر ۲۰ سال (تا سقف ۴ فرزند) تحت قانون جوانی جمعیت و بدون شرط خانهاولی بودن، ۲۵ درصد به سقف وام خرید و جعاله اضافه میشود و بازپرداخت آن با سود مصوب ۲۲.۵ درصد به روش ساده حداکثر ۱۲ سال و پلکانی حداکثر ۱۰ سال است.
در بخش تعمیرات و اجاره، سقف وام جعاله تعمیر مسکن در سراسر کشور به ۴۰۰ میلیون تومان افزایش یافته است و مشتریان خوشحساب بانک مسکن میتوانند این وام را بدون چک، سفته و ضامن دریافت کنند. سقف وام ودیعه مسکن از محل اوراق نیز در تهران ۴۰۰ میلیون تومان، در مراکز استانها ۳۰۰ میلیون تومان و در سایر مناطق ۲۰۰ میلیون تومان تعیین شده که وجه آن مستقیماً به حساب متقاضی (مستأجر) واریز میشود. در بخش وامهای تکلیفی سال ۱۴۰۵ نیز وام ازدواج برای هر یک از زوجین ۳۰۰ میلیون تومان (مجموعاً ۶۰۰ میلیون تومان) و برای زوجهای جوان (سن مرد زیر ۲۵ و زن زیر ۲۳ سال در زمان عقد) هر نفر ۳۵۰ میلیون تومان با کارمزد ۴ درصد و بازپرداخت ۱۲۰ ماهه (قسط تقریبی ۲.۷ میلیون تومان، حدودی) است و وام فرزندآوری با کارمزد ۴ درصد برای فرزند اول تا پنجم به ترتیب ۴۴، ۸۸، ۱۳۲، ۱۶۵ و ۲۲۰ میلیون تومان (بازپرداخت ۳۶ تا ۸۴ ماه) پرداخت میشود.
۳. وام آزاد در بازار غیررسمی (سند ملکی، خودرو، طلا و سیمکارت ۰۹۱۲)
در پلتفرمهای آگهی و شرکتهای تأمین سرمایه آزاد، تسهیلاتی تحت عنوان «وام فوری یکساعته بدون ضامن و بدون مدارک مالی بانکی» در قبال سند ملک مسکونی تهران و شهرستان (تا ۵۰ الی ۸۰ درصد ارزش)، سند خودرو سواری (تا ۸۰ درصد ارزش)، طلا با فاکتور (تا ۹۰ درصد ارزش) و سیمکارت کد ۰۹۱۲ (تا ۹۰ درصد ارزش) به همراه یک فقره چک تبلیغ میشود. اگرچه سرعت پرداخت این وامها بالاست، اما نرخ سود آنها در بازار آزاد در آگهیها از ۳۰ درصد سالانه تا ۳ درصد ماهانه (و در محاسبهگرهای نمونه تا ۵ درصد ماهانه) گزارش شده است و کوچکترین تأخیر در بازپرداخت، به دلیل در رهن رفتن سند، تنظیم قرارداد محضری یا اخذ وکالت بلاعزل، ریسک از دست رفتن کامل دارایی را به همراه دارد.
تحلیل مالی و مقایسه هزینه واقعی تسهیلات (نرخ سود اسمی در برابر نرخ مؤثر)
پیش از انتخاب هر وام فوری باید «هزینه واقعی وام» را شناخت. نرخ سود اعلامی بانکها (مثلاً ۲۳ درصد یا ۴ درصد) با نرخ سود مؤثر (Effective Interest Rate) تفاوت دارد. عواملی نظیر «هزینه خواب پول برای ایجاد میانگین حساب در شرایط تورمی»، «کارمزد تشکیل پرونده، آبونمان سالانه و اعتبارسنجی»، «هزینه خرید سفته الکترونیکی و تمبر مالیاتی»، «حق بیمه عمر ماندهبدهکار» و در پلتفرمهای لندتک «هزینه خرید اشتراک اجباری (مانند اشتراکهای اسنپپی پلاس یا حق اشتراک تارا)» هزینه نهایی تسهیلات را به شکل محسوسی افزایش میدهند.
جدول زیر جزئیات اقساط ماهانه و کل بازپرداخت را بر اساس ارقام اعلامشده توسط بانکها و پلتفرمها در سال ۱۴۰۵ نمایش میدهد (حدودی):
| نام تسهیلات و ارائهدهنده | اصل مبلغ وام (تومان) | نرخ سود / کارمزد | مدت بازپرداخت | مبلغ هر قسط ماهانه (تومان) (حدودی) | کل سود / کارمزد پرداختی (تومان) (حدودی) | مجموع کل بازپرداخت (تومان) (حدودی) |
|---|---|---|---|---|---|---|
| بانک مهر ایران (طرح نیلوفر) | ۵۰۰,۰۰۰,۰۰۰ | ۴٪ کارمزد | ۲۴ ماه | حدود ۲۲,۷۲۷,۵۰۰ | حدود ۴۵,۴۶۰,۰۰۰ | حدود ۵۴۵,۴۶۰,۰۰۰ |
| ویپاد (طرح پیمان) | ۴۰۰,۰۰۰,۰۰۰ | ۲۲.۵٪ سود | ۲۰ ماه | حدود ۲۴,۱۶۸,۵۹۲ (میانگین ۲۰ قسط) | ۸۳,۳۷۱,۸۳۷ | ۴۸۳,۳۷۱,۸۳۷ |
| اسنپپی (اعتبار بانکی ملت) | ۴۰۰,۰۰۰,۰۰۰ | ۲۳٪ سود | ۱۸ ماه | ۲۶,۴۸۵,۷۰۰ | ۷۶,۷۴۲,۶۰۰ (بدون اشتراک) | ۴۷۶,۷۴۲,۶۰۰ (نیازمند یاقوت ۱) |
| اسنپپی (اعتبار بانکی ملت) | ۴۰۰,۰۰۰,۰۰۰ | ۲۳٪ سود | ۱۲ ماه | ۳۷,۶۳۰,۵۰۰ | ۵۱,۵۶۶,۰۰۰ (بدون اشتراک) | ۴۵۱,۵۶۶,۰۰۰ (نیازمند زمرد ۱) |
| اسنپپی (اعتبار بانکی ملت) | ۳۰۰,۰۰۰,۰۰۰ | ۲۳٪ سود | ۲۴ ماه | ۱۵,۷۱۱,۹۰۰ | ۷۷,۰۸۵,۶۰۰ (بدون اشتراک) | ۳۷۷,۰۸۵,۶۰۰ (نیازمند یاقوت ۱) |
| بانک ملی (طرح مهربانی) | ۳۰۰,۰۰۰,۰۰۰ | ۴٪ کارمزد | ۶۰ ماه | ۵,۵۲۴,۹۵۷ | ۳۱,۴۹۷,۳۹۷ (+۱۰۰ هزار هزینه) | ۳۳۱,۵۴۷,۳۹۷ |
| بانک سپه (طرح نگین پویا) | ۳۰۰,۰۰۰,۰۰۰ | ۲۱٪ سود | ۶۰ ماه | حدود ۸,۱۱۶,۰۰۸ (میانگین ۶۰ قسط) | ۱۸۶,۹۶۰,۴۷۷ | ۴۸۶,۹۶۰,۴۷۷ |
| بانک سپه (طرح نگین پویا) | ۳۰۰,۰۰۰,۰۰۰ | ۲۱٪ سود | ۴۸ ماه | حدود ۹,۲۸۹,۷۰۸ (میانگین ۴۸ قسط) | ۱۴۵,۹۰۶,۰۰۷ | ۴۴۵,۹۰۶,۰۰۷ |
| فرابانک ملت (وام فوری) | ۲۰۰,۰۰۰,۰۰۰ | ۲۳٪ سود | ۶۰ ماه | حدود ۵,۶۴۰,۰۰۰ | حدود ۱۳۸,۰۰۰,۰۰۰ | حدود ۳۳۸,۰۰۰,۰۰۰ |
| اسنپپی (اعتبار بانکی ملت) | ۲۰۰,۰۰۰,۰۰۰ | ۲۳٪ سود | ۲۴ ماه | ۱۰,۴۷۴,۶۰۰ | ۵۱,۳۹۰,۴۰۰ (بدون اشتراک) | ۲۵۱,۳۹۰,۴۰۰ (نیازمند اوپال ۲) |
| اسنپپی (اعتبار بانکی ملت) | ۱۵۰,۰۰۰,۰۰۰ | ۲۳٪ سود | ۱۲ ماه | ۱۴,۱۱۱,۴۰۰ | ۱۹,۳۴۳,۸۰۰ (بدون اشتراک) | ۱۶۹,۳۴۳,۸۰۰ (نیازمند کهربا ۲) |
| باجت تجارت / طرح بهان ملت | ۱۰۰,۰۰۰,۰۰۰ | ۲۳٪ سود | ۲۴ ماه | حدود ۵,۲۳۷,۰۰۰ | حدود ۲۵,۶۹۵,۰۰۰ | حدود ۱۲۵,۶۹۵,۰۰۰ |
| اسنپپی (اعتبار بانکی ملت) | ۱۰۰,۰۰۰,۰۰۰ | ۲۳٪ سود | ۱۸ ماه | ۹,۶۲۱,۴۰۰ | ۱۹,۱۸۵,۲۰۰ (بدون اشتراک) | ۱۱۹,۱۸۵,۲۰۰ (نیازمند کهربا ۲) |
| تارا (وام خرید کالا) | ۸۰,۰۰۰,۰۰۰ | ۲۳٪ سود | ۱۲ ماه | ۷,۵۲۶,۱۰۶ | ۱۰,۳۱۳,۲۷۲ (+۸.۴ میلیون اشتراک) | ۹۰,۳۱۳,۲۷۲ (بدون احتساب اشتراک) |
| اسنپپی (اعتبار بانکی ملت) | ۷۰,۰۰۰,۰۰۰ | ۲۳٪ سود | ۱۲ ماه | ۶,۵۸۵,۳۰۰ | ۹,۰۲۳,۶۰۰ (بدون اشتراک) | ۷۹,۰۲۳,۶۰۰ (نیازمند مرجان ۱) |
| بالون (وام خرید کالا) | ۳۰,۰۰۰,۰۰۰ | ۲۳٪ سود | ۱۸ ماه | ۱,۹۸۶,۴۳۱ | ۵,۷۵۵,۷۵۸ (پیشپرداخت: ۰) | ۳۵,۷۵۵,۷۵۸ (بر مبنای ۱۸ قسط) |
آسیبشناسی کلاهبرداریهای وام فوری و هشدارهای پلیس فتا و مراجع قضایی
پیش از هر اقدامی برای وام فوری، باید شگردهای مجرمان سایبری و باندهای کلاهبرداری را شناخت. بر اساس گزارشهای رسمی پلیس فتا، معاونت مبارزه با جعل و کلاهبرداری پلیس آگاهی فراجا و هشدارهای دادستانی در سالهای ۱۴۰۴ و ۱۴۰۵، کلاهبرداران با عبور از جرایم سنتی به سمت جرایم نرم و سایبری، از طریق ۷ شگرد اصلی سرمایههای متقاضیان را به سرقت میبرند:
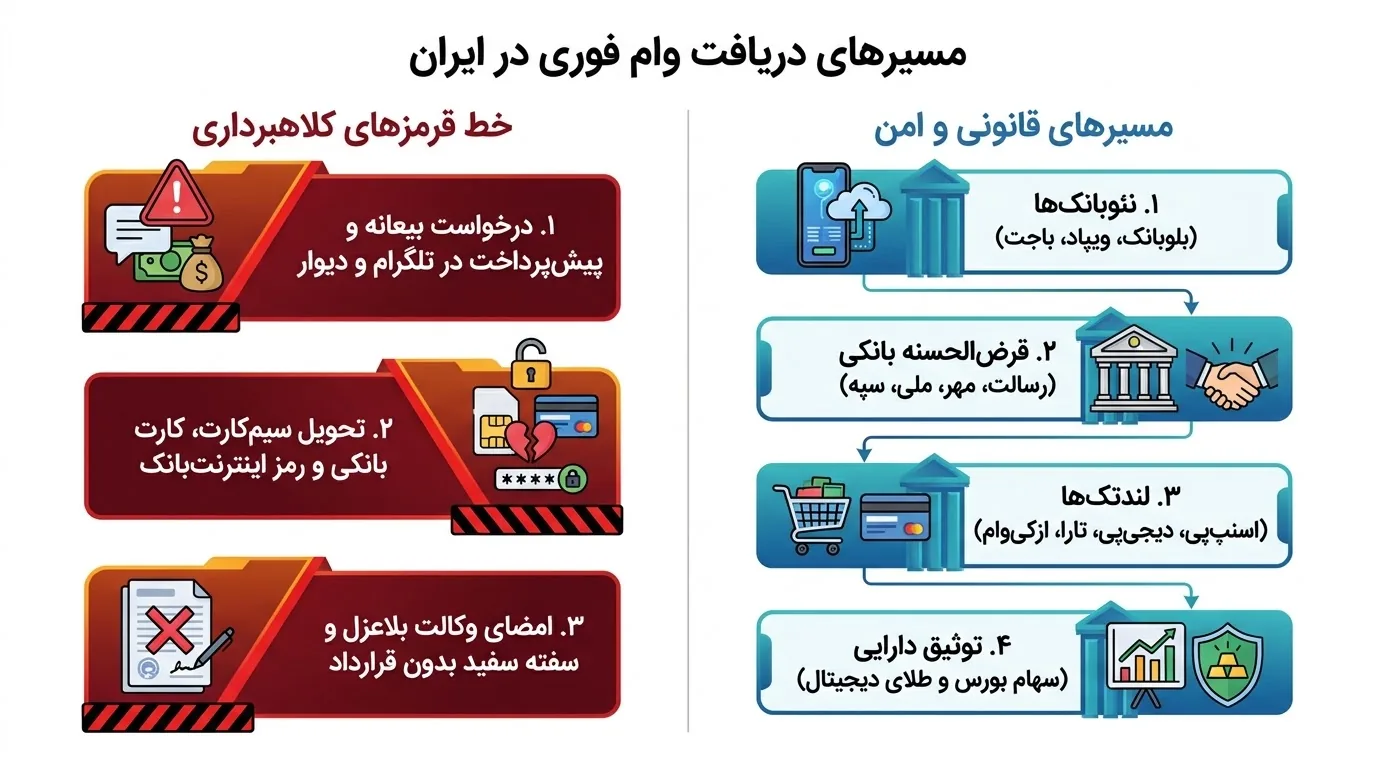
- ترفند دریافت بیعانه و پیشپرداخت (در تلگرام، اینستاگرام، دیوار و شیپور): کلاهبرداران با استفاده از سیمکارتها و حسابهای بانکی اجارهای (یا متعلق به افراد فوتشده)، آگهیهای وسوسهانگیز «وام فوری بدون ضامن با سود کم» یا «واگذاری فوری وام ازدواج و فرزندآوری» منتشر میکنند. آنها در گروههای تلگرامی کاربران را مجبور به افزودن مخاطبان جدید کرده، با انتشار ویدیوها و رسیدهای واریزی ساختگی اعتمادسازی میکنند و مبالغی بین ۱ تا ۵ میلیون تومان تحت عنوان «کارمزد بررسی پرونده»، «پیشپرداخت بیمه وام» یا «بیعانه دادوستد امتیاز» دریافت کرده و بلافاصله متقاضی را مسدود میکنند.
- شرکتهای صوری با دفاتر شیک و بندهای پنهان قراردادی: در این روش، افراد سودجو شرکتی صوری ثبت کرده و متقاضی را به دفتری موجه دعوت میکنند. آنها قراردادی به ظاهر رسمی منعقد کرده و مبالغی بابت «هزینه ثبتنام»، «استعلام اعتباری» یا «کمیسیون اولیه وام ملکی» میگیرند؛ اما در بندهای پنهان قرارداد قید میکنند که در صورت عدم واریز وام، هزینههای دریافتی مسترد نخواهد شد و پس از چند روز به بهانه منفی شدن اعتبارسنجی، کل مبلغ را تصاحب میکنند.
- سرقت هویت بانکی، انتقال امتیاز و اجاره حساب (هشدار ویژه دادستانی در شهریور ۱۴۰۵): مجرمان سایبری با تبلیغ «وام فوری»، «وام مهربانی» یا «تسهیلات قرضالحسنه»، متقاضی را ترغیب به افتتاح حساب بانکی کرده و سپس کارت بانکی، سیمکارت، رمزها و دسترسیهای اینترنتی او را دریافت میکنند. آنها سپس با استفاده از هویت مالی قربانی، امتیاز قانونی وام حساب فرد را به اشخاص دیگر منتقل میکنند و یا از مشخصات هویتی قربانی به عنوان «متقاضی» یا «ضامن» وام دیگران استفاده میکنند که تعهدات مالی سنگینی برای مالباختگان رقم میزند.
- تله «وام فوری فقط با سفته» در فضای مجازی: تبلیغاتی که در شبکههای اجتماعی و پلتفرمهای آگهی وعده پرداخت وام فوری بدون ضامن یا چک و صرفاً با دریافت سفته میدهند، طبق اعلام صریح بانک مرکزی تلههای کلاهبرداری و ابزار پولشویی هستند؛ کلاهبرداران پس از دریافت سفته، آن را علیه متقاضی به اجرا گذاشته، اطلاعات شخصی وی را میفروشند یا بدهیهای سنگین ایجاد میکنند.
- نمایندگان جعلی بانکها در کافهها و تماسهای تلفنی: افرادی که خود را «نماینده رسمی» بانکهای بزرگ (مانند بانک ملی) معرفی کرده و از طریق تماس تلفنی یا قرار ملاقات در کافهها وعده میدهند «بدون دردسر از بانک خودت وام جور میکنیم»، با جمعآوری مدارک هویتی و بانکی، حساب فرد را خالی کرده یا وامهای جعلی با سود نجومی تحمیل میکنند.
- پیامکهای فیشینگ با سرشمارههای ناشناس: ارسال پیامکهایی با عناوین جعلی مانند «تصویب وام ۵۰ میلیونی وزارت کار» حاوی لینکهای آلوده که با کلیک روی آنها، اطلاعات بانکی سرقت شده یا بدافزاری روی دستگاه نصب میگردد که علاوه بر خالی کردن حساب، همان پیامک را به مخاطبان تلفن همراه فرد نیز ارسال میکند.
- تله وکالت بلاعزل در وامهای آزاد: در وامهای با وثیقه ملکی در بازار آزاد، اعطای وکالت بلاعزل فروش به وامدهنده یا تنظیم قراردادهای صوری، در صورت عدم پرداخت اقساط منجر به از دست رفتن کامل ملک میشود.
پرسشهای پرتکرار دربارهی وام فوری
وام فوری یک روزه واقعاً وجود دارد؟
برای مبلغهای خرد بله، ولی معمولاً برای مشتری قدیمی. وامینوی بانکینو تا ۳۰ میلیون تومان در کمتر از ۷ دقیقه، پشتوانهی ویپاد از ۱ تا ۴۰ میلیون و بالون در کمتر از یک روز کاری پرداخت میکنند. ولی نئوبانکها برای مشتری تازه میانگین حساب سهماهه میخواهند و قرضالحسنهها ۱ تا ۱۸ ماه خواب سپرده. آگهی «وام یکساعته بیمدرک» معمولاً بازار آزاد با سود سنگین یا کلاهبرداری است.
سریعترین وام فوری بدون ضامن در سال ۱۴۰۵ کدام است؟
برای مبلغهای خرد، نئوبانکها: وامینوی بانکینو تا ۳۰ میلیون تومان، پشتوانهی ویپاد از ۱ تا ۴۰ میلیون بهصورت پلکانی و وام شروع بلوبانک از ۳ تا ۱۰ میلیون، بیضامن و بیچک و سفته. در مبلغهای بالا، بهجای بلوبانک تا ۲۰۰ میلیون تومان بیضامن برای رتبهی A1 تا B2 و پیمان ویپاد تا ۴۰۰ میلیون با چک دیجیتال پرداخت میشود.
وام فوری با سفتهی الکترونیکی و بدون چک صیادی ممکن است؟
بله. در وام نقدی، بانک رسالت تا ۵۰۰ میلیون تومان با اعتبارسنجی مرآت و اپلیکیشن باجت بانک تجارت تا ۵۰ میلیون برای رتبهی A و B با سفتهی الکترونیکی وام میدهند. در اعتبار خرید هم لندو و قسطا تا ۵۰ میلیون، دیجیپی تا ۱۰۰ میلیون و اسنپپی در طرح ۱۲ ماهه تا ۲۰۰ میلیون تومان سفتهی الکترونیکی را به جای چک میپذیرند.
وام فوری با چک صیادی بدون ضامن را کجا میدهند؟
پلتفرمهای اعتبار خرید در قبال یک برگ چک صیادی بنفش به نام خود متقاضی، بیضامن کارمند اعتبار میدهند: اسنپپی تا ۴۰۰ میلیون تومان با تأمین بانک ملت، تارا و ازکیوام تا ۳۰۰ میلیون و بالون تا ۸۵ میلیون تومان. سود این وامها حدود ۲۳ درصد است و بعضیشان حق اشتراک هم دارند.
کدام بانکها در ۱۴۰۵ وام قرضالحسنه با کارمزد ۰ تا ۴ درصد میدهند؟
چهار طرح اصلی: بانک رسالت تا ۵۰۰ میلیون تومان با کارمزد ۴ درصد یا بیکارمزد با حق عضویت انجمن حامیان؛ بانک مهر ایران تا ۵۰۰ میلیون در طرحهای نورا، ارکیده و عادی؛ طرح مهربانی بانک ملی تا ۳۰۰ میلیون با کارمزد ۰، ۲ یا ۴ درصد؛ و نگین امید بانک سپه تا ۳۰۰ میلیون با کارمزد ۲ درصد. همه به معدل حساب و خواب سپرده نیاز دارند.
برای وام فوری بدون ضامن چه رتبهی اعتباری لازم است؟
در رتبهبندی اعتباری ایران (امتیاز ۰ تا ۹۰۰)، رتبهی گروه A (امتیاز ۶۴۰ تا ۹۰۰) و B1 و B2 (۶۰۰ تا ۶۳۹) بهترین شانس را برای سقف وامهای بیضامن دارند. رتبهی B3 و گروه C معمولاً سقف کمتری میگیرند یا باید ضامن بیاورند و برای D و E وام بیضامن عملاً بسته است.
چرا درخواستهای پشتسرهم وام رتبهی اعتباری را پایین میآورد؟
استعلامهای پیدرپی رتبه از چند بانک در زمانی کوتاه نشانهی نیاز مالی بالا شمرده میشود و امتیاز را کم میکند. ضامن بودن برای دیگران هم در گزارش ثبت میشود و اگر وامگیرنده قسط ندهد، رتبهی ضامن آسیب میبیند. بهتر است قسط را دستکم دو روز زودتر در حساب بگذارید.
هزینهی واقعی وام فوری ۲۳ درصدی چقدر است؟
بیشتر از نرخ اعلامی. وام ۲۰۰ میلیونی ۶۰ ماههی فرابانک ملت با سود ۲۳ درصد قسطی حدود ۵٬۶۴۰٬۰۰۰ تومان دارد و کل بازپرداختش نزدیک ۳۳۸ میلیون تومان میشود، یعنی حدود ۶۹ درصد بیشتر از اصل وام. در وام قرضالحسنهی ۴ درصدی مهربانی، ۳۰۰ میلیون در ۶۰ ماه حدود ۳۳۱٫۵ میلیون برمیگردد. این عددها حدودی است.
وام آنلاین بدون مراجعه به شعبه را از کجا میشود گرفت؟
نئوبانکها و اپلیکیشنهای بانکی مثل بلوبانک، ویپاد، باجت، بانکینو، همراه شهر پلاس و فرابانک ملت تمام مراحل را آنلاین انجام میدهند. بانک رسالت در امرسالت، مهربانی بانک ملی در سامانهی بام و نگین امید بانک سپه در امیدبانک هم ثبتنام غیرحضوری دارند. پلتفرمهای اعتبار خرید و توثیق سهام و طلا هم کاملاً آنلایناند.
وام با وثیقهی طلا یا سهام بورس چطور است؟
با توثیق سهام و صندوقهای بورسی تا ۴۰۰ میلیون تومان اعتبار خرید، بیضامن و بیاعتبارسنجی، داده میشود و اگر قسط نپردازید سهام ظرف ۳۰ روز فروخته میشود. بانک کارگشایی با طلای زینتی ۵ تا ۵۰ میلیون تومان میدهد و بانک ملت با سکه تا ۷۵ درصد ارزش روز. در وثیقهی طلای دیجیتال، افت قیمت ممکن است وثیقه را نقد کند.
آیا انتقال امتیاز وام مهربانی یا رسالت قانونی است؟
انتقال امتیاز از راه سامانهی رسمی خود بانک، مثلاً سامانهی بام بانک ملی برای بستگان درجهیک یا کارکنان شرکتها، خدمتی قانونی است. ولی پرداخت بیعانه به افراد ناشناس در تلگرام و آگهیها یا سپردن سیمکارت، کارت بانکی و رمز اینترنتبانک به دلالان غیرقانونی و از رایجترین شگردهای کلاهبرداری و سرقت هویت بانکی است.
منابع رسمی
- بانک مرکزی جمهوری اسلامی ایرانhttps://www.cbi.ir
- سامانهی امرسالت بانک قرضالحسنه رسالتhttps://mresalat.ir