انتقال امتیاز وام بانک رسالت در امرسالت، گام به گام
اگر امتیاز حساب رسالت دارید و خودتان وام نمیخواهید، میتوانید آن را از سامانهی امرسالت به شخص دیگری منتقل کنید. مدارک لازم، مسیر «حامی باش» و نکتهای که برگشتپذیر نیست.
 بانک قرضالحسنه رسالت
وام قرضالحسنه بانک رسالت در ۱۴۰۵: اشخاص حقیقی تا ۵۰۰ میلیون، اصناف تا ۱ میلیارد و اشخاص حقوقی تا ۱٫۵ میلیارد تومان، با بازپرداخت ۱۲ تا ۶۰ ماه؛ بیکارمزد با عضویت انجمن حامیان یا با کارمزد ۴٪. پیششرط: ۳ تا ۶ ماه خواب سپرده، اعتبارسنجی مرآت و سفتهی الکترونیکی.
| نوع متقاضی | شخصی |
|---|---|
| سقف مبلغ | ۵۰۰,۰۰۰,۰۰۰ تومان |
| نرخ سود | ۴ درصد سالانه |
| یادداشت نرخ | دو مسیر: بیکارمزد از انجمن حامیان فرهنگ قرضالحسنه با حق عضویت پلهای (برای ۵۰۰ میلیون ۱۳٬۸۹۰٬۰۰۰ تومان)، یا ۴٪ سالانه بر ماندهی اصل از همراهبانک و اینترنتبانک. |
| مدت بازپرداخت | تا ۶۰ ماه |
| نوع ضمانت | اعتبارسنجی - ضامن معتبر |
| نحوهی ثبتنام | غیرحضوری (بدون مراجعه برای ثبت درخواست) |
| نیاز به ضامن | بله |
| نیاز به اعتبارسنجی | بله |
| وضعیت عملی | در حال پرداخت |
| هزینههای جانبی | هزینههای متداول بانکی شامل هزینههای افتتاح حساب، اعتبارسنجی و دریافت وام |
|---|
قسط و مجموع بازپرداخت این طرح در منبع ما ثبت نشده است.
| سپردهی پیش از وام | دارد |
|---|---|
| مدت خواب سپرده | ۳ ماه |
| مسدودی سپرده | ندارد |
بانک قرضالحسنه رسالت، بانک تمامدیجیتال و بدون شعبه، در سال ۱۴۰۵ به اشخاص حقیقی تا ۵۰۰ میلیون تومان، به اصناف و مشاغل خرد تا ۱ میلیارد تومان و به اشخاص حقوقی تا ۱ میلیارد و ۵۰۰ میلیون تومان وام قرضالحسنه میدهد، با بازپرداخت ۱۲ تا ۶۰ ماه. وام از دو مسیر گرفته میشود: بیکارمزد از بخش انجمن حامیان فرهنگ قرضالحسنه در امرسالت با پرداخت حق عضویت پلهای (طرح خرداد ۱۴۰۵)، یا با کارمزد ۴ درصد سالانه از همراهبانک و اینترنتبانک بر پایهی میانگین حساب. امتیاز وام با ۳ تا ۶ ماه ماندن پول در حساب قرضالحسنه ساخته میشود و هر ماه ماندن بیشتر، ۲ ماه به مدت بازپرداخت اضافه میکند. همهی مراحل غیرحضوری است: عضویت و افتتاح حساب در mresalat.ir، اعتبارسنجی در سامانهی مرآت (imerat.ir)، خرید سفتهی الکترونیکی به مبلغ ۱۲۰ درصد وام در آیکاپ (icup.ir) و امضای الکترونیکی قرارداد. رتبهی «ممتاز» و «کاملاً متناسب» مرآت ضامن نمیخواهد و رتبهی «متناسب» یک ضامن میخواهد. امتیاز را میتوان از «حامی باش» در امرسالت یا «معرفی وام» در پیشخوان مجازی منتقل کرد: به بستگان درجه یک بدون محدودیت و به دیگران تا سقف سالانهی ۱ میلیارد تومان.
پاسخ کوتاه
بانک رسالت در ۱۴۰۵ به اشخاص حقیقی تا ۵۰۰ میلیون، اصناف تا ۱ میلیارد و اشخاص حقوقی تا ۱٫۵ میلیارد تومان وام قرضالحسنه میدهد، با بازپرداخت ۱۲ تا ۶۰ ماه. وام یا بیکارمزد با حق عضویت انجمن حامیان است یا با کارمزد ۴ درصد، و پیششرطش ۳ تا ۶ ماه خواب سپرده، اعتبارسنجی مرآت و سفتهی الکترونیکی ۱۲۰ درصدی است.
وام بانک رسالت در یک نگاه
در آبان ماه سال ۱۴۰۵، بانک قرضالحسنه رسالت بهعنوان نخستین بانک تمامدیجیتال و بدون شعبه در شبکه بانکی ایران، تسهیلات قرضالحسنه خود را در سه سقف مصوب ۵۰۰ میلیون تومان (۵ میلیارد ریال) برای اشخاص حقیقی، ۱ میلیارد تومان (۱۰ میلیارد ریال) برای اصناف و مشاغل خرد و ۱ میلیارد و ۵۰۰ میلیون تومان (۱۵ میلیارد ریال) برای اشخاص حقوقی با دوره بازپرداخت ۱۲ تا ۶۰ ماه ارائه میدهد. بر اساس آمار رسمی اعلامشده از سوی محمدحسین حسینزاده، مدیرعامل بانک قرضالحسنه رسالت در ۳۰ مهر ۱۴۰۵، این بانک در ششماهه نخست سال ۱۴۰۵ بیش از ۱ میلیون و ۱۱۰ هزار فقره وام به ارزش کل ۱۶۷ هزار میلیارد تومان (همت) پرداخت کرده است که نسبت به دوره مشابه سال قبل ۵۰ درصد رشد نشان میدهد و میانگین محاسباتی هر فقره وام را به حدود ۱۵۰ میلیون تومان میرساند.
معماری تسهیلاتدهی بانک رسالت در سال ۱۴۰۵ بر دو مسیر مجزا از نظر کارمزد استوار است: مسیر نخست، «نظام وام قرضالحسنه بدون کارمزد (۰ درصد)» است که از طریق عضویت در «انجمن حامیان فرهنگ قرضالحسنه و کارآفرینی اجتماعی» در سامانه امرسالت (mresalat.ir) و پرداخت حق عضویت و هزینه زیرساخت پلکانی (مطابق جدول رسمی طرح خرداد ۱۴۰۵ از صفر تا ۲۸ میلیون و ۷۴۰ هزار تومان متناسب با سقف مانده بدهی، و یا حدود ۶۰۰ هزار تومان در طرحهای خاص نظیر امداد ولایت) اجرا میشود؛ مسیر دوم، «وام قرضالحسنه مبتنی بر میانگین حساب با کارمزد ۴ درصد سالانه» است که پس از ۳ تا ۶ ماه خواب سپرده از طریق همراهبانک و اینترنتبانک رسالت (ibank.rqb.ir) اعطا میگردد.
دریافت هرگونه تسهیلات از این بانک—اعم از وامهای امتیازی، وام بدون کارمزد انجمن حامیان، خرید اقساطی از «اماقساط» یا وامهای تکلیفی ازدواج (۳۰۰ و ۳۵۰ میلیون تومان) و فرزندآوری (۴۴ تا ۲۲۰ میلیون تومان)—منوط به طی کردن زنجیره چهارگانه دیجیتال شامل افتتاح حساب و عضویت در امرسالت (mresalat.ir)، اعتبارسنجی هوشمند در سامانه مرآت (imerat.ir)، خرید سفته الکترونیکی به ارزش ۱۲۰ درصد مبلغ وام در اپلیکیشن آیکاپ (icup.ir) و امضای الکترونیکی قرارداد است. متقاضیان باید توجه داشته باشند که صرف افتتاح حساب یا دادوستد امتیاز به معنای دریافت قطعی سقف ۵۰۰ میلیون تومانی نیست و «توان بازپرداخت ماهانه» و رتبه اعتباری مرآت (ممتاز، کاملاً متناسب، متناسب یا نامتناسب)، مبلغ نهایی وام و الزام یا عدم الزام به معرفی ضامن را تعیین میکند. همچنین با توجه به هشدار رسمی بانک مرکزی در ۹ مهر ۱۴۰۵، هرگونه دادوستد غیررسمی امتیاز وام و تبلیغ واگذاری تسهیلات خارج از ضوابط شبکه رسمی بانکی، غیرقانونی و مستوجب پیگرد قضایی اعلام شده است.
تحول ساختار تسهیلات قرضالحسنه در سال ۱۴۰۵ تحت تأثیر مصوبه بانک مرکزی (ابلاغی از شهریور ۱۴۰۴ و تنفیذشده در سال ۱۴۰۵) شکل گرفته است که سقف فردی تسهیلات بانکهای قرضالحسنه را از ۴۰۰ میلیون تومان به ۵ میلیارد ریال معادل ۵۰۰ میلیون تومان افزایش داد. بررسی گزارش عملکرد ششماهه نخست سال ۱۴۰۵ بانک رسالت نشان میدهد که تمرکز بر بانکداری تمامدیجیتال و حذف مراجعات حضوری، سرعت تخصیص منابع را به شکل محسوسی افزایش داده است. در حالی که سقف اسمی وام اشخاص حقیقی ۵۰۰ میلیون تومان است، میانگین ۱۵۰ میلیون تومانی به ازای هر فقره وام پرداختشده در نیمه اول سال ۱۴۰۵ بیانگر آن است که بخش بزرگی از تقاضای شبکه بر وامهای خرد و متوسط متمرکز بوده و دریافت سقف کامل ۵۰۰ میلیونی نیازمند میانگین حساب سنگین و رتبه اعتباری مطلوب در سامانه مرآت است.
در بررسی ارقام و جداول منتشرشده در فضای وب در مهر و آبان ۱۴۰۵، ابهاماتی در خصوص سقفهای مختلف تسهیلات به چشم میخورد که نیازمند تفکیک دقیق بر پایه منابع رسمی است. گزارشهای تحلیلی منتشرشده در اواخر مهر ۱۴۰۵ تصریح میکنند که اعداد ۲۰۰، ۳۰۰ و ۴۰۰ میلیون تومان که در برخی وبسایتهای عمومی دیده میشوند، مربوط به سقفهای سالهای گذشته هستند. تنها استثنای فعال با سقف ۴۰۰ میلیون تومان در سال ۱۴۰۵، «وام ۴۰۰ میلیون تومانی ویژه معرفیشدگان صندوق امداد ولایت» است که در قالب تفاهمنامه حمایتی بانک رسالت و کمیته امداد با کارمزد صفر درصد پرداخت میشود و ضوابطی مجزا از وام عمومی اشخاص حقیقی دارد. همچنین در شهریور ۱۴۰۵ گزارشهایی درباره تسهیلات «بهجا» با سقف ۲۰۰ میلیون تومان بر پایه میانگین حساب سهماهه منتشر شده بود، اما سقف عمومی اشخاص حقیقی در پاییز ۱۴۰۵ همان ۵۰۰ میلیون تومان است.
علاوه بر این، برخلاف برخی جداول غیررسمی در سایتهای مشاورهای که عناوینی چون «وام خرید خودرو تا ۳۰۰ میلیون تومان»، «وام تعمیر مسکن تا ۱۰۰ میلیون تومان» یا «وام با جواز کسب با سود ۱۵ تا ۱۸ درصد» را به بانک رسالت نسبت دادهاند، بررسی مستندات سال ۱۴۰۵ نشان میدهد که بانک قرضالحسنه رسالت وام جداگانهای با قوانین اختصاصی برای خرید خودرو یا مسکن ارائه نمیدهد؛ بلکه متقاضیان برای این اهداف از همان وام قرضالحسنه عمومی تا سقف ۵۰۰ میلیون تومان استفاده میکنند و تنها برای تسهیلات تکلیفی «ودیعه، خرید یا ساخت مسکن» یا «ازدواج و فرزندآوری» از طریق سامانههای دولتی به این بانک معرفی میشوند.
در بخش کسبوکارها نیز سقف تسهیلات قرضالحسنه در سال ۱۴۰۵ برای اصناف و مشاغل خرد ۱ میلیارد تومان (۱۰ میلیارد ریال) و برای اشخاص حقوقی (شرکتها، تعاونیها و مؤسسات تجاری) ۱ میلیارد و ۵۰۰ میلیون تومان (۱۵ میلیارد ریال) با کارمزد ۴ درصد و دوره بازپرداخت حداکثر ۶۰ ماهه تعیین شده است. لازم به توضیح است که رقم ۷۵۰ میلیون تومان که در برخی راهنماهای اینترنتی برای امتیاز حقوقی ذکر شده، مربوط به سقفهای پیشین است و سقف مصوب پاییز ۱۴۰۵ معادل ۱.۵ میلیارد تومان است. در مقایسه با رقیب اصلی این بانک یعنی بانک قرضالحسنه مهر ایران—که در آبان ۱۴۰۵ طرحهایی نظیر «نورا» (تا سقف ۵۰۰ میلیون تومان با کارمزد صفر درصد و بازپرداخت ۱۸ تا ۶۰ ماهه)، «نیلوفر» و «ارکیده» را عرضه کرده است—مزیت رقابتی بانک رسالت در یکپارچگی کامل فرآیندهای غیرحضوری، حذف ضامن سنتی به کمک الگوریتمهای سامانه مرآت و تنوع ابزارهای خرید اقساطی در بازار اعضا نهفته است.
| ردیف | گروه متقاضیان / نوع طرح تسهیلاتی | سقف مصوب در آبان ۱۴۰۵ | نرخ کارمزد / مدل هزینه | دوره بازپرداخت | مرجع ثبت درخواست اولیه |
|---|---|---|---|---|---|
| ۱ | اشخاص حقیقی (طرح بدون کارمزد حامیان) | تا ۵۰۰ میلیون تومان | ۰٪ (پرداخت حق عضویت پلکانی انجمن) | ۱۲ تا ۶۰ ماه | سامانه امرسالت (mresalat.ir - بخش انجمن حامیان) |
| ۲ | اشخاص حقیقی (طرح میانگین حساب) | تا ۵۰۰ میلیون تومان | ۴٪ سالانه (در برخی گزارشهای قدیمی ۲٪) | ۱۲ تا ۶۰ ماه | همراهبانک و اینترنتبانک رسالت (ibank.rqb.ir) |
| ۳ | اصناف و مشاغل خرد | تا ۱ میلیارد تومان | ۰٪ (در قالب حامیان) یا ۴٪ سالانه | ۱۲ تا ۶۰ ماه | سامانه امرسالت / پیشخوان مجازی رسالت |
| ۴ | اشخاص حقوقی (شرکتها و مؤسسات) | تا ۱.۵ میلیارد تومان | ۴٪ سالانه (بدون سود) | تا ۶۰ ماه | پیشخوان مجازی (pishkhan.rqbank.ir) و اینترنتبانک |
| ۵ | طرح حمایتی صندوق امداد ولایت | تا ۴۰۰ میلیون تومان | ۰٪ (ویژه معرفیشدگان کمیته امداد) | متناسب با طرح | معرفینامه صندوق امداد ولایت + بخش انجمن حامیان |
| ۶ | تسهیلات قرضالحسنه ازدواج (تکلیفی) | ۳۰۰ میلیون (۳۵۰ میلیون با شرط سنی؛ ۶۰۰/۷۰۰ میلیون ایثارگران) | حداکثر ۴٪ سالانه | ۱۲۰ ماه (۱۰ سال) | سامانه بانک مرکزی (ve.cbi.ir) سپس mresalat.ir |
| ۷ | تسهیلات قرضالحسنه فرزندآوری (تکلیفی) | ۴۴ تا ۲۲۰ میلیون تومان (فرزند اول تا پنجم به بعد) | حداکثر ۴٪ سالانه | ۳۶ تا ۸۴ ماه (+ ۶ ماه تنفس) | سامانه بانک مرکزی (ve.cbi.ir) سپس mresalat.ir |
یکی از پرتکرارترین پرسشهای متقاضیان در آبان ۱۴۰۵ این است که آیا کارمزد وام بانک رسالت صفر درصد است، ۲ درصد یا ۴ درصد؟ پاسخ دقیق در تفکیک دو بستر حقوقی و عملیاتی این بانک نهفته است. بانک قرضالحسنه رسالت در کنار فعالیت بانکی متعارف خود، در قالب یک زیستبوم اقتصادی-اجتماعی با «انجمن حامیان فرهنگ قرضالحسنه و کارآفرینی اجتماعی» (qhamian.ir) که نهادی با سابقه ۳۰ ساله و قریب به ۱۰ میلیون عضو است، همکاری میکند. بر این اساس، متقاضیان با دو ساختار کاملاً متفاوت روبهرو هستند:
در این مدل که به گفته مدیرعامل بانک رسالت یکی از محورهای اصلی فعالیت این بانک در سال ۱۴۰۵ بوده است، بانک رسالت بابت اصل تسهیلات هیچگونه کارمزد درصدی (۰٪) دریافت نمیکند. در عوض، متقاضی برای بهرهمندی از مزایای زیستبوم—شامل دریافت وام قرضالحسنه بدون کارمزد، عضویت و راهبری در کانونهای همیاری اجتماعی، هستههای کارآفرینی اجتماعی، هسته اعتماد اجتماعی و هسته رسالت آسمانی، معافیت از هزینه خدمات خرید اقساطی در امبازار و تخفیف در حقالعمل عرضهکنندگان—باید «حق عضویت بهعلاوه هزینه زیرساخت و فناوری» را به انجمن حامیان فرهنگ قرضالحسنه پرداخت کند.
در حالی که برخی گزارشهای رسانهای هزینه عضویت سالانه انجمن حامیان را برای مبالغ بالای ۲۰ میلیون تومان (بهویژه در طرحهایی نظیر امداد ولایت) حدود ۶۰۰ تا ۷۰۰ هزار تومان ذکر کردهاند، مستندات رسمی سامانه «ماهر» دانشگاه توسعه اجتماعی رسالت (maher.resalatuniversity.ir) نشان میدهد که از خرداد ماه سال ۱۴۰۵ طرح جدید حق عضویت پلکانی به اجرا درآمده است. در طرح خرداد ۱۴۰۵، مبلغ حق عضویت و هزینه زیرساخت بر اساس «سقف مانده بدهی در امرسالت» در ۲۱ پله از ۱۰ میلیون تومان تا ۱ میلیارد تومان تعیین میگردد.
بر اساس جدول رسمی طرح خرداد ۱۴۰۵، دریافت وام بدون کارمزد تا سقف ۱۰ میلیون تومان کاملاً رایگان است و برای سقف ۵۰۰ میلیون تومان (پله ۵۳۵ میلیون تومانی) نیازمند پرداخت ۱۳ میلیون و ۸۹۰ هزار تومان حق عضویت و هزینه زیرساخت است. در مقابل، همین وام در مدل کارمزد ۴ درصد سالانه طی ۶۰ ماه، ۶۰ میلیون تومان هزینه کارمزد به همراه دارد.
قوانین کلیدی و ظرایف محاسباتی طرح حق عضویت خرداد ۱۴۰۵ (در حال اجرا در آبان ۱۴۰۵) بر چهار قاعده سیستمی استوار است که هر متقاضی باید پیش از شارژ حساب کاربری در بخش «انجمن حامیان فرهنگ قرضالحسنه» در mresalat.ir مد نظر قرار دهد. نخست آنکه سقف تعیینشده در هر پله، صرفاً شامل «مانده بدهی فعلی» متقاضی در سامانه امرسالت است و نه اصل وام اولیه؛ برای نمونه، اگر فردی پیشتر ۱۰۰ میلیون تومان وام گرفته و ۵۰ میلیون تومان از اقساط آن را تسویه کرده باشد، تنها ۵۰ میلیون تومان مانده بدهی او در محاسبه سقف جدید لحاظ میشود. دوم آنکه رعایت سقف مانده بدهی در نخستین درخواست پس از شروع طرح (خرداد ۱۴۰۵)، شامل وامهای دریافتیِ قبل از شروع طرح نمیشود و متقاضی در ابتدا فقط بر مبنای مبلغ وام جدید حق عضویت میپردازد، اما در درخواستهای بعدی رعایت سقف مانده بدهی شامل تمامی وامها خواهد بود.
سومین قاعده مربوط به عدم پرداخت مجدد و محاسبه مابهالتفاوت است: اگر متقاضی حق عضویت پلهای بالاتر (مثلاً تا سقف ۱۰۰ میلیون تومان) را پرداخت کند اما در مرحله اول ۵۰ میلیون تومان وام بگیرد، برای دریافت ۵۰ میلیون تومان باقیمانده در همان سطح، نیازی به پرداخت مجدد حق عضویت ندارد. همچنین اگر فردی برای وام اول ۱۰۰ میلیون تومانی مبلغ ۲,۴۹۰,۰۰۰ تومان پرداخته باشد و دو ماه بعد قصد دریافت ۴۰ میلیون تومان وام جدید داشته باشد (که مجموع بدهی را به پله ۱۴۹,۹۹۹,۹۹۹ تومانی با هزینه ۳,۳۹۰,۰۰۰ تومان میرساند)، سامانه صرفاً مابهالتفاوت دو پله (یعنی مبلغ ۹۰۰,۰۰۰ تومان) را دریافت میکند. چهارم آنکه در صورت پرداخت حق عضویت از طریق گزینه «شارژ» و عدم ثبت سیستمی آن در پرونده، مبلغ پرداختشده حداکثر طی ۷۲ ساعت به حساب بانکی متقاضی بازگردانده میشود.
| پله | سقف مانده بدهی در امرسالت (تومان) | مبلغ حق عضویت و هزینه زیرساخت (تومان) | پله | سقف مانده بدهی در امرسالت (تومان) | مبلغ حق عضویت و هزینه زیرساخت (تومان) |
|---|---|---|---|---|---|
| ۱ | تا ۱۰,۰۰۰,۰۰۰ | ۰ (رایگان) | ۱۲ | تا ۳۳۹,۹۹۹,۹۹۹ | ۸,۴۹۰,۰۰۰ |
| ۲ | تا ۱۴,۹۹۹,۹۹۹ | ۲۴۰,۰۰۰ | ۱۳ | تا ۳۹۹,۹۹۹,۹۹۹ | ۱۰,۱۴۰,۰۰۰ |
| ۳ | تا ۲۴,۹۹۹,۹۹۹ | ۳۹۰,۰۰۰ | ۱۴ | تا ۴۶۴,۹۹۹,۹۹۹ | ۱۱,۹۴۰,۰۰۰ |
| ۴ | تا ۳۹,۹۹۹,۹۹۹ | ۶۹۰,۰۰۰ | ۱۵ | تا ۵۳۴,۹۹۹,۹۹۹ (پوشش سقف حقیقی) | ۱۳,۸۹۰,۰۰۰ |
| ۵ | تا ۵۹,۹۹۹,۹۹۹ | ۱,۱۴۰,۰۰۰ | ۱۶ | تا ۶۰۹,۹۹۹,۹۹۹ | ۱۵,۹۹۰,۰۰۰ |
| ۶ | تا ۸۴,۹۹۹,۹۹۹ | ۱,۷۴۰,۰۰۰ | ۱۷ | تا ۶۸۹,۹۹۹,۹۹۹ | ۱۸,۲۴۰,۰۰۰ |
| ۷ | تا ۱۱۴,۹۹۹,۹۹۹ | ۲,۴۹۰,۰۰۰ | ۱۸ | تا ۷۷۴,۹۹۹,۹۹۹ | ۲۰,۶۴۰,۰۰۰ |
| ۸ | تا ۱۴۹,۹۹۹,۹۹۹ | ۳,۳۹۰,۰۰۰ | ۱۹ | تا ۸۶۴,۹۹۹,۹۹۹ | ۲۳,۱۹۰,۰۰۰ |
| ۹ | تا ۱۸۹,۹۹۹,۹۹۹ | ۴,۴۴۰,۰۰۰ | ۲۰ | تا ۹۵۹,۹۹۹,۹۹۹ | ۲۵,۸۹۰,۰۰۰ |
| ۱۰ | تا ۲۳۴,۹۹۹,۹۹۹ | ۵,۶۴۰,۰۰۰ | ۲۱ | تا ۱,۰۰۰,۰۰۰,۰۰۰ | ۲۸,۷۴۰,۰۰۰ |
| ۱۱ | تا ۲۸۴,۹۹۹,۹۹۹ | ۶,۹۹۰,۰۰۰ | — | — | — |
در مسیر متعارف بانکی که بدون عضویت در انجمن حامیان و صرفاً بر پایه میانگین حساب از طریق همراهبانک یا اینترنتبانک رسالت درخواست میشود، اگرچه در سالهای گذشته کارمزد ۲ درصد شهرت داشت و هنوز در برخی مقالات قدیمیتر وب به چشم میخورد، اما گزارشهای معتبر مالی در شهریور و مهر ۱۴۰۵ نرخ کارمزد جاری را ۴ درصد سالانه (مطابق سقف کارمزد قرضالحسنه بانک مرکزی برای اشخاص حقیقی و حقوقی) اعلام کردهاند.
در محاسبه اقساط و کارمزد برای سقف ۵۰۰ میلیون تومان با بازپرداخت ۶۰ ماهه (۵ ساله) و کارمزد ۴ درصد، کارمزد سالانه بر مبنای مانده اصل وام در هر سال محاسبه میشود؛ بهطوریکه کارمزد ۵ سال به ترتیب در سال اول ۲۰ میلیون تومان، در سال دوم ۱۶ میلیون تومان، در سال سوم ۱۲ میلیون تومان، در سال چهارم ۸ میلیون تومان و در سال پنجم ۴ میلیون تومان خواهد بود. در نتیجه، مجموع کل کارمزد ۵ ساله برابر با ۶۰,۰۰۰,۰۰۰ تومان (حدودی) و مجموع کل وام و کارمزد بازپرداختی ۵۶۰,۰۰۰,۰۰۰ تومان میشود. مبلغ هر قسط ماهانه در این حالت ۹,۰۹۰,۹۰۹ تومان (حدودی) (و در یک برآورد تحلیلی دیگر حدود ۹ تا ۹.۳ میلیون تومان در ماه) است. مقایسه این ارقام نشان میدهد که برای وام ۵۰۰ میلیون تومانی ۶۰ ماهه، استفاده از مسیر بدون کارمزد انجمن حامیان (با هزینه ۱۳ میلیون و ۸۹۰ هزار تومان) نسبت به مسیر کارمزد ۴ درصد (با هزینه ۶۰ میلیون تومان)، مبلغ ۴۶ میلیون و ۱۱۰ هزار تومان (حدودی) صرفهجویی برای وامگیرنده به همراه دارد.
پیششرط بنیادین دریافت تسهیلات در بانک رسالت، ایجاد «امتیاز تسهیلاتی» (معدل حساب) از طریق ماندگاری سپرده در حساب قرضالحسنه به مدت حداقل ۳ ماه و حداکثر ۶ ماه است. بانک رسالت یک فرمول ریاضی ثابت و عمومی را برای تمام مشتریان منتشر نکرده است، چراکه سیستم هوشمند بانک ترکیبی از «مبلغ میانگین موجودی روزانه»، «مدت خواب سپرده»، «نوع حساب»، «پویایی و گردش ماهانه حساب» و «رتبه اعتباری مرآت» را در تعیین امتیاز نهایی دخیل میکند.
بر اساس برآوردهای تخصصی منتشرشده، نرخ پایه تولید امتیاز (برای وام با بازپرداخت استاندارد ۱۲ ماهه) بر حسب نوع حساب متقاضی متفاوت است: در حساب قرضالحسنه پسانداز عادی (طرح نیکآفرین) به ازای هر ۱ میلیون تومان سپرده، روزانه حدود ۵,۵۰۰ تومان، ماهانه (۳۰ روز) حدود ۱۶۵,۰۰۰ تومان (معادل ۱۶.۵ تا ۱۶.۷ درصد مبلغ سپرده در هر ماه) و سالانه حدود ۱,۹۸۰,۰۰۰ تومان امتیاز وام ۱۲ ماهه تولید میشود. بنابراین، سپردهگذاری ۱۰۰ میلیون تومان در این حساب، روزانه ۵۵۰ هزار تومان، ماهانه ۱۶.۵ میلیون تومان، پس از ۳ ماه حدود ۴۹.۵ تا ۵۰ میلیون تومان و پس از ۶ ماه کامل حدود ۹۹ تا ۱۰۰ میلیون تومان امتیاز وام ۱۲ ماهه ایجاد مینماید (و ۱ میلیارد تومان سپرده نیز پس از ۶ ماه، ۱ میلیارد تومان امتیاز یکساله تولید میکند که تا سقف ۵۰۰ میلیون تومان برای شخص حقیقی قابل دریافت و مابقی قابل ذخیره یا انتقال است). در حساب پسانداز ویژه (با عضویت در انجمن حامیان) نرخ تولید امتیاز روزانه به ازای هر ۱ میلیون تومان به حدود ۶,۰۰۰ تومان (۶۰۰ هزار تومان روزانه برای ۱۰۰ میلیون تومان) میرسد، در حالی که حساب قرضالحسنه جاری روزانه حدود ۳,۰۰۰ تومان به ازای هر میلیون تومان (۹۰ میلیون تومان در ماه به ازای ۱ میلیارد تومان سپرده) امتیاز تولید میکند.
در سیستم امتیازدهی بانک رسالت، تمام امتیازها به صورت ۱۲ ماهه استاندارد (و در خرید اقساطی بر مبنای ۱۰ ماهه) همسنگسازی میشوند. پس از گذشت دوره پایه خواب سپرده، متقاضی میتواند میان «مبلغ وام» و «تعداد اقساط» دست به انتخاب بزند؛ بهطوریکه هرچه نسبت مبلغ وام به معدل حساب کمتر باشد، دوره بازپرداخت طولانیتر خواهد بود. همچنین طبق قانون خواب سپرده اضافی، به ازای هر ۱ ماه ماندن بیشتر پول در حساب پس از دوره ۶ ماهه، ۲ ماه به طول مدت بازپرداخت اقساط اضافه میشود (برای نمونه، ۱۲ ماه خواب سپرده، امتیاز لازم برای وام معادل ۱۰۰ درصد سپرده با بازپرداخت ۲۴ ماهه را فراهم میکند). نکته کلیدی آن است که ثبت درخواست یا دریافت وام، پول موجود در حساب قرضالحسنه را قفل یا مسدود نمیکند و مشتری پس از ثبت نهایی امتیاز میتواند اصل سپرده خود را برداشت نماید.
| نوع حساب / نسبت وام به معدل حساب | شاخص محاسباتی در سال ۱۴۰۵ | خروجی امتیاز / حداکثر دوره بازپرداخت |
|---|---|---|
| حساب قرضالحسنه پسانداز (نیکآفرین) | به ازای هر ۱۰۰ میلیون تومان سپرده | ۵۵۰,۰۰۰ تومان روزانه / ۱۶.۵ میلیون ماهانه / ۱۰۰ میلیون پس از ۶ ماه (۱۲ ماهه) |
| حساب پسانداز ویژه (اعضای حامیان) | به ازای هر ۱۰۰ میلیون تومان سپرده | ۶۰۰,۰۰۰ تومان روزانه / ۱۸ میلیون ماهانه |
| حساب قرضالحسنه جاری | به ازای هر ۱۰۰ میلیون تومان سپرده | ۳۰۰,۰۰۰ تومان روزانه / ۹ میلیون ماهانه |
| دریافت وام معادل ۱۰۰٪ معدل حساب | ۶ ماه خواب سپرده پایه | حداکثر بازپرداخت ۱۲ ماهه (افزایش ۲ ماه به ازای هر ماه خواب بیشتر) |
| دریافت وام معادل ۵۰٪ معدل حساب | ۶ ماه خواب سپرده پایه | حداکثر بازپرداخت ۲۴ ماهه |
| دریافت وام معادل ۳۳٪ معدل حساب | ۶ ماه خواب سپرده پایه | حداکثر بازپرداخت ۳۶ ماهه |
| دریافت وام معادل ۲۵٪ معدل حساب | ۶ ماه خواب سپرده پایه | حداکثر بازپرداخت ۴۸ ماهه |
| دریافت وام معادل ۲۰٪ معدل حساب | ۶ ماه خواب سپرده پایه | حداکثر بازپرداخت ۶۰ ماهه |
بسیاری از مشتریان با پدیده «صفر نمایش داده شدن امتیاز» در پیشخوان مجازی یا آیکاپ مواجه میشوند. بررسیهای تحلیلی نشان میدهد که صفر شدن امتیاز ناشی از پنج نقطه شکست اصلی است: نخست، افتتاح حساب جدید (که تا ۱ ماه اول امتیازی ندارد) یا کاهش موجودی حساب به کمتر از حد نصاب ۱۰ میلیون تومان (و در برخی قوانین خاص زیر ۵۰ میلیون تومان)؛ دوم، راکد بودن حساب و نبود گردش مالی، چراکه بانک حسابهای فاقد تراکنش را کمفعال تلقی کرده و میانگین آنها را صفر لحاظ میکند و مشتری برای حفظ امتیاز و دریافت ۱۰ تا ۲۰ درصد امتیاز بیشتر باید ماهانه حداقل ۱۰ درصد موجودی حساب را گردش (واریز و برداشت منظم) دهد؛ سوم، رتبه اعتباری پایین در سامانه مرآت (رتبه C یا D) به دلیل چک برگشتی، بدهی معوق یا عدم بارگذاری مدارک شغلی؛ چهارم، برداشتهای سنگین در میانه دوره میانگینگیری؛ و پنجم، لغو یا رد شدن انتقال امتیاز که باعث میشود امتیاز حساب تا نهایی شدن فرآیند لغو (حدود ۵ روز) موقتاً صفر نمایش داده شود.
همچنین بر اساس گزارشهای اواخر مهر و ابتدای آبان ۱۴۰۵، متقاضیان میتوانند پیش از ثبت درخواست نهایی، از طریق گزینه «برآورد تسهیلات» در پیشخوان مجازی (pishkhan.rqbank.ir یا pwa.rqbank.ir) و اپلیکیشن آیکاپ (icup.ir)، با وارد کردن کد ملی، شماره حساب ۷ یا ۸ رقمی و توان پرداخت اقساط خود، «سقف اعتبار» و «امتیاز تسهیلات» را مشاهده کرده و طرحهای مختلف را با درآمد ماهانه خانوار بسنجند. بانک تأکید کرده است که ارقام نمایشدادهشده در بخش برآورد، تخمینی بر پایه اطلاعات موجود است و تصمیم قطعی پس از بررسی نهایی درخواست اعلام میشود.
بانک قرضالحسنه رسالت با حذف کامل شعب فیزیکی در فرآیند تسهیلاتدهی، خدمات خود را بر روی شبکهای از سامانههای تخصصی (در قالب زیستبوم ۶ سازمان شامل بانک رسالت، انجمن حامیان فرهنگ قرضالحسنه، گروه توسعه کارآفرینی ثمین و شرکت پردازش اطلاعات مالی پارت) توزیع کرده است. برای جلوگیری از سردرگمی متقاضیان در میان درگاههای متعدد و حفظ امنیت اطلاعات شخصی، جدول زیر معماری رسمی درگاهها و خطوط پشتیبانی بانک را در آبان ۱۴۰۵ نشان میدهد:
| نام سامانه / درگاه رسمی | نشانی اینترنتی دقیق | کارکرد اصلی در فرآیند دریافت وام | شمارههای تماس و پشتیبانی رسمی |
|---|---|---|---|
| وبسایت رسمی بانک رسالت | https://www.rqbank.ir | درگاه اطلاعرسانی بخشنامهها، لینک دانلود اپلیکیشنها و چت آنلاین | مرکز تماس بانک: ۰۲۱-۴۷۰۶، ۴۷۴۷ و ۸۸۸۸۸ |
| پرتال جامع مشتریان (امرسالت) | https://mresalat.ir (new.mresalat.ir) | عضویت، افتتاح حساب، انجمن حامیان (وام بدون کارمزد)، انتقال امتیاز (حامی باش)، اماقساط و تطبیق مدارک ازدواج/فرزند | پشتیبانی و مشاوره آنلاین ۲۴ ساعته درون سامانه امرسالت |
| سامانه اعتبارسنجی هوشمند مرآت | https://imerat.ir (user.imerat.ir / newmerat.ir) | تشکیل پرونده اعتباری، بارگذاری مدارک شغلی، تعیین توان بازپرداخت ماهانه و رتبه اعتباری (ممتاز تا نامتناسب) | پشتیبانی اختصاصی مرآت: ۰۲۱-۷۲۴۲۳۹۰۰ |
| پیشخوان مجازی بانک رسالت | https://pishkhan.rqbank.ir (vc.rqbank.ir / pwa.rqbank.ir) | مشاهده میانگین حساب، ابزار «برآورد تسهیلات»، معرفی وام (انتقال امتیاز)، خدمات کارت، چک صیادی و گواهی تمکن | پشتیبانی تلفنی: ۴۷۴۷ |
| اپلیکیشن و سامانه آیکاپ (iCup) | https://icup.ir | صدور گواهی امضای دیجیتال، خرید و ثبت «سفته الکترونیکی» (بهبوددهنده)، لینک کردن حسابها و ماشینحساب امتیاز | پشتیبانی از طریق مرکز تماس رسالت |
| اینترنتبانک (ویبانک) و همراهبانک | https://ibank.rqb.ir (اپلیکیشن نسخه ۱۲.۸.۱) | ثبت نهایی درخواست وامهای با کارمزد، وام ازدواج/فرزندآوری و انجام امضای الکترونیکی قرارداد | پشتیبانی فنی همراه بانک و پیشخوان |
| انجمن حامیان و سامانه ماهر | https://qhamian.ir و https://maher.resalatuniversity.ir | عضویت در کانونهای همیاری اجتماعی و دسترسی به راهنماهای آموزشی گامبهگام دانشگاه رسالت | دفتر انجمن حامیان (تهران): ۰۲۱-۶۶۰۰۵۸۷۹ |
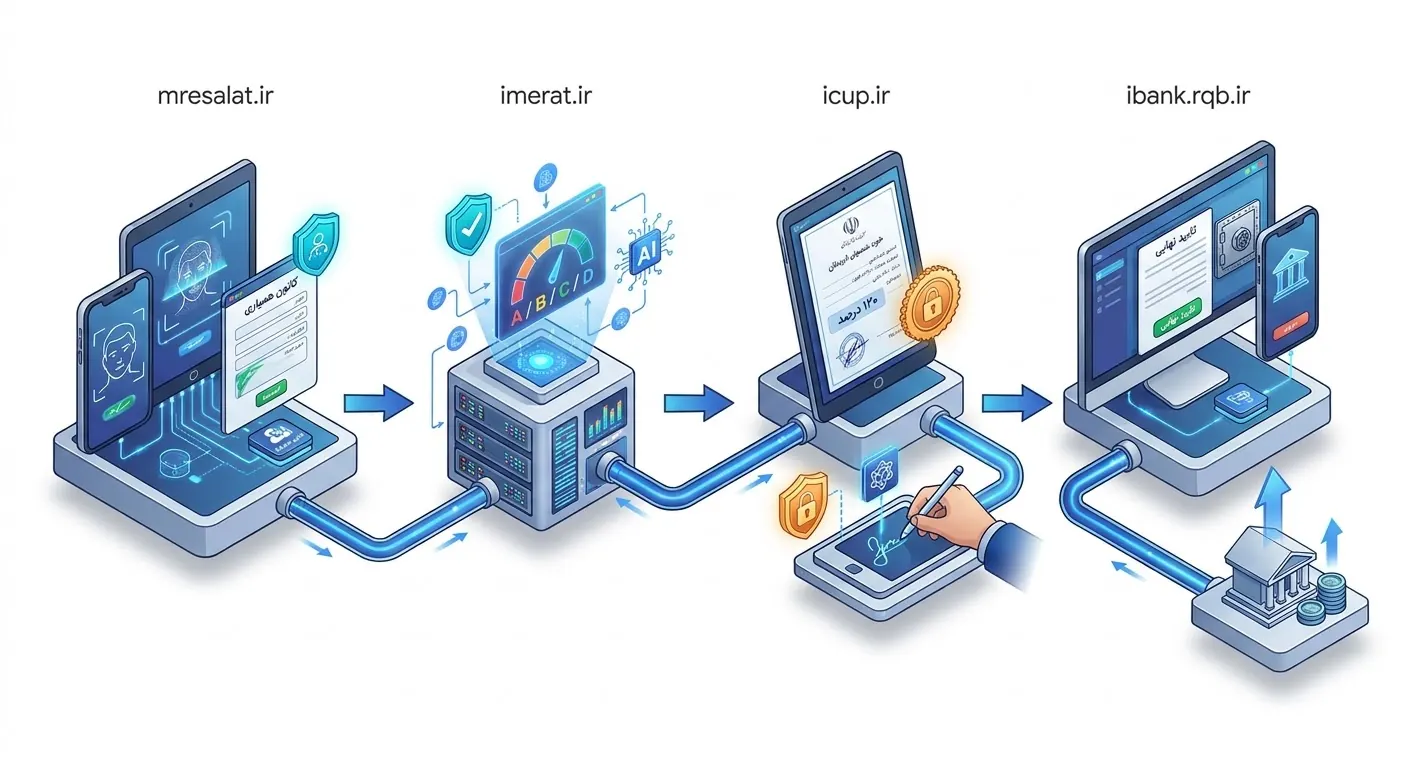
mresalat.ir)متقاضیانی که فاقد حساب فعال (با پیششماره جدید که با عدد ۱۰ شروع میشود) هستند، باید از طریق mresalat.ir (یا new.mresalat.ir) فرآیند عضویت و افتتاح حساب آنلاین را طی کنند؛ همچنین اتباع خارجی دارای گزینه اختصاصی «ثبتنام اتباع» در این سامانه هستند. مدارک الزامی در این مرحله شامل سیمکارت به نام متقاضی (جهت تطبیق در سامانه شاهکار)، تصویر پشت و روی کارت ملی هوشمند (یا رسید آن)، ثبت دقیق آدرس و کد پستی، بارگذاری تصویر نمونه امضا بر روی کاغذ سفید بدون خط، ضبط ویدئوی سلفی زنده همراه با قرائت متن نمایشدادهشده در سامانه (با رعایت شئونات اسلامی)، و پرداخت هزینه صدور و ارسال پستی کارت بانکی است. علاوه بر این، متقاضی باید از طریق سامانه امرسالت یا سایت qhamian.ir در یکی از «کانونهای همیاری اجتماعی» عضو شود، چراکه درج «شناسه و نام کانون» در فرمهای سامانه مرآت الزامی است.
imerat.ir)سامانه مرآت جایگزین نیروی انسانی در بررسی پروندههای وام شده است و با اتصال مستقیم به پایگاههای داده بانک مرکزی، ثبت احوال و سیستمهای قضایی، رفتار مالی، سوابق اعتباری و توان بازپرداخت متقاضی را آنالیز میکند. تمامی مدارک باید به صورت فایل دیجیتال با فرمت JPG یا PDF و حجم کمتر از ۵۰۰ کیلوبایت بارگذاری شوند. علاوه بر مدارک هویتی، سند یا اجارهنامه محل سکونت و شماره حساب رسالت، ارائه پرینت گردش حساب ۳ ماهه ممهور به مهر بانک (از حسابی که درآمد فرد به آن واریز میشود) برای همه متقاضیان الزامی است. مدارک شغلی برای کارمندان شامل «آخرین فیش حقوقی» و «حکم کارگزینی یا قرارداد معتبر ممهور» و برای مشاغل آزاد شامل «تصویر جواز کسب یا پروانه فعالیت معتبر» است.
پس از تکمیل اطلاعات درآمدی (با اعداد انگلیسی در کیبورد و منطبق با گردش حساب) و پرداخت هزینه اعتبارسنجی (که در یک راهنمای آموزشی بر اساس تعرفه ۱۴۰۴ حدود ۱۵۴,۰۰۰ تومان و در نظرات کاربران حدود ۶۳ تا ۸۸ هزار تومان ذکر شده است)، کد رهگیری صادر شده و نتیجه ظرف ۳ تا ۷ روز کاری اعلام میگردد. گواهی صادرشده در سامانه مرآت طبق گزارشهای کاربران ۱۰ ماه تا یک سال اعتبار دارد و در طول مدت اعتبار آن، متقاضی میتواند بدون نیاز به اعتبارسنجی مجدد (به شرط خرید سفتههای مجزا)، چند فقره وام دریافت کند. خروجی سامانه مرآت یک سقف ریالی به عنوان «توان بازپرداخت ماهانه» (مثلاً ۶ میلیون تومان قسط در ماه) تعیین کرده و وضعیت متقاضی را در یکی از چهار سطح جدول زیر قرار میدهد:
| رتبه اعتباری در سامانه مرآت | معادل حروفی | وضعیت خوشحسابی و ریسک | شرط ضامن و تضامین مورد نیاز در آبان ۱۴۰۵ |
|---|---|---|---|
| ۱. ممتاز (Excellent) | رتبه A عالی | خوشحسابی کامل، گردش حساب منظم و درآمد مکفی | کاملاً بدون ضامن؛ صرفاً ارائه سفته الکترونیکی توسط خود متقاضی |
| ۲. کاملاً متناسب (Fully Proportional) | رتبه A / B+ | ریسک اعتباری پایین و تناسب کامل درآمد با قسط | بدون نیاز به ضامن؛ صرفاً خرید یک فقره سفته الکترونیکی ۱۲۰٪ توسط متقاضی |
| ۳. متناسب (Proportional) | رتبه B | دارای توان بازپرداخت اما نیازمند پوشش ریسک | نیازمند معرفی ۱ ضامن معتبر؛ اعتبارسنجی متقاضی و ضامن در مرآت + ارائه سفته الکترونیکی توسط هر دو نفر |
| ۴. نامتناسب (Disproportional) | رتبه C / D | دارای چک برگشتی، قسط معوق یا عدم تناسب درآمد | رد درخواست وام؛ عدم امکان ثبت درخواست تا رفع سوءاثر در سامانه «محچک» بانک مرکزی |
در خصوص ضوابط ضامن برای رتبه «متناسب»، هر پرونده وام تنها میتواند یک ضامن داشته باشد و سقف تعهد ضامن در سامانه مرآت باید به میزان ۱۲۰ درصد مبلغ وام یا بیشتر باشد. همچنین در رتبههای اعتباری نامتناسب ناشی از بدحسابی، ممکن است تا ۳ سال پس از تاریخ تسویه وام معوق امکان دریافت تسهیلات جدید وجود نداشته باشد.
icup.ir)سفته الکترونیکی بانک رسالت (که برای ضامن با عنوان «بهبوددهنده» نیز شناخته میشود) بر بستر فناوری بلاکچین صادر میگردد تا امنیت گزارشها حفظ شده و از دستکاری جلوگیری شود. متقاضی باید وارد اپلیکیشن آیکاپ شود، ابتدا «گواهی امضای دیجیتال» دریافت کند و سپس سفته الکترونیکی را دقیقاً به مبلغ ۱۲۰ درصد (۱.۲ برابر) اصل وام درخواستی خریداری و ثبت نماید. طبق ضوابط بانک، از یک سفته الکترونیکی نمیتوان برای دریافت بیش از یک وام استفاده کرد و در صورت کافی نبودن مبلغ سفته خریداریشده، امکان خرید مابهالتفاوت وجود ندارد و متقاضی باید یک سفته کلی جدید به میزان ۱۲۰ درصد مبلغ وام خریداری کند.
فرآیند ثبت نهایی بسته به نوع وام در دو مسیر انجام میشود. برای وام بدون کارمزد انجمن حامیان، مراحل هفتگانه در mresalat.ir طی میشود که شامل ورود به امرسالت، انتخاب گزینه «درخواست وام قرضالحسنه بدون کارمزد» در بخش انجمن حامیان، زدن دکمه استعلام شرایط اولیه، انتخاب شماره حساب و طرح و فعالسازی اعتبار شخصی یا حامیان، تعیین مبلغ و مدت بازپرداخت از میان گزینههای پیشنهادی سامانه، انجام امضای الکترونیکی قرارداد و ثبت نهایی درخواست است. در مقابل، برای وامهای مبتنی بر میانگین حساب (با کارمزد) و وامهای ازدواج و فرزندآوری، ثبت نهایی و امضای قرارداد در اپلیکیشن همراهبانک رسالت (از مسیر منوی تسهیلات، سپس بخش گزارش درخواستها و انتخاب دکمه امضا) یا اینترنتبانک (ویبانک) انجام میپذیرد.
علاوه بر وام قرضالحسنه عمومی، بانک رسالت در آبان ۱۴۰۵ مجری مجموعهای از تسهیلات تکلیفی قانون حمایت از خانواده و جوانی جمعیت و همچنین طرحهای نوآورانه اعتبار خرید کالا است.
بر اساس دستورالعمل اجرایی بانک مرکزی در سال ۱۴۰۵، سقف فردی تسهیلات ازدواج و فرزندآوری نسبت به سال ۱۴۰۴ تغییر نکرده و کارمزد هر دو وام حداکثر ۴ درصد سالانه است (رقم ۴۷۰ هزار میلیارد تومان یا ۴۳۵ همت مطرح در بودجه، سقف کل منابع قرضالحسنه شبکه بانکی است و نه مبلغ فردی وام). همچنین در شهریور ۱۴۰۵ بانک مرکزی شیوهنامه «کارت رفاهی متصل به اوراق گام» را ابلاغ کرد که به متقاضیان اجازه میدهد به جای دریافت وجه نقد، وام ازدواج خود را با همان بازپرداخت ۱۰ ساله به اعتبار خرید کالا تبدیل کنند. شرط ثبتنام وام ازدواج آن است که سن متقاضی در زمان عقد کمتر از ۵۰ سال بوده و بیش از ۴ سال شمسی از تاریخ عقد نگذشته باشد. برای وام فرزندآوری نیز باید کمتر از ۲ سال شمسی از تاریخ تولد فرزند گذشته باشد و نرخ باروری شهرستان محل تولد پدر و فرزند بالای ۲.۵ نباشد.
| نوع تسهیلات تکلیفی در سال ۱۴۰۵ | گروه مشمول / ترتیب فرزند | مبلغ مصوب وام (تومان) | دوره بازپرداخت و تنفس | مبلغ سفته الکترونیکی آیکاپ (۱۲۰٪) |
|---|---|---|---|---|
| وام ازدواج عادی (پایه) | مرد ۲۵ سال و بالاتر / زن ۲۳ سال و بالاتر | ۳۰۰,۰۰۰,۰۰۰ (هر نفر) | ۱۲۰ ماهه (۱۰ سال) بدون تنفس | ۱ فقره سفته ۳۶۰ میلیون تومانی |
| وام ازدواج (با شرط سنی) | مرد زیر ۲۵ سال / زن زیر ۲۳ سال در زمان عقد | ۳۵۰,۰۰۰,۰۰۰ (هر نفر) | ۱۲۰ ماهه (۱۰ سال) بدون تنفس | ۱ فقره سفته ۴۲۰ میلیون تومانی |
| وام ازدواج ایثارگران (پایه) | ایثارگران مشمول بدون شرط سنی | ۶۰۰,۰۰۰,۰۰۰ (هر نفر) | ۱۲۰ ماهه (۱۰ سال) بدون تنفس | ۲ فقره سفته ۳۶۰ میلیون تومانی (۲ ضامن) |
| وام ازدواج ایثارگران (شرط سنی) | ایثارگران مشمول (مرد زیر ۲۵ / زن زیر ۲۳ سال) | ۷۰۰,۰۰۰,۰۰۰ (هر نفر) | ۱۲۰ ماهه (۱۰ سال) بدون تنفس | ۲ فقره سفته ۴۲۰ میلیون تومانی (۲ ضامن) |
| وام فرزندآوری (فرزند اول) | تولد فرزند اول | ۴۴,۰۰۰,۰۰۰ | ۳۶ ماهه (با ۶ ماه دوره تنفس) | معادل ۱۲۰٪ مبلغ وام در آیکاپ |
| وام فرزندآوری (فرزند دوم) | تولد فرزند دوم | ۸۸,۰۰۰,۰۰۰ | ۴۸ ماهه (با ۶ ماه دوره تنفس) | معادل ۱۲۰٪ مبلغ وام در آیکاپ |
| وام فرزندآوری (فرزند سوم) | تولد فرزند سوم | ۱۳۲,۰۰۰,۰۰۰ | ۶۰ ماهه (با ۶ ماه دوره تنفس) | معادل ۱۲۰٪ مبلغ وام در آیکاپ |
| وام فرزندآوری (فرزند چهارم) | تولد فرزند چهارم | ۱۶۵,۰۰۰,۰۰۰ | ۷۲ ماهه (با ۶ ماه دوره تنفس) | معادل ۱۲۰٪ مبلغ وام در آیکاپ |
| وام فرزندآوری (فرزند پنجم به بعد) | تولد فرزند پنجم و بالاتر | ۲۲۰,۰۰۰,۰۰۰ | ۸۴ ماهه (با ۶ ماه دوره تنفس) | معادل ۱۲۰٪ مبلغ وام در آیکاپ |
برخلاف سایر بانکها که نیازمند مراجعه حضوری به شعبه و ارائه ضامن کارمند رسمی با گواهی کسر از حقوق هستند، بانک رسالت تمام مراحل وام ازدواج و فرزندآوری را غیرحضوری انجام داده و هر ضامنی را که از نظر شغلی و اعتباری در سامانه مرآت تأیید شود، میپذیرد. مراحل ششگانه دریافت این تسهیلات در بانک رسالت به شرح زیر است:
ve.cbi.ir، تکمیل فرم ثبتنام اولیه، انتخاب «بانک قرضالحسنه رسالت» بهعنوان بانک عامل و دریافت کد رهگیری.mresalat.ir/fa/marriage-loan) یا وام فرزند (mresalat.ir/fa/child-loan) در سامانه امرسالت شود، اطلاعات عقد یا تولد و آدرس همراه با کد پستی را ثبت کند و هزینه خدمات تطبیق مدارک (۵۵,۰۰۰ تومان از طریق درگاه امحسام) را بپردازد.imerat.ir اعتبارسنجی شوند؛ طبق ضوابط بانک رسالت، زوج و زوجه نمیتوانند ضامن یکدیگر شوند، مگر آنکه پیش از این از طریق سامانه آیمرآت اعتبارسنجی شده و رتبه مستقل کسب کرده باشند.icup.ir سفته الکترونیکی (بهبوددهنده) را مطابق مقادیر ۱۲۰ درصدی مندرج در جدول بالا خریداری و ثبت نمایند.ویبانک) میشود، در بخش تسهیلات گزینه «درخواست وام» را انتخاب کرده و حتماً در بخش توضیحات عبارت «وام ازدواج» یا «وام فرزند» را درج میکند (این وامها از طریق بخش وام بدون کارمزد امرسالت قابل ثبت نیستند)؛ پس از فعال شدن دکمه «امضا» و امضای دیجیتال قرارداد، مبلغ وام ظرف ۱ تا ۷ روز کاری به حساب واریز میگردد.شفافسازی آماری درباره صف وام ازدواج و فرزندآوری در سال ۱۴۰۵: بر اساس آمار رسمی بانک مرکزی و گزارش نظارتی دیوان محاسبات کشور در ۱۸ و ۱۹ مهر ۱۴۰۵، کل شبکه بانکی کشور از ابتدای سال ۱۴۰۵ تا ۱۹ مهرماه بیش از ۱۹۰ همت تسهیلات ازدواج و فرزندآوری به بیش از ۸۰۴ هزار متقاضی پرداخت کرده است (با سرعت میانگین روزانه ۳,۹۰۰ نفر به ارزش ۹۳۰ میلیارد تومان)، اما تا پایان شهریورماه همچنان ۴۸ درصد متقاضیان وام ازدواج و ۵۹ درصد متقاضیان فرزندآوری (در مجموع نزدیک به ۸۰۰ هزار نفر در کل بانکها) در صف انتظار قرار داشتهاند و بیش از ۵۲ درصد پرداختها در سه بانک بزرگ تجاری (ملت، صادرات و ملی) متمرکز بوده است. در منابع رسمی منتشرشده تا آبان ۱۴۰۵، آمار تفکیکی دقیقی که سهم اختصاصی بانک رسالت از کل وامهای ازدواج و فرزندآوری پرداختشده در نیمه نخست سال را به صورت مجزا از کل ۱۶۷ همت تسهیلات این بانک نشان دهد، منتشر نشده است.
در سامانه امرسالت (mresalat.ir) بستری تحت عنوان «امبازار / بازار اعضا» و «اماقساط» طراحی شده است که به اعضا اجازه میدهد کالا و خدمات مورد نیاز خود را به صورت قسطی خریداری کنند. در این مدل، اعتبار خرید به دو روش فراهم میشود: یا خریدار از اعتبار و امتیاز حساب شخصی خود در بانک رسالت استفاده میکند، و یا عرضهکننده محصول (غرفهدار) بهعنوان «حامی» اعتبار لازم برای خرید اقساطی را تامین مینماید.
در سازوکار بازار اعضا، منظور از «آورده» میزان اعتباری است که خودِ خریدار باید برای انجام خرید تامین کند. به طور معمول، حامی یا غرفه بر اساس اقساط ۱۰ ماهه اعتبار مورد نظر را تامین میکند؛ بنابراین اگر خریدار بازه بازپرداخت را ۱۰ ماهه انتخاب کند، میزان آورده مورد نیاز او صفر میشود و تمام اعتبار توسط حامی تامین میگردد، اما در صورت تغییر تعداد ماهها (مثلاً انتخاب بازپرداخت ۴۲ ماهه)، مقدار آورده پرداختی توسط خریدار تغییر خواهد کرد و در صورت وجود «بیعانه نقدی»، پرداخت نقدی آن الزامی است. از آنجا که خرید اقساطی در نهایت از طریق تسهیلات بانک رسالت انجام میشود، مبلغ نهایی خرید یا قسط ماهانه نباید از سقف تعیینشده در اعتبارسنجی مرآت خریدار بیشتر باشد. پس از انتخاب محصول در سبد خرید، تنظیم اقساط در صفحه اماقساط و تایید کد پیامکی، وضعیت درخواست در صفحه «امبازار من» به حالت «در انتظار ثبت درخواست تسهیلات» درمیآید؛ سپس با دریافت پیامک تایید، خریدار وارد اینترنتبانک یا موبایلبانک رسالت شده، قرارداد را امضا و سفته الکترونیکی آیکاپ را ثبت میکند (که حدود ۳ روز کاری زمان میبرد) و پس از واریز تسهیلات به حساب مشتری و برداشت خودکار آن به حساب فروشنده، کالا توسط عرضهکننده ارسال میشود.
در حوزه تسهیلات حمایتی و اشتغالزایی، بانک رسالت در قالب همکاری با «صندوق امداد ولایت» کمیته امداد امام خمینی (ره)، تسهیلات قرضالحسنه بدون کارمزد (۰ درصد) را تا سقف ۴۰۰ میلیون تومان به نیازمندان دارای شرایط پرداخت میکند که ثبت درخواست آن از طریق بخش «انجمن حامیان» در سامانه امرسالت و با معرفی یک ضامن ثبتنامشده در سامانه انجام میگیرد. سایر تسهیلات اشتغالزایی تکلیفی (نظیر وامهای تبصره ۱۸ و خوداشتغالی با کارمزد ۴ درصد و بازپرداخت ۶۰ ماهه که در سال ۱۴۰۵ برای مددجویان کمیته امداد و بهزیستی در سطوح ۱۰۰ و ۱۵۰ میلیون تومان با برنامه افزایش تا ۳۰۰ میلیون تومان تعریف شده و در مجلس نیز پیشنهاد افزایش سقف آن به حداقل ۴۰۰ میلیون تومان مطرح شده است) نیازمند دریافت معرفینامه از نهاد متولی (کمیته امداد، بهزیستی یا بنیاد شهید) و ثبت طرح کسبوکار در سامانه جامع تسهیلات اشتغال کشور (tek.mcls.gov.ir) یا سامانه کارا جهت معرفی به بانکهای عامل منتخب است.
در خصوص تسهیلات بازنشستگان نیز باید توجه داشت که وام قرضالحسنه ۶۰ میلیون تومانی ویژه بازنشستگان تامین اجتماعی در سال ۱۴۰۵ از طریق کانونهای بازنشستگی و توسط بانک رفاه کارگران پرداخت میشود و تسهیلات ضروری بازنشستگان کشوری نیز بر عهده بانک صادرات است. با این حال، تمامی بازنشستگان کشوری، لشکری و تامین اجتماعی میتوانند به صورت مستقل با افتتاح حساب در بانک رسالت، ایجاد میانگین حساب و بارگذاری فیش حقوقی یا مستمری بازنشستگی خود در سامانه مرآت، از تسهیلات عمومی تا سقف ۵۰۰ میلیون تومان بانک رسالت استفاده نمایند.
قابلیت واگذاری و انتقال امتیاز تسهیلات به سایر افراد، یکی از ویژگیهای پرمخاطب حسابهای قرضالحسنه بانک رسالت است که در آبان ۱۴۰۵ تحت نظارت شدیدتر بانک مرکزی و ضوابط سیستمی مشخص قرار دارد. انتقال امتیاز کاملاً آنلاین بوده و از دو مسیر رسمی قابل انجام است:
mresalat.ir): ورود به پنل کاربری در سایت mresalat.ir، انتخاب گزینه «حامی باش» (امحامی)، کلیک بر روی «ثبت حمایت» (ثبت حمایت جدید)، وارد کردن اطلاعات هویتی و شماره حساب شخص دریافتکننده امتیاز، درج مبلغ و میزان امتیاز مورد نظر (ترجیحاً بر پایه بازپرداخت ۱۰ ماهه) و تأیید نهایی درخواست که بررسی آن در بانک معمولاً ظرف ۲۴ ساعت (و حداکثر ۱ تا ۳ روز کاری) انجام میشود.pishkhan.rqbank.ir) و اپلیکیشن آیکاپ: ورود به پیشخوان مجازی با کد ملی، شماره همراه و کد امنیتی ششرقمی، مراجعه به منوی «وام» و انتخاب گزینه «معرفی وام»، انتخاب شماره سپرده مبدأ، وارد کردن شماره سپرده و کد ملی ۱۰ رقمی گیرنده، تعیین نوع انتقال («کل اعتبار» یا «مبلغ مشخص» به ریال) و مدت به ماه، و کلیک بر روی «تایید و ثبت» جهت دریافت پیامک کد پیگیری.برای جلوگیری از رد شدن درخواست انتقال یا کسر امتیاز اضافی، رعایت چهار قانون سیستمی الزامی است. نخست، تفاوت کسر امتیاز در انتقال ۱۰ ماهه و ۱۲ ماهه است: در سامانه امرسالت توصیه میشود انتقال امتیاز بهصورت ۱۰ ماهه انجام شود، زیرا در این حالت مقدار امتیازی که از حساب کسر میشود دقیقاً برابر با میزان توافقشده است، اما در صورت انتقال ۱۲ ماهه، مقدار بیشتری امتیاز از حساب مبدأ کسر خواهد شد. دوم، محدودیت سقف و دفعات انتقال است: طبق بخشنامههای بانک مرکزی، انتقال امتیاز برای همسر و بستگان نزدیک (درجه یک) هیچ محدودیتی ندارد، اما برای سایر افراد دارای سقف سالانه (حداکثر ۱ میلیارد تومان) بوده و هر امتیاز فقط یکبار مجاز به انتقال است (اشخاص حقوقی میتوانند امتیاز خود را بدون این محدودیت از طریق پیشخوان مجازی منتقل کنند).
سوم، الزام رتبه اعتباری A یا B برای گیرنده و ممنوعیت انتقال به افراد فاقد درآمد ثابت است: هر دو طرف باید حساب فعال (با پیششماره ۱۰ و حداقل ۱۰ میلیون تومان موجودی برای حسابهای راکد) داشته باشند و گیرنده امتیاز حتماً باید در سامانه مرآت دارای رتبه ممتاز یا متناسب (A یا B) باشد؛ سیستم بانک انتقال امتیاز به افراد دارای رتبه C یا D و همچنین افراد فاقد درآمد ثابت و مدرک شغلی معتبر (نظیر زنان خانهدار بدون مدارک درآمدی قابل اثبات در مرآت) را رد میکند. چهارم آنکه بر اساس راهنمای پیشخوان مجازی، کارمزد انتقال امتیاز وام ۰.۵ درصد مبلغ امتیاز است که در صورت انصراف عودت داده نمیشود و در صورت عدم پرداخت اقساط توسط وامگیرنده، انتقالدهنده امتیاز (معرف) نیز در قبال پرداخت اقساط مسئولیت دارد و تأخیر در بازپرداخت مشمول جریمهای تا ۶ درصد سالانه و افت رتبه اعتباری میشود.
متقاضیان باید نسبت به سه ریسک جدی قانونی، فنی و شرعی در دادوستد غیررسمی امتیاز هوشیار باشند. از منظر قانونی، بانک مرکزی در تاریخ پنجشنبه ۹ مهر ۱۴۰۵ طی اطلاعیهای رسمی هشدار داد که دادوستد وام و امتیاز تسهیلاتی و هرگونه تبلیغ پیامکی یا اینترنتی برای واگذاری تسهیلات بیرون از شبکه رسمی بانکی، غیرقانونی و ممنوع است و علاوه بر خطر بالای کلاهبرداری توسط دلالان، پرونده افراد سودجو تحت پیگرد قانونی قرار دارد. از منظر فنی نیز هیچ مکانیزم یا امکان سیستمی برای انتقال امتیاز از بانک رسالت به بانک قرضالحسنه مهر ایران وجود ندارد، زیرا سامانههای دو بانک کاملاً مستقل بوده و بانک مرکزی مجوزی برای انتقال بینبانکی امتیاز صادر نکرده است. در نهایت از منظر فقهی و شرعی، دادوستد نقدی امتیاز قرض به دلیل شبهه «ربا» (دریافت وجه بیشتر بدون کار مشخص در قبال قرض) و «غرر» (ابهام در تأیید نهایی وام توسط بانک) از دیدگاه بسیاری از فقها دارای اشکال است.
برای دریافت موفق تسهیلات قرضالحسنه بانک رسالت در آبان ۱۴۰۵ بدون برخورد با خطاهای سیستمی یا رد شدن پرونده، رعایت توالی ۷ گام زیر توصیه میشود:
mresalat.ir، تکمیل احراز هویت تصویری و افتتاح حساب قرضالحسنه پسانداز جدید (با پیششماره ۱۰) و ثبت عضویت در یکی از کانونهای همیاری اجتماعی جهت دریافت شناسه کانون.imerat.ir): ثبتنام در imerat.ir پیش از هرگونه اقدام به ثبت وام یا دریافت امتیاز، بارگذاری مدارک شغلی و پرینت گردش ۳ ماهه حساب درآمدی ممهور به مهر بانک، و اطمینان از کسب رتبه «ممتاز» یا «کاملاً متناسب» (برای وام بدون ضامن) یا «متناسب» (با ۱ ضامن) و مشاهده سقف «توان بازپرداخت ماهانه».pishkhan.rqbank.ir) یا اپلیکیشن icup.ir و استفاده از ابزار «برآورد تسهیلات» جهت مشاهده دقیق سقف اعتبار، امتیاز موجود و تطبیق مبلغ قسط ماهانه با سقف مجاز تعیینشده در مرآت.mresalat.ir و شارژ سطح حق عضویت متناسب با سقف مانده بدهی مورد نظر طبق جدول طرح خرداد ۱۴۰۵ (مثلاً ۱۳,۸۹۰,۰۰۰ تومان برای سقف ۵۰۰ میلیون تومان).icup.ir): ورود به اپلیکیشن آیکاپ، دریافت گواهی امضای دیجیتال و خرید یک فقره سفته الکترونیکی دقیقاً معادل ۱۲۰ درصد مبلغ وام توسط متقاضی (و ضامن در صورت داشتن رتبه متناسب یا در وامهای تکلیفی ازدواج و فرزندآوری).mresalat.ir (و برای وامهای با کارمزد ۴ درصد یا وام ازدواج و فرزندآوری در همراهبانک و اینترنتبانک ibank.rqb.ir)، انجام امضای دیجیتال قرارداد و پیگیری واریز وجه به حساب طی ۱ تا ۷ روز کاری.برای اشخاص حقیقی ۵۰۰ میلیون تومان، برای اصناف و مشاغل خرد ۱ میلیارد تومان و برای اشخاص حقوقی ۱ میلیارد و ۵۰۰ میلیون تومان، با بازپرداخت ۱۲ تا ۶۰ ماه. عددهای ۲۰۰، ۳۰۰ و ۴۰۰ میلیونی که در برخی سایتها دیده میشود مربوط به سالهای گذشته است.
دو مسیر جدا وجود دارد. در مسیر انجمن حامیان فرهنگ قرضالحسنه، بانک کارمزد درصدی نمیگیرد و متقاضی حق عضویت و هزینهی زیرساخت پلهای میپردازد. در مسیر همراهبانک و اینترنتبانک که بر پایهی میانگین حساب است، کارمزد ۴ درصد سالانه است. کارمزد ۲ درصد مربوط به سالهای قبل است.
طبق طرح خرداد ۱۴۰۵، حق عضویت بر اساس سقف ماندهی بدهی در امرسالت در ۲۱ پله تعیین میشود. پلهای که وام ۵۰۰ میلیونی را پوشش میدهد (تا ۵۳۴٬۹۹۹٬۹۹۹ تومان) ۱۳٬۸۹۰٬۰۰۰ تومان است. تا ۱۰ میلیون تومان ماندهی بدهی رایگان است و در درخواست بعدی فقط مابهالتفاوت دو پله گرفته میشود.
کارمزد هر سال روی ماندهی اصل حساب میشود: ۲۰، ۱۶، ۱۲، ۸ و ۴ میلیون تومان، در مجموع ۶۰ میلیون. کل بازپرداخت ۵۶۰ میلیون تومان و هر قسط حدود ۹٬۰۹۰٬۹۰۹ تومان است. این عددها حدودی است.
با ۳ تا ۶ ماه ماندن پول در حساب قرضالحسنه. در حساب پسانداز عادی هر یک میلیون تومان روزانه حدود ۵٬۵۰۰ تومان امتیاز وام ۱۲ ماهه میسازد؛ یعنی ۱۰۰ میلیون پس از ۶ ماه حدود ۱۰۰ میلیون امتیاز یکساله. هر ماه ماندن بیشتر پس از ۶ ماه، ۲ ماه به مدت بازپرداخت اضافه میکند.
هرچه مدت بازپرداخت بلندتر باشد، همان امتیاز وام کمتری میسازد. با ۶ ماه خواب سپرده، وام برابر ۱۰۰ درصد معدل حساب ۱۲ ماهه است و برای ۲۴، ۳۶، ۴۸ و ۶۰ ماه به ترتیب حدود ۵۰، ۳۳، ۲۵ و ۲۰ درصد معدل حساب میشود.
به رتبهی متقاضی در سامانهی مرآت بستگی دارد. رتبهی «ممتاز» و «کاملاً متناسب» ضامن نمیخواهد و فقط سفتهی الکترونیکی خود متقاضی کافی است. رتبهی «متناسب» یک ضامن معتبر میخواهد که او هم در مرآت اعتبارسنجی شود و سفته بخرد. رتبهی «نامتناسب» تا رفع سوءاثر نمیتواند درخواست ثبت کند.
در اپلیکیشن آیکاپ (icup.ir)، پس از گرفتن گواهی امضای دیجیتال، به مبلغ دقیقاً ۱۲۰ درصد اصل وام. هر سفته فقط برای یک وام است و اگر مبلغش کافی نباشد، خرید مابهالتفاوت ممکن نیست و باید سفتهی تازه به همان ۱۲۰ درصد خرید.
پنج علت اصلی دارد: حساب تازهافتتاح یا موجودی کمتر از ۱۰ میلیون تومان، راکد بودن حساب بدون گردش ماهانه، رتبهی پایین مرآت، برداشت سنگین در میانهی دورهی میانگینگیری، و لغو یا رد انتقال امتیاز که حدود ۵ روز امتیاز را صفر نشان میدهد.
انتقال به همسر و بستگان درجه یک محدودیتی ندارد، ولی برای دیگران سقف سالانهی ۱ میلیارد تومان دارد و هر امتیاز فقط یکبار منتقل میشود. گیرنده باید در مرآت رتبهی A یا B داشته باشد، کارمزد انتقال ۰٫۵ درصد است و انتقال امتیاز از رسالت به بانک دیگر ممکن نیست.
نه. ثبت درخواست یا دریافت وام، پول حساب قرضالحسنه را قفل یا مسدود نمیکند و پس از ثبت نهایی امتیاز، مشتری میتواند اصل سپردهی خود را برداشت کند. ولی برداشت سنگین در میانهی دورهی میانگینگیری امتیاز را کم میکند.
اگر امتیاز حساب رسالت دارید و خودتان وام نمیخواهید، میتوانید آن را از سامانهی امرسالت به شخص دیگری منتقل کنید. مدارک لازم، مسیر «حامی باش» و نکتهای که برگشتپذیر نیست.