 بانک ملت
وام نیکوام بانک ملت
| نوع متقاضی | شخصی |
|---|---|
| سقف مبلغ | ۴۰۰,۰۰۰,۰۰۰ تومان |
| نرخ سود | ۴ درصد سالانه |
| یادداشت نرخ | نرخ کارمزد سالیانه نیک وام 4% مانده تسهیلات است که در اولین ماه هر سال (قسط 1، 13، 25 و..) محاسبه و در یک قسط اخذ می شود. |
| مدت بازپرداخت | تا ۶۰ ماه |
| نوع ضمانت | ضامن رسمی, اعتبار شغلی, اعتبارسنجی |
| نحوهی ثبتنام | غیرحضوری (بدون مراجعه برای ثبت درخواست) |
| نیاز به ضامن | بله |
| نیاز به اعتبارسنجی | بله |
| وضعیت عملی | در حال پرداخت |
هزینهی واقعی و سپرده
| هزینههای جانبی | مبلغ حدودی 238 هزار تومان بابت خدمات (استعلام رتبه اعتباری، اعتبارسنجی هوشمند، گواهی امضای دیجیتال، خدمات دیجیتال 0.8٪ از مبلغ وام، 2 تمبر مالیاتی) پرداخت میشود. |
|---|
قسط و مجموع بازپرداخت این طرح در منبع ما ثبت نشده است.
سپرده و مسدودی
| سپردهی پیش از وام | دارد |
|---|---|
| مدت خواب سپرده | ۱ ماه |
| مسدودی سپرده | ندارد |
وام نیکوام بانک ملت یک طرح تسهیلاتی قرضالحسنه است. سقف مبلغ وام یک میلیارد تومان است که امکان دریافت 300 میلیون تومان توسط خود فرد وجود دارد و مابقی امتیاز وام را میتوان به دیگران منتقل کرد.
پاسخ کوتاه
نیکوام بانک ملت تسهیلات قرضالحسنه بر پایهی معدل «سپرده قرضالحسنه پسانداز نیک» است: کارمزد ۴ درصد، بازپرداخت ۱۲ تا ۶۰ ماهه و ضریب ۱۰ تا ۳۲۰ درصد میانگین حساب، بسته به مدت سپردهگذاری ۱ تا ۱۲ ماهه. سقف هر نفر ۴۰۰ میلیون تومان است، سپرده مسدود نمیشود و رتبهی A و B تا ۲۰۰ میلیون تومان بیضامن میگیرد.
نیکوام در یک نگاه
- سقف هر نفر
- ۴۰۰ میلیون تومان
- سقف امتیاز سالانه
- تا ۱ میلیارد تومان، مازادش قابل انتقال
- کف وام
- ۳۰ میلیون تومان
- نرخ کارمزد
- ۴ درصد سالانه، در اولین قسط هر سال
- مدت سپردهگذاری
- ۱ تا ۱۲ ماه
- دورهی بازپرداخت
- ۱۲ تا ۶۰ ماه
- ضریب برابری
- ۱۰ تا ۳۲۰ درصد میانگین حساب
- وام بیضامن
- تا ۲۰۰ میلیون تومان برای رتبهی A و B، بسته به توان بازپرداخت
- مسدودی سپرده
- ندارد
- هزینهی تشکیل پرونده
- حدود ۳۰۰ هزار تومان
راهنمای جامع طرح تسهیلاتی نیکوام بانک ملت در آبان ۱۴۰۵: قوانین رسمی، جدول ضرایب، محاسبه اقساط و ضوابط انتقال امتیاز
طرح تسهیلاتی «نیکوام» بانک ملت در آبان ماه سال ۱۴۰۵ بهعنوان یکی از محوریترین محصولات قرضالحسنه شبکه بانکی کشور، به اشخاص حقیقی و حقوقی امکان میدهد در ازای ایجاد میانگین حساب در «سپرده قرضالحسنه پسانداز نیک» به مدت ۱ تا ۱۲ ماه، تسهیلاتی بدون سود و با کارمزد ۴ درصد سالیانه دریافت کنند. بر اساس اطلاعیههای رسمی روابط عمومی بانک ملت و مستندات سامانه پیشخوان الکترونیک این بانک، در ویرایش ارتقایافته این طرح، سقف جمعی ایجاد امتیاز برای مشتریان حقیقی تا ۱۰ میلیارد ریال (۱ میلیارد تومان) در هر سال و سقف فردی بهرهمندی برای هر یک از کارکنان بیمهشده اشخاص حقوقی تا ۴ میلیارد ریال (۴۰۰ میلیون تومان) تعیین شده است؛ با این حال، جذب نهایی تسهیلات بر روی کد ملی هر شخص حقیقی تابع «سقف تسهیلات خرد مصرفی» مصوب بانک مرکزی (۴۰۰ میلیون تومان به ازای هر فرد) بوده و مازاد امتیاز مکتسبه تا سقف ۱ میلیارد تومان قابلیت انتقال به بستگان درجه یک و سایر اشخاص حقیقی را دارد. همچنین، مشتریان دارای رتبههای اعتباری برتر (رتبههای A و B در سامانه اعتبارسنجی مرآت) میتوانند تا سقف ۲ میلیارد ریال (۲۰۰ میلیون تومان) از این تسهیلات را بدون نیاز به ضامن دریافت نمایند.
معماری مالی طرح نیکوام بر پایه دو متغیر «مدت ماندگاری سپرده (۱ تا ۱۲ ماه)» و «دوره بازپرداخت انتخابی مشتری (۱۲ تا ۶۰ ماه)» استوار است که در تقاطع خود، ضریب برابری تسهیلات را در بازهای از ۱۰ درصد تا ۳۲۰ درصد میانگین حساب مشخص میکنند. ویژگی متمایز این طرح آن است که منابع مالی سپردهگذاریشده در هیچیک از مراحل (نه در دوره معدلگیری و نه پس از دریافت وام) مسدود نمیشود و حساب مشتری کاملاً نقدشونده باقی میماند. علاوه بر این، افتتاح و نگهداری موجودی در حساب قرضالحسنه پسانداز نیک، مشتری را بهصورت خودکار در قرعهکشی جشنوارههای سالانه حسابهای قرضالحسنه پسانداز بانک ملت شرکت میدهد.
متقاضیان در آبان ۱۴۰۵ باید به دو نکته فنی و نظارتی کلیدی توجه ویژه داشته باشند: نخست آنکه در سیستم حسابداری بانک ملت، کارمزد ۴ درصد سالیانه بر مبنای مانده تسهیلات محاسبه شده و بهجای سرشکن شدن یکنواخت در تمامی ماهها، در اولین قسط هر سال (اقساط شماره ۱، ۱۳، ۲۵، ۳۷ و ۴۹) بهصورت یکجا اخذ میگردد و اصل وام در ماههای باقیمانده سال تقسیط میشود. دوم آنکه پیرو دستورالعمل نظارتی بانک مرکزی در شهریور ۱۴۰۵، هرگونه تبلیغات تجاری برای دادوستد امتیاز وام و اجاره حساب در فضاهای غیررسمی ممنوع اعلام شده است و انتقال امتیاز نیکوام باید در چارچوب ضوابط رسمی بانک و از طریق درگاههای امن نظیر پیشخوان الکترونیک ملت (pishkhan.bankmellat.ir) صورت پذیرد.
ماهیت طرح نیکوام و تحولات سقف تسهیلات تا آبان ۱۴۰۵
طرح نیکوام بانک ملت که نخستین بار در سال ۱۴۰۳ با هدف ترویج سنت قرضالحسنه و تلفیق انگیزه پسانداز با تامین مالی ارزانقیمت طراحی شد، در طول سالهای ۱۴۰۴ و ۱۴۰۵ دستخوش بازنگریهای ساختاری مهمی شده است. در بررسی منابع خبری و وبسایتهای مالی، گاه ارقام متفاوتی همچون «وام ۳۰۰ میلیونی» یا «وام ۱ میلیاردی» برای این طرح ذکر میشود که ریشه در تفاوت میان «ویرایش اولیه و سقف فردی خرد» با «سقف جمعی ایجاد امتیاز سالانه در ویرایش جدید» دارد. شناخت دقیق تفکیک قانونی این ارقام بر اساس اطلاعیههای رسمی روابط عمومی بانک ملت، نخستین گام برای برنامهریزی مالی متقاضیان است.
تفکیک سقف ۱ میلیارد تومانی (جمعی) و ۴۰۰ میلیون تومانی (فردی)
در نسخه نخست طرح نیکوام، حداقل دوره خواب سپرده ۴ ماه، حداکثر دوره بازپرداخت ۳۶ ماه و سقف وام ۳۰۰ میلیون تومان (با کف ۳۰ میلیون تومان) تعریف شده بود. اما در «طرح جدید نیکوام» که توسط روابط عمومی بانک ملت ابلاغ و در آبان ۱۴۰۵ نیز مبنای عمل شعب و سامانههای دیجیتال بانک است، چهار تغییر ساختاری اعمال گردید. نخستین تغییر، کاهش کف دوره معدلگیری به ۱ ماه است؛ بهطوری که متقاضیان حقیقی دیگر نیازی به انتظار حداقل ۴ ماهه ندارند و پس از گذشت یک ماه از افتتاح حساب و ایجاد میانگین، امکان ثبت درخواست تسهیلات یا انتقال امتیاز را کسب میکنند. تغییر دوم، افزایش سقف زمانی بازپرداخت اقساط از ۳۶ ماه به ۶۰ ماه (۵ سال) است که بار مالی اقساط ماهانه را برای مبالغ بالا تعدیل میکند.
سومین تحول مهم، افزایش سقف ایجاد امتیاز سالانه به ۱۰ میلیارد ریال (۱ میلیارد تومان) است. طبق متن مصوبه اعلامشده از سوی روابط عمومی بانک ملت، تمامی مشتریان حقیقی میتوانند با افزایش موجودی و استمرار سپردهگذاری در سپرده قرضالحسنه پسانداز نیک، در هر سال تا سقف جمعی ۱۰ میلیارد ریال امتیاز تسهیلات ایجاد نمایند. با این وجود، در متن رسمی بانک ملت تاکید شده است که استفاده از این امتیاز و انتقال تمام یا بخشی از آن به سایر اشخاص حقیقی، منوط به «رعایت سقف تسهیلات خرد مصرفی» است. از آنجا که سقف فردی نیکوام بهتازگی از ۳۰۰ میلیون به ۴۰۰ میلیون تومان (۴ میلیارد ریال) رسیده است، چنانچه یک مشتری حقیقی به تنهایی ۱ میلیارد تومان امتیاز در حساب خود تولید کند، میتواند سقف مجاز فردی را روی کد ملی خود دریافت کرده و مابقی امتیاز (تا سقف ۱ میلیارد تومان) را به اعضای خانواده یا سایر اشخاص حقیقی دارای شرایط منتقل نماید؛ هرچند در برخی پلتفرمهای رهگیری وام، محاسبهگرها سقف ۱ میلیارد تومان را بهطور یکپارچه نیز شبیهسازی میکنند. چهارمین تغییر نیز به اشخاص حقوقی اختصاص دارد که طی آن شرکتها و سازمانها میتوانند با افتتاح سپرده قرضالحسنه ویژه طرح نیک و ایجاد معدل حساب، امتیاز مکتسبه را به کارکنان بیمهشده خود که حقوق آنها از طریق بانک ملت پرداخت میشود، تا سقف فردی ۴ میلیارد ریال (۴۰۰ میلیون تومان) به ازای هر کارمند اختصاص دهند.
رفع یک خطای رایج رسانهای درباره سقف «وام بدون ضامن»
در برخی وبلاگهای غیررسمی، به اشتباه عبارت «دریافت وام تا ۱ میلیارد تومان بدون ضامن و ۱۰ میلیارد تومان با ضامن» درج شده است. بررسی متن دقیق اطلاعیه رسمی روابط عمومی بانک ملت در خبرگزاریهای کشور نشان میدهد که این خطا ناشی از خلط واحد «ریال» و «تومان» در بازنویسی خبر بوده است؛ سقف بدون ضامن نیکوام که نخست یک میلیارد ریال بود، اکنون برای مشتریان حائز رتبههای اعتباری A و B به دو میلیارد ریال (معادل ۲۰۰ میلیون تومان) رسیده است. بنابراین، در آبان ۱۴۰۵ سقف بهرهمندی از نیکوام بدون معرفی ضامن و بر پایه اعتبارسنجی، ۲۰۰ میلیون تومان است؛ البته این عدد سقف است و بانک برای هر متقاضی توان بازپرداخت اقساط ماهانه را جداگانه میسنجد و بر همان اساس تعیین میکند تا چه مبلغی از این سقف را بدون ضامن بپردازد.
نقدشوندگی کامل سپرده و امتیاز جشنواره قرعهکشی
برخلاف برخی طرحهای تسهیلاتی که در آنها اصل سپرده تا پایان تسویه وام یا تا پایان دوره میانگینگیری مسدود (بلوکه) میشود، در طرح نیکوام هیچگونه مسدودی روی موجودی حساب اعمال نمیگردد و صاحب حساب در هر لحظه به تمام موجودی خود دسترسی دارد. البته برداشت وجه پیش از ثبت نهایی امتیاز، میانگین روزشمار حساب را کاهش میدهد. همزمان، دارندگان حساب قرضالحسنه پسانداز نیک علاوه بر کسب امتیاز وام، در قرعهکشی دورههای سیوهفتم و سیوهشتم جشنواره حسابهای قرضالحسنه پسانداز بانک ملت شرکت داده میشوند؛ در گزارشهای مربوط به دوره سیوهفتم این جشنواره، ۱۰۰۱ جایزه نقدی ۲۵۰ میلیون تومانی برای برندگان ذکر شده است که در صورت برنده شدن یک متقاضی وام ۳۰۰ میلیونی، مجموع دریافتی وی از بانک به ۵۵۰ میلیون تومان میرسد.
| شاخص و ویژگی کلیدی | وضعیت در نسخه اولیه (۱۴۰۳) | وضعیت رسمی و جاری در آبان ۱۴۰۵ (طرح جدید نیکوام) |
|---|---|---|
| نوع حساب پایه | سپرده قرضالحسنه پسانداز نیک | سپرده قرضالحسنه پسانداز نیک |
| ماهیت عقد و نرخ سود/کارمزد | قرضالحسنه؛ بدون سود با کارمزد ۴ درصد سالیانه | قرضالحسنه؛ بدون سود با کارمزد ۴ درصد سالیانه |
| سقف تسهیلات اشخاص حقیقی | ۳۰۰ میلیون تومان (۳ میلیارد ریال) | تا سقف جمعی ۱ میلیارد تومان (۱۰ میلیارد ریال) امتیاز سالانه با رعایت سقف فردی ۴۰۰ میلیون تومان |
| سقف تسهیلات اشخاص حقوقی | انتقال امتیاز به کارکنان در سقف طرح | معرفی کارکنان بیمهشده تا سقف فردی ۴۰۰ میلیون تومان (۴ میلیارد ریال) به ازای هر کارمند |
| کف مبلغ تسهیلات | ۳۰ میلیون تومان (۳۰۰ میلیون ریال) | ۳۰ میلیون تومان (۳۰۰ میلیون ریال) |
| سقف تسهیلات بدون ضامن | پیشبینی نشده بود (نیازمند ضامن رسمی) | تا سقف ۲۰۰ میلیون تومان (۲ میلیارد ریال) ویژه رتبههای اعتباری A و B |
| دوره معدلگیری (خواب سپرده) | حداقل ۴ ماه و حداکثر ۱۲ ماه | از ۱ ماه تا ۱۲ ماه (اشخاص حقیقی) / ۴ تا ۱۲ ماه (در برخی ضوابط حقوقی) |
| دوره بازپرداخت اقساط | ۱۲، ۲۴ و ۳۶ ماهه | ۱۲، ۲۴، ۳۶، ۴۸ و ۶۰ ماهه |
| بازه ضرایب برابری وام به سپرده | ۴۰ درصد تا ۳۲۰ درصد | ۱۰ درصد تا ۳۲۰ درصد متناسب با دوره خواب و بازپرداخت |
| وضعیت مسدودی سپرده | بدون مسدودی | کاملاً بدون مسدودی؛ امکان برداشت وجه در هر زمان |
| هزینه جانبی تشکیل پرونده | حدود ۳۰۰ هزار تومان | حدود ۳۰۰ هزار تومان (شامل تشکیل پرونده و اعتبارسنجی) |
جدول رسمی ضرایب برابری تسهیلات نیکوام و روش محاسبه امتیاز
مبنای محاسبه مبلغ وام در طرح نیکوام، «معدل حساب» یا همان میانگین موجودی روزشمار در بازه زمانی انتخابی مشتری است. بانک ملت برای شفافسازی فرآیند تخصیص اعتبار، ماتریسی تحت عنوان «جدول ضرایب تسهیلات نیکوام» منتشر کرده است که نشان میدهد به ازای هر دوره ماندگاری سپرده و هر دوره بازپرداخت، چه درصدی از میانگین حساب بهعنوان وام قرضالحسنه به مشتری تعلق میگیرد. قانون حاکم بر این ماتریس بر دو اصل استوار است: از یک سو، هرچه دوره معدلگیری از ۱ ماه به سمت ۱۲ ماه افزایش یابد، ضریب تسهیلات به شکل قابل توجهی رشد میکند (برای مثال در بازپرداخت ۱۲ ماهه، ضریب از ۲۷ درصد برای ۱ ماه به ۳۲۰ درصد برای ۱۲ ماه میرسد)؛ از سوی دیگر، هرچه مشتری دوره بازپرداخت طولانیتری (مثلاً ۶۰ ماهه به جای ۱۲ ماهه) را انتخاب کند تا قسط ماهانه سبکتری بپردازد، ضریب برابری وام کاهش مییابد (برای مثال در سپردهگذاری ۱۲ ماهه، ضریب از ۳۲۰ درصد در بازپرداخت ۱ ساله به ۶۰ درصد در بازپرداخت ۵ ساله تغییر میکند).
جدول پایه و رسمی ضرایب تسهیلات نیکوام (بازه ۱۰ تا ۳۲۰ درصد)
در جدول زیر، ضرایب استاندارد اعلامشده برای دورههای اصلی معدلگیری (۱، ۲، ۳، ۴، ۶ و ۱۲ ماهه) در برابر پنج دوره بازپرداخت (۱۲ تا ۶۰ ماهه) درج شده است:
| دوره معدلگیری (ماندگاری سپرده) | ضریب در بازپرداخت ۱۲ ماهه (۱ سال) | ضریب در بازپرداخت ۲۴ ماهه (۲ سال) | ضریب در بازپرداخت ۳۶ ماهه (۳ سال) | ضریب در بازپرداخت ۴۸ ماهه (۴ سال) | ضریب در بازپرداخت ۶۰ ماهه (۵ سال) |
|---|---|---|---|---|---|
| ۱ ماه | ۲۷٪ | ۱۵٪ | ۱۰٪ | — (فاقد وام) | — (فاقد وام) |
| ۲ ماه | ۵۵٪ | ۳۰٪ | ۲۰٪ | ۱۵٪ | — (فاقد وام) |
| ۳ ماه | ۸۰٪ | ۴۰٪ | ۳۰٪ | ۲۰٪ | ۱۵٪ |
| ۴ ماه | ۱۱۰٪ | ۵۵٪ | ۴۰٪ | ۳۰٪ | ۲۰٪ |
| ۶ ماه | ۱۶۰٪ | ۸۰٪ | ۶۰٪ | ۴۵٪ | ۳۰٪ |
| ۱۲ ماه | ۳۲۰٪ | ۱۶۰٪ | ۱۱۰٪ | ۸۰٪ | ۶۰٪ |
| مدت سپرده \ بازپرداخت | ۱۲ ماهه | ۲۴ ماهه | ۳۶ ماهه | ۴۸ ماهه | ۶۰ ماهه |
|---|---|---|---|---|---|
| ۱ ماه سپرده | ۲۷٪ | ۱۵٪ | ۱۰٪ | – | – |
| ۲ ماه سپرده | ۵۵٪ | ۳۰٪ | ۲۰٪ | ۱۵٪ | – |
| ۳ ماه سپرده | ۸۰٪ | ۴۰٪ | ۳۰٪ | ۲۰٪ | ۱۵٪ |
| ۴ ماه سپرده | ۱۱۰٪ | ۵۵٪ | ۴۰٪ | ۳۰٪ | ۲۰٪ |
| ۶ ماه سپرده | ۱۶۰٪ | ۸۰٪ | ۶۰٪ | ۴۵٪ | ۳۰٪ |
| ۱۲ ماه سپرده | ۳۲۰٪ | ۱۶۰٪ | ۱۱۰٪ | ۸۰٪ | ۶۰٪ |
وضعیت ماههای میانی (۵، ۷، ۸، ۹، ۱۰ و ۱۱ ماهه) در سال ۱۴۰۵
نکته مهمی که کاربران در هنگام کار با «محاسبهگر رسمی تسهیلات نیکوام» در سامانه پیشخوان الکترونیک بانک ملت (pishkhan.bankmellat.ir) با آن روبهرو میشوند، پوشش ماههای میانی است. بر اساس گزارشهای تخصصی، در بهروزرسانیهای سال ۱۴۰۵ دورههای میانی مانند دوره ۹ ماهه و سایر ماههای بینابینی نیز در محاسبهگر رسمی بانک فعال شدهاند تا مشتریانی که پیش از تکمیل دوره ۱۲ ماهه قصد برداشت یا اخذ وام دارند، امتیاز ماههای سپریشده را از دست ندهند. در برآوردهای منتشرشده، ضرایب تقریبی ماههای میانی (بهترتیب برای بازپرداختهای ۱۲، ۲۴، ۳۶، ۴۸ و ۶۰ ماهه) برای دوره ۵ ماهه معادل ۱۴۰٪، ۷۰٪، ۵۰٪، ۳۷٪ و ۳۰٪؛ برای دوره ۷ ماهه معادل ۱۹۵٪، ۱۰۰٪، ۷۰٪، ۵۲٪ و ۴۲٪؛ برای دوره ۸ ماهه معادل ۲۲۰٪، ۱۱۰٪، ۸۰٪، ۶۰٪ و ۴۸٪؛ برای دوره ۹ ماهه معادل ۲۴۵٪، ۱۲۵٪، ۹۰٪ و ۶۷٪ (در ۴۸ ماهه)؛ برای دوره ۱۰ ماهه معادل ۲۷۰٪، ۱۴۰٪، ۱۰۰٪، ۷۵٪ و ۶۰٪؛ و برای دوره ۱۱ ماهه معادل ۲۹۵٪، ۱۵۵٪، ۱۱۰٪، ۸۲٪ و ۶۵٪ گزارش شده است (در این منبع فرعی، ضرایب ماههای ۶ و ۱۲ در ستونهای ۲۴ تا ۶۰ ماهه نیز اندکی متفاوت و تا سقف ۷۲٪ برای ۶۰ ماهه ذکر شده است، اما در اکثر منابع تحلیلی و جدول استاندارد طرح، سقف ضریب ۶۰ ماهه همان ۶۰٪ است).
سناریوهای کاربردی برآورد سپرده مورد نیاز
تعیین اصل تسهیلات در طرح نیکوام از حاصلضرب «میانگین موجودی حساب در دوره انتخابی» در «ضریب متناظر از جدول» به دست میآید. با معکوس کردن این رابطه، هر متقاضی میتواند محاسبه کند که برای رسیدن به سقف وام هدف خود، به چه میزان سپردهگذاری نیاز دارد. در سناریوی نخست، اگر متقاضی دارای رتبه اعتباری A یا B باشد و بخواهد ۱۰۰ میلیون تومان وام بدون ضامن دریافت کند، در صورت سپردهگذاری ۴ ماهه و انتخاب بازپرداخت ۱۲ ماهه (ضریب ۱۱۰٪)، به حدود ۹۰ میلیون و ۹۱۰ هزار تومان میانگین حساب نیاز دارد؛ حال آنکه اگر بخواهد اقساط را در ۲۴ ماه بپردازد و ۶ ماه سپردهگذاری کند (ضریب ۸۰٪)، به ۱۲۵ میلیون تومان میانگین حساب نیاز خواهد داشت.
در سناریوی دوم، برای دریافت سقف فردی ۴۰۰ میلیون تومان با دوره خواب ۱۲ ماهه و بازپرداخت ۱۲ ماهه (ضریب حداکثری ۳۲۰٪)، مشتری به ۱۲۵ میلیون تومان سپرده نیاز دارد. اما اگر همین مشتری بخواهد وام ۴۰۰ میلیون تومانی را با اقساط سبکتر ۳۶ ماهه (۳ ساله) دریافت کند و ۱۲ ماه پول در حساب نگه دارد (ضریب ۱۱۰٪)، باید به مدت یک سال میانگین حسابی معادل ۳۶۳ میلیون و ۶۴۰ هزار تومان ایجاد نماید. همچنین در سناریوی سوم، برای دستیابی به سقف جمعی ۱ میلیارد تومان امتیاز در سال در کوتاهترین حالت با ضریب حداکثری ۳۲۰٪ (خواب ۱۲ ماهه و بازپرداخت ۱۲ ماهه)، نگهداری میانگین ۳۱۲ میلیون و ۵۰۰ هزار تومان به مدت یک سال کافی است؛ در حالی که برای ایجاد ۱ میلیارد تومان امتیاز با بازپرداخت ۶۰ ماهه و خواب ۱۲ ماهه (ضریب ۶۰٪)، میانگین حسابی معادل ۱ میلیارد و ۶۶۶ میلیون و ۶۷۰ هزار تومان مورد نیاز خواهد بود.
مهندسی مالی کارمزد ۴ درصد و جدول دقیق اقساط در بانک ملت
یکی از ظریفترین نکات فنی در طرح نیکوام که اغلب متقاضیان تا زمان دریافت جدول بازپرداخت در شعبه از آن بیاطلاع میمانند، شیوه خاص محاسبه و اخذ کارمزد ۴ درصد سالیانه در سیستم بانک ملت است. برخلاف تسهیلات مرابحه یا جعاله که سود آنها در تمام اقساط سرشکن میشود، در تسهیلات قرضالحسنه نیکوام بانک ملت دو قاعده اختصاصی اجرا میگردد.
قاعده محاسبه کل کارمزد و کسر آن در اقساط شماره ۱، ۱۳، ۲۵، ۳۷ و ۴۹
کل کارمزد وام بر اساس ۴ درصد مانده اصل تسهیلات در ابتدای هر سال محاسبه میشود؛ به این معنا که مجموع کارمزد کل دوره از ضرب اصل وام در ۴ درصد و سپس ضرب در «تعداد سالهای بازپرداخت به اضافه یک، تقسیم بر دو» حاصل میگردد. بر این اساس، کل کارمزد یک وام در بازپرداخت ۱ ساله (۱۲ ماهه) معادل ۴ درصد اصل وام، در بازپرداخت ۲ ساله (۲۴ ماهه) مجموعاً ۶ درصد اصل وام، در بازپرداخت ۳ ساله (۳۶ ماهه) مجموعاً ۸ درصد اصل وام، در بازپرداخت ۴ ساله (۴۸ ماهه) مجموعاً ۱۰ درصد اصل وام، و در بازپرداخت ۵ ساله (۶۰ ماهه) مجموعاً ۱۲ درصد اصل وام خواهد بود. برای نمونه، در وام ۳۰۰ میلیون تومانی ۳۶ ماهه، کل کارمزد ۳ سال معادل ۲۴ میلیون تومان (۸٪) و در وام ۱ میلیارد تومانی ۶۰ ماهه، کل کارمزد ۵ سال معادل ۱۲۰ میلیون تومان (۱۲٪) است.
بانک ملت کارمزد ۴ درصد مانده سالیانه را در اولین ماه هر سال (یعنی در قسط اول، قسط سیزدهم، قسط بیستوپنجم، قسط سیوهفتم و قسط چهلونهم) محاسبه و در قالب یک قسط مستقل اخذ میکند. سپس، اصل مبلغ وام را بر تعداد ماههای باقیمانده دوره بازپرداخت (یعنی کل ماهها منهای تعداد سالها) تقسیم مینماید. بنابراین در بازپرداخت ۱۲ ماهه، قسط اول به کارمزد سال اول اختصاص دارد و اصل وام بر ۱۱ قسط تقسیم میشود؛ در بازپرداخت ۲۴ ماهه، اقساط ۱ و ۱۳ به کارمزد اختصاص یافته و اصل وام بر ۲۲ قسط تقسیم میشود؛ در بازپرداخت ۳۶ ماهه، اقساط ۱، ۱۳ و ۲۵ کارمزد بوده و اصل وام بر ۳۳ قسط تقسیم میگردد (برای مثال در وام ۳۰۰ میلیون تومانی ۳۶ ماهه، قسط عادی ماهانه از تقسیم ۳۰۰ میلیون بر ۳۳، دقیقاً ۹,۰۹۰,۹۰۹ تومان میشود)؛ در بازپرداخت ۴۸ ماهه، ۴ قسط کارمزد و ۴۴ قسط اصل وام وجود دارد؛ و در بازپرداخت ۶۰ ماهه، ۵ قسط (اقساط ۱، ۱۳، ۲۵، ۳۷ و ۴۹) به کارمزد اختصاص یافته و اصل وام بر ۵۵ قسط تقسیم میشود (که برای وام ۳۰۰ میلیونی معادل ۵,۴۵۴,۵۴۵ تومان و برای وام ۱ میلیاردی معادل ۱۸,۱۸۱,۸۱۸ تومان در هر قسط عادی است).
جدول جامع اقساط و کارمزد برای سطوح مختلف تسهیلات نیکوام (حدودی)
در جدول زیر، جزئیات کامل بازپرداخت برای پنج سطح کلیدی وام شامل ۱۰۰ میلیون تومان (بدون ضامن)، ۳۰۰ میلیون تومان، ۴۰۰ میلیون تومان (سقف فردی و سقف کارمندان شرکتها)، ۵۰۰ میلیون تومان و ۱ میلیارد تومان (سقف جمعی امتیاز سالانه) در هر پنج دوره زمانی محاسبه شده است. برای شفافیت کامل، هم «مبلغ قسط عادی ماهانه به روش بانک ملت» (در ماههای غیرکارمزدی) و هم «میانگین هموار ماهانه» (تقسیم کل بازپرداخت بر تعداد کل ماهها) ارائه گردیده است:
| مبلغ اصل وام (تومان) | دوره بازپرداخت | تعداد اقساط اصل + کارمزد | قسط عادی ماهانه (سیستم بانک ملت) | میانگین هموار ماهانه (کل دوره) | کل کارمزد دوره (۴٪ سالیانه) | مجموع کل بازپرداخت (اصل + کارمزد) |
|---|---|---|---|---|---|---|
| ۱۰۰,۰۰۰,۰۰۰ (بدون ضامن) | ۱۲ ماهه | ۱۱ اصل + ۱ کارمزد | ۹,۰۹۰,۹۰۹ تومان | ۸,۶۶۶,۶۶۶ تومان | ۴,۰۰۰,۰۰۰ تومان | ۱۰۴,۰۰۰,۰۰۰ تومان |
| ۱۰۰,۰۰۰,۰۰۰ | ۲۴ ماهه | ۲۲ اصل + ۲ کارمزد | ۴,۵۴۵,۴۵۴ تومان | ۴,۴۱۶,۶۶۶ تومان | ۶,۰۰۰,۰۰۰ تومان | ۱۰۶,۰۰۰,۰۰۰ تومان |
| ۱۰۰,۰۰۰,۰۰۰ | ۳۶ ماهه | ۳۳ اصل + ۳ کارمزد | ۳,۰۳۰,۳۰۳ تومان | ۳,۰۰۰,۰۰۰ تومان | ۸,۰۰۰,۰۰۰ تومان | ۱۰۸,۰۰۰,۰۰۰ تومان |
| ۱۰۰,۰۰۰,۰۰۰ | ۴۸ ماهه | ۴۴ اصل + ۴ کارمزد | ۲,۲۷۲,۷۲۷ تومان | ۲,۲۹۱,۶۶۶ تومان | ۱۰,۰۰۰,۰۰۰ تومان | ۱۱۰,۰۰۰,۰۰۰ تومان |
| ۱۰۰,۰۰۰,۰۰۰ | ۶۰ ماهه | ۵۵ اصل + ۵ کارمزد | ۱,۸۱۸,۱۸۱ تومان | ۱,۸۶۶,۶۶۶ تومان | ۱۲,۰۰۰,۰۰۰ تومان | ۱۱۲,۰۰۰,۰۰۰ تومان |
| ۳۰۰,۰۰۰,۰۰۰ | ۱۲ ماهه | ۱۱ اصل + ۱ کارمزد | ۲۷,۲۷۲,۷۲۷ تومان | ۲۶,۰۰۰,۰۰۰ تومان | ۱۲,۰۰۰,۰۰۰ تومان | ۳۱۲,۰۰۰,۰۰۰ تومان |
| ۳۰۰,۰۰۰,۰۰۰ | ۲۴ ماهه | ۲۲ اصل + ۲ کارمزد | ۱۳,۶۳۶,۳۶۳ تومان | ۱۳,۲۵۰,۰۰۰ تومان | ۱۸,۰۰۰,۰۰۰ تومان | ۳۱۸,۰۰۰,۰۰۰ تومان |
| ۳۰۰,۰۰۰,۰۰۰ | ۳۶ ماهه | ۳۳ اصل + ۳ کارمزد | ۹,۰۹۰,۹۰۹ تومان | ۹,۰۰۰,۰۰۰ تومان | ۲۴,۰۰۰,۰۰۰ تومان | ۳۲۴,۰۰۰,۰۰۰ تومان |
| ۳۰۰,۰۰۰,۰۰۰ | ۴۸ ماهه | ۴۴ اصل + ۴ کارمزد | ۶,۸۱۸,۱۸۱ تومان | ۶,۸۷۵,۰۰۰ تومان | ۳۰,۰۰۰,۰۰۰ تومان | ۳۳۰,۰۰۰,۰۰۰ تومان |
| ۳۰۰,۰۰۰,۰۰۰ | ۶۰ ماهه | ۵۵ اصل + ۵ کارمزد | ۵,۴۵۴,۵۴۵ تومان | ۵,۶۰۰,۰۰۰ تومان | ۳۶,۰۰۰,۰۰۰ تومان | ۳۳۶,۰۰۰,۰۰۰ تومان |
| ۴۰۰,۰۰۰,۰۰۰ (سقف فردی) | ۱۲ ماهه | ۱۱ اصل + ۱ کارمزد | ۳۶,۳۶۳,۶۳۶ تومان | ۳۴,۶۶۶,۶۶۶ تومان | ۱۶,۰۰۰,۰۰۰ تومان | ۴۱۶,۰۰۰,۰۰۰ تومان |
| ۴۰۰,۰۰۰,۰۰۰ | ۲۴ ماهه | ۲۲ اصل + ۲ کارمزد | ۱۸,۱۸۱,۸۱۸ تومان | ۱۷,۶۶۶,۶۶۶ تومان | ۲۴,۰۰۰,۰۰۰ تومان | ۴۲۴,۰۰۰,۰۰۰ تومان |
| ۴۰۰,۰۰۰,۰۰۰ | ۳۶ ماهه | ۳۳ اصل + ۳ کارمزد | ۱۲,۱۲۱,۲۱۲ تومان | ۱۲,۰۰۰,۰۰۰ تومان | ۳۲,۰۰۰,۰۰۰ تومان | ۴۳۲,۰۰۰,۰۰۰ تومان |
| ۴۰۰,۰۰۰,۰۰۰ | ۴۸ ماهه | ۴۴ اصل + ۴ کارمزد | ۹,۰۹۰,۹۰۹ تومان | ۹,۱۶۶,۶۶۶ تومان | ۴۰,۰۰۰,۰۰۰ تومان | ۴۴۰,۰۰۰,۰۰۰ تومان |
| ۴۰۰,۰۰۰,۰۰۰ | ۶۰ ماهه | ۵۵ اصل + ۵ کارمزد | ۷,۲۷۲,۷۲۷ تومان | ۷,۴۶۶,۶۶۶ تومان | ۴۸,۰۰۰,۰۰۰ تومان | ۴۴۸,۰۰۰,۰۰۰ تومان |
| ۵۰۰,۰۰۰,۰۰۰ | ۱۲ ماهه | ۱۱ اصل + ۱ کارمزد | ۴۵,۴۵۴,۵۴۵ تومان | ۴۳,۳۳۳,۳۳۳ تومان | ۲۰,۰۰۰,۰۰۰ تومان | ۵۲۰,۰۰۰,۰۰۰ تومان |
| ۵۰۰,۰۰۰,۰۰۰ | ۳۶ ماهه | ۳۳ اصل + ۳ کارمزد | ۱۵,۱۵۱,۵۱۵ تومان | ۱۵,۰۰۰,۰۰۰ تومان | ۴۰,۰۰۰,۰۰۰ تومان | ۵۴۰,۰۰۰,۰۰۰ تومان |
| ۵۰۰,۰۰۰,۰۰۰ | ۶۰ ماهه | ۵۵ اصل + ۵ کارمزد | ۹,۰۹۰,۹۰۹ تومان | ۹,۳۳۳,۳۳۳ تومان | ۶۰,۰۰۰,۰۰۰ تومان | ۵۶۰,۰۰۰,۰۰۰ تومان |
| ۱,۰۰۰,۰۰۰,۰۰۰ (سقف امتیاز سالانه) | ۱۲ ماهه | ۱۱ اصل + ۱ کارمزد | ۹۰,۹۰۹,۰۹۰ تومان | ۸۶,۶۶۶,۶۶۶ تومان | ۴۰,۰۰۰,۰۰۰ تومان | ۱,۰۴۰,۰۰۰,۰۰۰ تومان |
| ۱,۰۰۰,۰۰۰,۰۰۰ | ۲۴ ماهه | ۲۲ اصل + ۲ کارمزد | ۴۵,۴۵۴,۵۴۵ تومان | ۴۴,۱۶۶,۶۶۶ تومان | ۶۰,۰۰۰,۰۰۰ تومان | ۱,۰۶۰,۰۰۰,۰۰۰ تومان |
| ۱,۰۰۰,۰۰۰,۰۰۰ | ۳۶ ماهه | ۳۳ اصل + ۳ کارمزد | ۳۰,۳۰۳,۰۳۰ تومان | ۳۰,۰۰۰,۰۰۰ تومان | ۸۰,۰۰۰,۰۰۰ تومان | ۱,۰۸۰,۰۰۰,۰۰۰ تومان |
| ۱,۰۰۰,۰۰۰,۰۰۰ | ۴۸ ماهه | ۴۴ اصل + ۴ کارمزد | ۲۲,۷۲۷,۲۷۲ تومان | ۲۲,۹۱۶,۶۶۶ تومان | ۱۰۰,۰۰۰,۰۰۰ تومان | ۱,۱۰۰,۰۰۰,۰۰۰ تومان |
| ۱,۰۰۰,۰۰۰,۰۰۰ | ۶۰ ماهه | ۵۵ اصل + ۵ کارمزد | ۱۸,۱۸۱,۸۱۸ تومان | ۱۸,۶۶۶,۶۶۶ تومان | ۱۲۰,۰۰۰,۰۰۰ تومان | ۱,۱۲۰,۰۰۰,۰۰۰ تومان |
شرایط اهلیت، رتبهبندی اعتباری (مرآت) و ساختار تضامین و وثایق
داشتن میانگین حساب در سپرده قرضالحسنه پسانداز نیک، شرط لازم برای دریافت تسهیلات است اما شرط کافی نیست؛ بانک ملت پرداخت نهایی وام را به احراز اهلیت اعتباری و ارائه تضامین متناسب با سطح ریسک مشتری مشروط کرده است.
جایگاه رتبه اعتباری و استعلامهای بانکی
در فرآیند بررسی درخواست نیکوام، نخستین استعلام سیستمی، بررسی سابقه مالی متقاضی در سامانه اعتبارسنجی (مرآت) و استعلامهای بانک مرکزی است. تنها متقاضیانی که دارای رتبه اعتباری A، B یا C باشند، دارای شرایط دریافت تسهیلات نیکوام شناخته میشوند و افرادی که به دلیل بدحسابیهای پیشین یا تعهدات معوق دارای رتبه اعتباری D یا E هستند، مشمول دریافت این وام نخواهند شد. استثنائاً برای افرادی که فاقد سابقه اعتباری قبلی در شبکه بانکی هستند یا دارای ضمانت بازپرداخت سازمانی معتبر میباشند، امکان ثبت درخواست و بررسی پرونده در شعبه پیشبینی شده است. علاوه بر رتبه اعتباری، هم وامگیرنده و هم ضامنین معرفیشده در زمان ثبت درخواست و تشکیل پرونده نباید هیچگونه چک برگشتی رفعسوءاثرنشده یا بدهی و قسط معوق در سیستم بانکی کشور داشته باشند.
ساختار تضامین: از وام بدون ضامن تا وثایق سنتی
سطح تضامین مورد نیاز در طرح نیکوام بر اساس مبلغ وام و رتبه اعتباری متقاضی طبقهبندی میشود. در سطح نخست، مشتریان حقیقی که دارای رتبههای اعتباری برتر (بهویژه رتبههای A و B) و توان بازپرداخت احرازشده (نظیر حقوقبگیران بخش دولتی، نهادهای عمومی غیردولتی و پرسنل شرکتهای معتبر معرفیشده) هستند، میتوانند تا سقف ۲۰۰ میلیون تومان (۲ میلیارد ریال) وام نیکوام را بدون نیاز به معرفی ضامن و بر اساس اعتبارسنجی دریافت کنند؛ بانک برای هر متقاضی توان بازپرداخت اقساط ماهانه را جداگانه میسنجد و بر همان اساس تعیین میکند تا چه مبلغی از این سقف را بدون ضامن بپردازد. در سطح دوم، برای مبالغ فراتر از سقف بدون ضامن (تا سقف ۴۰۰ میلیون تومان فردی و بالاتر) یا برای متقاضیان دارای رتبه اعتباری C، ارائه ضامن رسمی و اعتبار شغلی الزامی است. تضامین مورد پذیرش شعب بانک ملت شامل گواهی کسر از حقوق، مستندات شغلی و بیمهای، جواز کسب معتبر، چک صیادی، سفته و در مبالغ بالاتر یا تسهیلات حقوقی، ضمانت بازپرداخت سازمانی یا وثایق ملکی و سپردهای به صلاحدید شعبه است.
چکلیست مدارک لازم برای اشخاص حقیقی و حقوقی
ارائه کامل مستندات هویتی و شغلی در زمان تشکیل پرونده، روند بررسی و اعطای تسهیلات توسط بانک ملت را تسریع میکند:
- مدارک هویتی اشخاص حقیقی: اصل و تصویر کارت ملی هوشمند و شناسنامه متقاضی (سن بالای ۱۸ سال)، شماره تلفن همراه به نام متقاضی، نشانی کامل منزل و محل کار به همراه کد پستی.
- مدارک شغلی و تضامین اشخاص حقیقی: اطلاعات و مستندات تحصیلی، شغلی و درآمدی متقاضی، مدارک هویتی و شغلی ضامن یا ضامنین (در صورت نیاز به ضامن)، وثایق مورد درخواست شعبه، و در صورت انتقال امتیاز، مدارک هویتی بستگان درجه یک یا گیرنده امتیاز به همراه فرم رضایتنامه انتقال امتیاز.
- مدارک ثبتی و هویتی اشخاص حقوقی: اصل و تصویر کارت ملی و شناسنامه مدیرعامل و اعضای هیئتمدیره، اساسنامه شرکت، اظهارنامه ثبتی، آگهی تاسیس و آخرین تغییرات شرکت در روزنامه رسمی، مجوز کسبوکار و کد پستی و شماره تماس شرکت.
- مدارک معرفی کارکنان و ضمانت اشخاص حقوقی: فرم درخواست وام، نامه ضمانت بازپرداخت از سوی سازمان یا شرکت، فرم رضایتنامه انتقال امتیاز، و اطلاعات هویتی، مستندات بیمهای و شماره حساب فعال کارکنان معرفیشده در بانک ملت.
ضوابط انتقال امتیاز نیکوام و دستورالعمل جدید بانک مرکزی در سال ۱۴۰۵
یکی از قابلیتهای کلیدی طرح نیکوام بانک ملت، امکان واگذاری و انتقال امتیاز میانگین حساب به سایر افراد است؛ قابلیتی که به سپردهگذاران اجازه میدهد در صورتی که شخصاً نیازی به دریافت وام ندارند یا سقف تسهیلات خرد آنها پر شده است، امتیاز ایجادشده را به دیگران منتقل کنند.
قواعد انتقال امتیاز برای اشخاص حقیقی و حقوقی
در ضوابط پایه طرح برای اشخاص حقیقی، انتقال امتیاز به بستگان درجه یک شامل همسر، فرزندان، والدین، خواهر و برادر تعریف شده است. علاوه بر این، در متن اطلاعیه رسمی «طرح جدید نیکوام» بانک ملت تصریح شده است که مشتریان حقیقی میتوانند در مهلت مقرر و با رعایت سقف تسهیلات خرد مصرفی، تمام یا بخشی از امتیاز نیکوام خود (تا سقف جمعی ۱۰ میلیارد ریال در سال) را به سایر اشخاص حقیقی نیز منتقل نمایند. در مقابل، شرکتها، موسسات و سازمانهای حقوقی صرفاً مجازند امتیاز حساب قرضالحسنه پسانداز نیک شرکت را به کارکنان بیمهشده خود (مشروط به وجود نام کارمند در لیست بیمه شرکت و واریز حقوق از طریق بانک ملت) تا سقف فردی ۴ میلیارد ریال (۴۰۰ میلیون تومان) به ازای هر نفر منتقل کنند. این ویژگی ابزار کارآمدی برای مدیران مالی شرکتها فراهم میآورد تا بدون خروج نقدینگی شرکت از حساب و با نگهداری سرمایه در گردش در حساب قرضالحسنه نیک، برای پرسنل خود تسهیلات قرضالحسنه ۴ درصد تامین نمایند.
هشدارهای حقوقی و بخشنامه بانک مرکزی در شهریور ۱۴۰۵ درباره دادوستد امتیاز
در ماههای منتهی به آبان ۱۴۰۵، بازار غیررسمی دادوستد امتیاز وامهای قرضالحسنه با محدودیتهای قانونی جدی روبهرو شده است. بانک مرکزی جمهوری اسلامی ایران با ابلاغ دستورالعملی در شهریور ماه ۱۴۰۵، هرگونه تبلیغات دادوستد تسهیلات و امتیاز وام و همچنین تبلیغات اجاره حساب بانکی را ممنوع اعلام کرده است. بنابراین، در حالی که فرآیند فنی «انتقال امتیاز» از یک مشتری به مشتری دیگر در داخل سامانه پیشخوان الکترونیک بانک ملت (pishkhan.bankmellat.ir) یا شعب بانک کاملاً قانونی و بخشی از سازوکار رسمی طرح نیکوام است، شبکه بانکی فعالیت بنگاههای واسطهگری و تبلیغات تجاری واگذاری امتیاز را غیرمجاز میداند. متقاضیانی که از امتیاز انتقالی سایر اشخاص حقیقی استفاده میکنند باید توجه داشته باشند که پیش از انتقال امتیاز، اهلیت اعتباری خود (داشتن رتبه A، B یا C و نداشتن چک برگشتی یا بدهی معوق) و شرایط ضامن را احراز نمایند، و در صورت مراجعه حضوری به شعبه، مدارک هویتی انتقالدهنده و گیرنده امتیاز را به همراه فرم رضایتنامه انتقال امتیاز ارائه دهند.
راهنمای عملی و گامبهگام ثبتنام، افتتاح حساب و درخواست غیرحضوری
بانک ملت برای کاهش مراجعات حضوری به شعب، چرخه کامل طرح نیکوام (از افتتاح حساب و استعلام روزشمار امتیاز تا ثبت درخواست تسهیلات و انتقال امتیاز) را بر بستر اکوسیستم بانکداری دیجیتال خود یکپارچه کرده است.
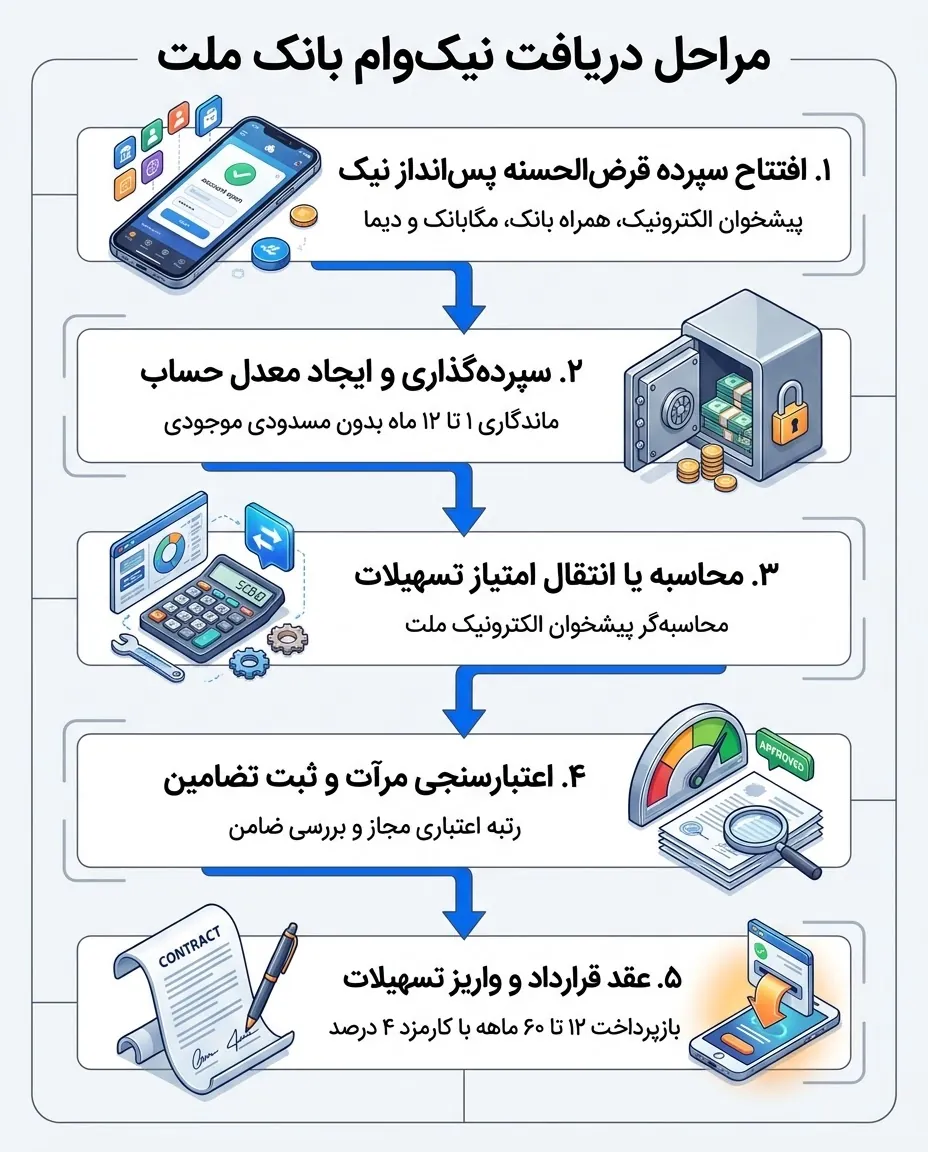
متقاضیان برای طی کردن این فرآیند از افتتاح حساب تا دریافت وام، باید ۵ گام متوالی زیر را دنبال کنند:
- افتتاح «سپرده قرضالحسنه پسانداز نیک»: نخستین شرط ورود به طرح، افتتاح حسابی با عنوان دقیق «سپرده قرضالحسنه پسانداز نیک» است. مشتریان میتوانند به صورت غیرحضوری از طریق سامانه پیشخوان الکترونیک بانک ملت (
www.pishkhan.bankmellat.ir)، اپلیکیشن همراه بانک ملت، سوپراپلیکیشن مگابانک (MegaBank)، شعبه دیجیتال دیما (Dima) یا سامانه بانکداری اینترنتی ملت (www.ebanking.bankmellat.ir) و یا به صورت حضوری از طریق شعب بانک ملت در سراسر کشور این حساب را افتتاح نمایند. - سپردهگذاری و پایش مستمر معدل حساب: پس از افتتاح حساب، مشتری مبلغ مورد نظر خود را واریز کرده و به مدت ۱ تا ۱۲ ماه نگهداری میکند. کاربران میتوانند در اپلیکیشن همراه بانک ملت با مراجعه به منوی «صورتحساب»، بازه زمانی دلخواه را انتخاب کرده و علاوه بر معدل حساب، نمودار تغییرات موجودی خود را مشاهده نمایند.
- شبیهسازی وام و انتقال امتیاز در پیشخوان الکترونیک: پیش از ثبت درخواست نهایی، مشتریان میتوانند وارد سامانه پیشخوان الکترونیک ملت (
www.pishkhan.bankmellat.ir) و بخش «محاسبهگر تسهیلات» شوند تا مبلغ دقیق وام و اقساط را بر اساس امتیاز مکتسبه بررسی کنند. در صورت تمایل به واگذاری امتیاز به بستگان، سایر اشخاص حقیقی یا کارکنان بیمهشده شرکت، درخواست انتقال امتیاز نیز از طریق پیشخوان الکترونیک یا شعبه ثبت و پیگیری میشود. - ثبت درخواست تسهیلات و اعتبارسنجی: پس از رسیدن امتیاز به حد نصاب (حداقل ۳۰ میلیون تومان وام)، متقاضی میتواند از طریق بخش «درخواست تسهیلات بانکی» در پیشخوان الکترونیک ملت (
pishkhan.bankmellat.ir)، بخش «تسهیلات غیرحضوری فرابانک ملت» (درون سامانهebanking.bankmellat.ir)، یا از طریق اپلیکیشن دیما درخواست خود را ثبت کند (در صورت بروز کندی در فرابانک، استفاده از اپلیکیشن دیما یا پیشخوان الکترونیک توصیه شده است). در این مرحله استعلامهای سیستمی و اعتبارسنجی مرآت انجام شده و هزینه حدود ۳۰۰ هزار تومانی تشکیل پرونده و اعتبارسنجی اخذ میگردد. - ثبت تضامین، امضای قرارداد و واریز وام: متقاضیان دارای شرایط، مستندات ضامن و وثایق را در شعبه یا درگاههای الکترونیکی بانک (شامل ابزارهای امضای دیجیتال نظیر برنامه امضای ملت / آیکاپ و خدمات مرتبط در سامانه بستام به نشانی
bastam.bankmellat.ir) تکمیل میکنند. در صورت نیاز به مراجعه حضوری به شعبه، رزرو نوبت از طریق بخش «نوبتدهی غیرحضوری شعب» در سامانه پیشخوان الکترونیک امکانپذیر است و پس از تایید نهایی، وام واریز شده و بازپرداخت اقساط از طریق اینترنت بانک یا پیشخوان الکترونیک انجام میگیرد. در تمام مراحل، مرکز ارتباط ملت با شماره تلفن ۱۵۵۶ (برای ساکنان تهران) و ۰۲۱-۸۲۴۸۸ (برای سایر شهرستانها) پاسخگوی سوالات مشتریان است.
مقایسه تحلیلی نیکوام با سایر طرحهای بانک ملت و وامهای قرضالحسنه شبکه بانکی در سال ۱۴۰۵
برای آنکه متقاضی بداند آیا «نیکوام» مناسبترین انتخاب برای شرایط مالی او در آبان ۱۴۰۵ است یا خیر، باید این طرح را در دو سطح مقایسه کرد: نخست در برابر سایر طرحهای تسهیلاتی خود بانک ملت (نظیر طرح شایان ۱ و وام بهان/دیما)، و دوم در برابر رقبای قرضالحسنه در سایر بانکها (نظیر مهربانی بانک ملی، بانک رسالت و بانک مهر ایران).
مقایسه درونبانکی: نیکوام در برابر «طرح شایان ۱» و «وام بهان / فرابانک»
بانک ملت علاوه بر نیکوام، طرحهای اعتباری دیگری نیز ارائه میدهد که هرکدام هدف متفاوتی را دنبال میکنند. در «طرح شایان ۱ بانک ملت»، تسهیلات ماهیت قرضالحسنه ندارد و نرخ سود آن بسته به ضریب برابری و مدت خواب سپرده بین ۱۴ تا ۲۳ درصد است؛ اما در مقابل، با میانگین حساب ۱ تا ۶ ماهه، ضریب برابری بالاتری (تا ۴۵۰ درصد میانگین سپرده و تا سقف ۶۰۰ میلیون تومان با بازپرداخت ۱۲ تا ۳۶ یا ۶۰ ماهه) ارائه میدهد. بنابراین، اگر اولویت متقاضی دریافت وام تا ۴.۵ برابر سپرده در زمان کوتاهتر است و توان پرداخت سود ۱۴ تا ۲۳ درصد را دارد، طرح شایان ۱ گزینه کارآمدی است؛ اما اگر اولویت متقاضی حداقل کارمزد (۴ درصد) و اقساط بلندمدت ۶۰ ماهه است، نیکوام از نظر هزینه تامین مالی بهینهتر خواهد بود.
از سوی دیگر، «وام بهان (دیما)» بانک ملت ویژه افرادی است که به دنبال وام فوری تا سقف ۱۰۰ میلیون تومان بدون ضامن با ضریب برابری بالا (تا ۱۰ برابر معدل حساب) هستند؛ اما نرخ سود آن ۲۳ درصد، بازپرداخت آن ۲۴ تا ۴۸ ماهه و نیازمند پرداخت هزینه عضویت اولیه بین ۱۱.۷ تا ۱۸ میلیون تومان است. همچنین تسهیلات بدون ضامن سامانه «فرابانک ملت» تا سقف ۱۰۰ الی ۲۰۰ میلیون تومان با نرخ سود ۲۳ درصد ارائه میشود. در مقایسه با این دو طرح، دریافت ۱۰۰ میلیون تومان وام بدون ضامن از طریق «نیکوام» با کارمزد ۴ درصد و بدون هزینه اشتراک میلیونی، هزینه مالی بسیار کمتری به متقاضی تحمیل میکند، هرچند به مبلغ سپردهگذاری بیشتری در دوره میانگینگیری نیاز دارد.
مقایسه برونبانکی: نیکوام ملت در برابر مهربانی ملی، رسالت و مهر ایران
در جدول زیر، موقعیت رقابتی نیکوام بانک ملت در برابر مهمترین تسهیلات قرضالحسنه و میانگین حساب شبکه بانکی ایران در پاییز ۱۴۰۵ مقایسه شده است:
| نام طرح و بانک ارائهدهنده | سقف تسهیلات (تومان) | نرخ سود / کارمزد سالیانه | دوره خواب سپرده | حداکثر ضریب برابری وام | حداکثر دوره بازپرداخت | ویژگی شاخص و شرایط ضمانت |
|---|---|---|---|---|---|---|
| طرح نیکوام (بانک ملت) | ۴۰۰ میلیون فردی / ۱ میلیارد امتیاز سالانه (۴۰۰ میلیون کارکنان حقوقی) | ۴٪ (قرضالحسنه) | ۱ تا ۱۲ ماه | ۳۲۰٪ | ۶۰ ماه | تا ۲۰۰ میلیون تومان بدون ضامن (رتبه A و B)؛ شرکت در قرعهکشی ۲۵۰ میلیونی؛ کسر کارمزد در ماه اول هر سال |
| طرح شایان ۱ (بانک ملت) | ۶۰۰ میلیون تومان | ۱۴٪ تا ۲۳٪ (سود بانکی) | ۱ تا ۶ ماه | ۴۵۰٪ | ۳۶ تا ۶۰ ماه | ضریب برابری بالاتر از نیکوام در ازای نرخ سود ۱۴ تا ۲۳ درصدی؛ نیازمند ضامن رسمی |
| طرح بهان (دیما) (بانک ملت) | ۱۰۰ میلیون تومان | ۲۳٪ + هزینه اشتراک | میانگین کوتاهمدت | ۱۰۰۰٪ (۱۰ برابر معدل) | ۲۴ تا ۴۸ ماه | کاملاً بدون ضامن؛ دارای هزینه عضویت اولیه ۱۱.۷ تا ۱۸ میلیون تومان |
| طرح مهربانی (بانک ملی ایران) | ۳۰۰ میلیون تومان | ۰٪ تا ۴٪ (قرضالحسنه) | ۱ تا ۱۲ ماه | متناسب با جدول امتیاز بام | ۱۲ تا ۶۰ ماه | رقیب مستقیم نیکوام؛ ارائه به اشخاص حقیقی و سازمانها از طریق سامانه بام |
| وام قرضالحسنه (بانک قرضالحسنه رسالت) | ۵۰۰ میلیون حقیقی / ۱.۵ میلیارد حقوقی | ۴٪ (قرضالحسنه) | حداقل ۳ تا ۱۲ ماه | معادل ۲.۵٪ امتیاز ماهانه | ۱۲ تا ۶۰ ماه | فرآیند الکترونیکی در امرسالت؛ اعتبارسنجی مرآت و سفته الکترونیکی |
| طرحهای امتیازی و مهریار (بانک قرضالحسنه مهر ایران) | ۳۰۰ تا ۵۰۰ میلیون تومان | ۰٪، ۲٪ و ۴٪ (انتخابی) | ۳ تا ۱۲ ماه | تا ۳۰۰٪ (در ۱۲ ماهه ۴٪) | ۱۲ تا ۶۰ ماه | امکان انتخاب کارمزد صفر یا ۲ درصد در ازای ضریب وام کمتر؛ طرح مهریار ویژه کارفرمایان (حداقل ۳ کارمند) |
| طرح ثمر / طرح احسان (بانک مسکن / بانک کشاورزی) | سقف قرضالحسنه خرد | ۴٪ (قرضالحسنه) | میانگین حساب قرضالحسنه | طبق جدول ضرایب بانک | ۶۰ ماه | جایگزینهای قرضالحسنه ۶۰ ماهه برای مشتریان دارای گردش حساب در بانک مسکن یا کشاورزی |
جمعبندی و چارچوب تصمیمگیری برای متقاضیان در آبان ۱۴۰۵
بررسی جامع دادههای رسمی نشان میدهد که طرح «نیکوام بانک ملت» در آبان ۱۴۰۵ برای سه گروه از متقاضیان بیشترین کارایی مالی را ایجاد میکند. گروه نخست، سپردهگذاران خرد دارای رتبه اعتباری A و B هستند که میتوانند با نگهداری حدود ۹۱ میلیون تومان به مدت ۴ ماه (یا ۶۲.۵ میلیون تومان به مدت ۶ ماه در بازپرداخت ۱۲ ماهه)، بدون درگیر شدن در فرآیند معرفی ضامن کسر از حقوق، ۱۰۰ میلیون تومان وام قرضالحسنه ۴ درصد دریافت کنند و بلافاصله اصل پول خود را نیز از حساب برداشت نمایند. گروه دوم، خانوادهها و دارندگان نقدینگی کوتاهمدت و میانمدت هستند که به لطف سقف جمعی ۱ میلیارد تومانی ایجاد امتیاز در سال و قابلیت انتقال امتیاز به بستگان درجه یک، میتوانند نقدینگی خانوار را در یک حساب «قرضالحسنه پسانداز نیک» متمرکز کرده و ضمن حفظ نقدشوندگی کامل پول و شرکت در قرعهکشی جوایز جشنواره، برای اعضای خانواده وامهای ۴۰۰ میلیون تومانی با بازپرداخت تا ۶۰ ماه تولید کنند. گروه سوم نیز مدیران مالی شرکتها و کارفرمایان (اشخاص حقوقی) هستند که با نگهداری بخشی از رسوب حساب یا تنخواه شرکت در سپرده قرضالحسنه نیک بانک ملت، میتوانند بدون تحمیل هزینه به شرکت، امتیاز ایجادشده را در قالب وامهای قرضالحسنه تا سقف ۴۰۰ میلیون تومان به کارمندان بیمهشده خود اختصاص دهند.
پرسشهای پرتکرار دربارهی نیکوام
سقف نیکوام بانک ملت ۴۰۰ میلیون است یا ۱ میلیارد تومان؟
هر دو، در دو معنای متفاوت. هر مشتری حقیقی در سال تا ۱ میلیارد تومان امتیاز میسازد، ولی وامی که روی کد ملی خودش میگیرد تابع سقف فردی است که بهتازگی از ۳۰۰ به ۴۰۰ میلیون تومان رسیده است. مازاد امتیاز به بستگان یا دیگر اشخاص حقیقی منتقل میشود. کف وام ۳۰ میلیون تومان است.
نیکوام بدون ضامن هم پرداخت میشود؟
بله، ولی فقط تا ۲۰۰ میلیون تومان (دو میلیارد ریال) و برای رتبهی اعتباری A و B. این عدد سقف است: بانک توان بازپرداخت اقساط ماهانهی هر نفر را میسنجد و ممکن است مبلغ کمتری را بیضامن بدهد. خبر «یک میلیارد تومان بدون ضامن» از خلط ریال و تومان آمده است. برای مبلغ بالاتر یا رتبهی C، ضامن رسمی و اعتبار شغلی لازم است.
ضریب نیکوام چند درصد است؟
ضریب از ۱۰ تا ۳۲۰ درصد میانگین حساب است. بیشترین ضریب، ۳۲۰ درصد، برای سپردهگذاری ۱۲ ماهه و بازپرداخت ۱۲ ماهه است. با همان سپردهی ۱۲ ماهه، بازپرداخت ۶۰ ماهه ضریب را به ۶۰ درصد میرساند. سپردهگذاری یکماهه با بازپرداخت ۱۲ ماهه ۲۷ درصد است.
برای گرفتن ۴۰۰ میلیون تومان نیکوام چقدر سپرده لازم است؟
با سپردهگذاری ۱۲ ماهه و بازپرداخت ۱۲ ماهه (ضریب ۳۲۰ درصد) ۱۲۵ میلیون تومان میانگین حساب کافی است. اگر بازپرداخت ۳۶ ماهه بخواهید (ضریب ۱۱۰ درصد)، باید یک سال میانگینی حدود ۳۶۳ میلیون و ۶۴۰ هزار تومان نگه دارید.
قسط و کارمزد نیکوام چطور حساب میشود؟
کارمزد ۴ درصد ماندهی سالانه است و در اولین قسط هر سال (اقساط ۱، ۱۳، ۲۵، ۳۷ و ۴۹) یکجا گرفته میشود؛ اصل وام بر ماههای دیگر تقسیم میشود. برای وام ۳۰۰ میلیونی ۳۶ ماهه، کل کارمزد ۲۴ میلیون تومان و قسط عادی ۹٬۰۹۰٬۹۰۹ تومان است (حدودی).
سپردهی نیکوام مسدود میشود؟
نه. در طرح نیکوام هیچ مسدودی روی موجودی حساب نیست و صاحب حساب هر وقت بخواهد به پولش دسترسی دارد. فقط برداشت پیش از ثبت نهایی امتیاز، میانگین روزشمار حساب را پایین میآورد. حساب پسانداز نیک در قرعهکشی جشنوارهی حسابهای قرضالحسنهی بانک ملت هم شرکت داده میشود.
امتیاز نیکوام را میشود به دیگران منتقل کرد؟
بله. اشخاص حقیقی امتیاز را به بستگان درجهیک و، با رعایت سقف تسهیلات خرد، به دیگر اشخاص حقیقی منتقل میکنند. شرکتها امتیاز را فقط به کارکنان بیمهشدهی خود و تا ۴۰۰ میلیون تومان برای هر نفر میدهند. انتقال از پیشخوان الکترونیک بانک ملت یا شعبه انجام میشود.
برای نیکوام چه رتبهی اعتباری لازم است؟
رتبهی اعتباری A، B یا C در سامانهی اعتبارسنجی مرآت. رتبهی D و E نیکوام نمیگیرد؛ کسی که سابقهی اعتباری ندارد، پروندهاش در شعبه بررسی میشود. متقاضی و ضامن نباید چک برگشتی رفعسوءاثرنشده یا بدهی معوق داشته باشند. هزینهی تشکیل پرونده و اعتبارسنجی حدود ۳۰۰ هزار تومان است.
منابع رسمی
- پیشخوان الکترونیک بانک ملتhttps://pishkhan.bankmellat.ir