 بانک ملت
طرح پذیرندگان بانک ملت
بستهی اعتباری بانک ملت برای دارندگان کارتخوان و درگاه بهپرداخت ملت: تا ۱۸ میلیارد تومان حقیقی و ۳۶ میلیارد حقوقی، سود ۱۰ تا ۲۳ درصد و بازپرداخت ۶ تا ۶۰ ماه.
| سقف مبلغ | ۱۸,۰۰۰,۰۰۰,۰۰۰ تومان |
|---|---|
| نرخ سود | ۲۳ درصد سالانه |
| یادداشت نرخ | بر اساس نوع تسهیلات و ضریب، بین 10 تا 23 درصد متغیر |
| مدت بازپرداخت | تا ۶۰ ماه |
| نوع ضمانت | اعتبار شغلی, سند ملکی, اعتبارسنجی (وثایق مجاز طبق سیاست های اعتباری سالیانه: سفته و قرارداد، غیرمنقول و شبه نقد) |
| نحوهی ثبتنام | حضوری، با مراجعه به شعبه |
| نیاز به ضامن | خیر |
| نیاز به اعتبارسنجی | بله |
هزینهی واقعی و سپرده
| هزینههای جانبی | هزینههای متداول بانکی شامل هزینههای افتتاح حساب، اعتبارسنجی و دریافت وام |
|---|
قسط و مجموع بازپرداخت این طرح در منبع ما ثبت نشده است.
سپرده و مسدودی
| سپردهی پیش از وام | دارد |
|---|---|
| مدت خواب سپرده | ۳ ماه |
| مسدودی سپرده | ندارد |
بستهی اعتباری پذیرندگان کارتخوانهای فروشگاهی بانک ملت برای دارندگان کارتخوان و درگاه متصل به بهپرداخت ملت است. در ۱۴۰۵ سقف کل بسته برای اشخاص حقیقی ۱۸ و برای حقوقی ۳۶ میلیارد تومان است؛ سرمایه در گردش تا ۱۰ و ۲۰ میلیارد، سرمایه ثابت برای رتبهی پذیرندگی ۱ و ۲ تا ۴ و ۸ میلیارد، و انتقال امتیاز خرد جمعاً تا ۲ و ۴ میلیارد تومان با سقف فردی ۷۰۰ میلیون. امتیاز از تراکنشهای کارتخوان و میانگین حساب ۳ تا ۶ ماهه ساخته میشود و رتبهی پذیرندگی ۱ تا ۵ است. خودضامنی با رتبهی اعتباری A و B تا ۲۰۰ میلیون تومان بدون چک و تا ۵۰۰ میلیون تومان با چک صیادی ممکن است.
پاسخ کوتاه
بستهی اعتباری پذیرندگان بانک ملت در ۱۴۰۵ برای دارندگان کارتخوان و درگاه بهپرداخت ملت، تا ۱۸ میلیارد تومان برای اشخاص حقیقی و ۳۶ میلیارد برای حقوقی وام میدهد، با سود ۱۰ تا ۲۳ درصد و بازپرداخت ۶ تا ۶۰ ماه. مبلغ از امتیاز تراکنشی و میانگین حساب ۳ تا ۶ ماهه به دست میآید و سپرده مسدود نمیشود.
وام پذیرندگان بانک ملت در یک نگاه
- سقف کل بسته
- ۱۸ میلیارد تومان حقیقی، ۳۶ میلیارد حقوقی
- سرمایه در گردش
- ۱۰ میلیارد حقیقی، ۲۰ میلیارد حقوقی؛ ۶ تا ۱۲ ماه
- سرمایه ثابت
- ۴ میلیارد حقیقی، ۸ میلیارد حقوقی؛ رتبهی ۱ و ۲
- انتقال امتیاز خرد
- جمعاً ۲ میلیارد حقیقی و ۴ میلیارد حقوقی؛ سقف فردی ۷۰۰ میلیون
- خودضامنی با چک صیادی
- ۵۰۰ میلیون تومان
- خودضامنی بی چک صیادی
- ۲۰۰ میلیون تومان، رتبهی اعتباری A و B
- نرخ سود
- ۱۰ تا ۲۳ درصد
- بازپرداخت
- ۶ تا ۶۰ ماه
- امتیاز
- تراکنشی کارتخوان + میانگین حساب ۳ تا ۶ ماهه
- رتبهی پذیرندگی
- ۱ تا ۵
- مسدودی سپرده
- ندارد
- ثبت درخواست
- شعبهی بانک ملت
راهنمای جامع و تحلیلی وام پذیرندگان بانک ملت در آبان ۱۴۰۵: بررسی مصوبات رسمی، سقفهای جدید و الزامات اجرایی
بر اساس آخرین مصوبات ابلاغی و اطلاعرسانیهای رسمی روابط عمومی بانک ملت که در سال ۱۴۰۵ منتشر شده و تا آبان ماه این سال در شعب سراسر کشور در حال اجراست، «بسته اعتباری پذیرندگان کارتخوانهای فروشگاهی» با افزایش ۱۰۰ درصدی (دو برابر شدن) سقف تسهیلات نسبت به دورههای پیشین بازطراحی شده است. در چارچوب ویرایش جدید سال ۱۴۰۵، مجموع سقف کلی اعطا و انتقال تسهیلات (شامل سرمایه در گردش، سرمایه ثابت و تسهیلات خرد مصرفی) برای کسبوکارها و اشخاص حقیقی به ۱۸ میلیارد تومان (۱۸۰ میلیارد ریال) و برای اشخاص حقوقی به ۳۶ میلیارد تومان (۳۶۰ میلیارد ریال) افزایش یافته است. در این طرح که ویژه دارندگان پایانههای فروشگاهی (POS) و درگاههای پرداخت اینترنتی متصل به شرکت «بهپرداخت ملت» است، نرخ سود تسهیلات بسته به نوع عقد، رتبه پذیرندگی و ضریب برابری سپرده بین ۱۰ تا ۲۳ درصد و دوره بازپرداخت بین ۶ تا ۶۰ ماه تعیین میشود. همچنین، در بخش تسهیلات کموثیقه، سقف وام خودضامنی با چک صیادی از ۴۰۰ میلیون تومان به ۵۰۰ میلیون تومان (۵ میلیارد ریال) ارتقا یافته و امکان دریافت وام خودضامن بدون نیاز به چک صیادی تا سقف ۲۰۰ میلیون تومان (۲ میلیارد ریال) برای پذیرندگان دارای رتبههای اعتباری برتر (A و B) فراهم شده است.
نکته کلیدی که متقاضیان در آبان ۱۴۰۵ باید در مواجهه با منابع اینترنتی مد نظر قرار دهند، تفاوت ارقام درجشده در وبسایتهای واسطه و پلتفرمهای مقایسهای با اطلاعیههای رسمی روابط عمومی بانک ملت است. بسیاری از پلتفرمهای معرفی وام همچنان سقفهای قدیمی ۳.۲ میلیارد تومان (مربوط به دستورالعملهای سالهای گذشته)، سقف ۱۰ میلیارد تومان (سقف پیشین سرمایه در گردش حقوقی پیش از دو برابر شدن در سال ۱۴۰۵) یا سقف ۴ میلیارد تومان (مربوط به زیربخش سرمایه ثابت حقیقی و انتقال امتیاز خرد در سال ۱۴۰۵) را به عنوان سقف کل طرح نمایش میدهند. در حالی که بر اساس اعلام رسمی بانک ملت در بهار و تابستان ۱۴۰۵ (منتشرشده در خبرگزاریهای رسمی)، سقف تسهیلات سرمایه در گردش به تنهایی برای اشخاص حقیقی به ۱۰ میلیارد تومان و برای اشخاص حقوقی به ۲۰ میلیارد تومان رسیده و سقف سرمایه ثابت برای پذیرندگان رتبههای یک و دو نیز به ترتیب به ۴ و ۸ میلیارد تومان افزایش یافته است.
بهرهمندی از ارقام کلان این بسته اعتباری، صرفاً با داشتن دستگاه کارتخوان امکانپذیر نیست و نیازمند کسب حد نصاب در سیستم ارزیابی دوگانه بانک ملت (شامل «امتیاز منابعی» حاصل از میانگین حساب و «امتیاز تراکنشی» حاصل از گردش مستمر روزانه پایانه)، فقدان چک برگشتی یا بدهی معوق، و ارائه وثایق ملکی یا تجاری متناسب با سقف درخواستی است. علاوه بر این، از آنجا که افزایش تراکنشهای کارتخوان برای کسب امتیاز بانکی مستقیماً بر پرونده مالیاتی کسبوکار اثر میگذارد، متقاضیان در سال ۱۴۰۵ ناگزیرند استراتژی جذب وام خود را با مقررات «سامانه مودیان» و بخشنامه اردیبهشت ۱۴۰۵ سازمان امور مالیاتی (در خصوص شروط اعتبار رسید کارتخوان به عنوان صورتحساب الکترونیکی) همسو سازند.
جزئیات مصوبه رسمی سال ۱۴۰۵ و افزایش ۱۰۰ درصدی سقف تسهیلات
در اردیبهشت و خرداد ماه ۱۴۰۵، روابط عمومی بانک ملت به صورت رسمی از بازنگری جامع و افزایش ۱۰۰ درصدی سقف اعطا و انتقال تسهیلات در «بسته اعتباری پذیرندگان پایانههای فروشگاهی» خبر داد و جزئیات اجرایی آن را طی اطلاعیهها و اینفوگرافیهای رسمی در رسانههای کشور منتشر نمود. هدف راهبردی بانک ملت از این اقدام، تقویت نقدینگی واحدهای صنفی و شرکتها، افزایش توان مالی پذیرندگان و متمرکزسازی تراکنشهای شبکه پرداخت در زیستبوم شرکت «بهپرداخت ملت» عنوان شده است. ساختار این بسته اعتباری در سال ۱۴۰۵ به جای یک وام تکبعدی، به صورت یک سبد تسهیلاتی سهلایه طراحی شده است که به پذیرنده اجازه میدهد متناسب با نیاز بنگاه اقتصادی خود، از ترکیب تسهیلات سرمایه در گردش، تسهیلات سرمایه ثابت و تسهیلات خرد مصرفی (شخصی یا قابل انتقال به کارکنان و اقارب) استفاده نماید.
تحلیل دقیق اجزای این بسته اعتباری نشان میدهد که بانک ملت منابع تسهیلاتی را بر اساس ماهیت مصرف و شخصیت حقوقی متقاضی تفکیک کرده است. در بخش تسهیلات سرمایه در گردش (Working Capital) که هسته اصلی بسته اعتباری پذیرندگان محسوب میشود، سقف وام در سال ۱۴۰۵ برای تمامی رتبههای پذیرندگی (رتبههای ۱ تا ۵) با رشد ۱۰۰ درصدی مواجه شده است؛ بهطوری که سقف آن برای مشتریان حقیقی از ۵ میلیارد تومان به ۱۰ میلیارد تومان (۱۰۰ میلیارد ریال) و برای مشتریان حقوقی از ۱۰ میلیارد تومان به ۲۰ میلیارد تومان (۲۰۰ میلیارد ریال) افزایش یافته است. این تسهیلات برای تأمین نقدینگی کوتاهمدت، خرید مواد اولیه و شارژ موجودی کالا طراحی شده و بر اساس گزارش پلتفرمهای تسهیلاتی، دوره بازپرداخت آن عمدتاً کوتاهمدت (حداکثر ۶ تا ۱۲ ماه در فواصل بازپرداخت ۱، ۳ یا ۶ ماهه) است.
در بخش دوم یعنی تسهیلات سرمایه ثابت (Fixed Capital) که با هدف خرید تجهیزات، نوسازی محل کسب و توسعه زیرساختهای واحد صنفی یا صنعتی ارائه میشود، سقف تسهیلات در ویرایش ۱۴۰۵ برای پذیرندگان برتر (دارای رتبههای پذیرندگی ۱ و ۲) دو برابر شده و برای اشخاص حقیقی از ۲ میلیارد تومان به ۴ میلیارد تومان (۴۰ میلیارد ریال) و برای اشخاص حقوقی از ۴ میلیارد تومان به ۸ میلیارد تومان (۸۰ میلیارد ریال) رسیده است. دوره بازپرداخت این بخش میانمدت و بلندمدت بوده و بسته به رتبه پذیرنده بین ۳۶ تا ۴۸ ماه (و در سقف کلان بسته تا ۶۰ ماه) متغیر است.
بخش سوم شامل تسهیلات خرد مصرفی و قابلیت انتقال امتیاز (Retail & Score Transfer) است که به کارفرمایان اجازه میدهد امتیاز حساب تجاری خود را به وامهای خرد تبدیل کنند. بر اساس مستندات منتشرشده (بهروزرسانی شهریور ۱۴۰۵)، در حالی که سقف فردی دریافت تسهیلات خرد برای مصارف شخصی ۷۰۰ میلیون تومان تعیین شده است، مشتریان حقیقی میتوانند امتیاز اکتسابی خود را تا سقف جمعی ۲ میلیارد تومان (دو برابر سقف ۱۰ میلیارد ریالی پیشین) به بستگان درجه یک (اقارب) یا پرسنل بیمهشده خود منتقل نمایند. همچنین اشخاص حقوقی و شرکتها مجازند امتیاز خود را در قالب تسهیلات خرد تا سقف جمعی ۴ میلیارد تومان (دو برابر سقف ۲۰ میلیارد ریالی پیشین) به کارکنان بیمهشده زیرمجموعه خود اختصاص دهند.
نرخ سود در بسته اعتباری پذیرندگان نیز ثابت نیست و بر اساس ماتریسی از نوع تسهیلات، رتبه پذیرندگی (۱ تا ۵)، مدت خواب سپرده و ضریب برابری وام، در بازه ۱۰ تا ۲۳ درصد تعیین میشود. نرخ پایه و عمومی مصوب شورای پول و اعتبار برای عقود غیرمشارکتی (نظیر مرابحه) ۲۳ درصد است؛ اما بر اساس جداول منتشرشده در پلتفرمهای معرفی تسهیلات، پذیرندگان برتر (رتبههای ۱ و ۲) در صورت انتخاب ضریب برابری پایینتر نسبت به میانگین حساب خود، از نرخهای ترجیحی (از جمله نرخهای ۱۵ تا ۱۷ درصد در جداول امتیازی) برخوردار میشوند. علاوه بر این، بر اساس بررسی ویرایش ۱۴۰۵ طرح پذیرندگان، استفاده از قابلیت پرداخت با کد QR در درگاههای شرکت بهپرداخت ملت مشمول ۲ درصد تخفیف در نرخ سود تسهیلات میشود.
جدول زیر مشخصات فنی و مقایسهای تمامی زیربخشهای بسته اعتباری پذیرندگان بانک ملت در آبان ۱۴۰۵ را به همراه منشأ اختلاف ارقام در منابع مختلف نشان میدهد:
| نوع تسهیلات در بسته اعتباری | سقف مصوب ۱۴۰۵ (اشخاص حقیقی) | سقف مصوب ۱۴۰۵ (اشخاص حقوقی) | نرخ سود سالانه | دوره بازپرداخت | توضیحات و منشأ تفاوت ارقام در منابع غیررسمی |
|---|---|---|---|---|---|
| سقف تجمعی کل بسته اعتباری | ۱۸ میلیارد تومان (۱۸۰ میلیارد ریال) | ۳۶ میلیارد تومان (۳۶۰ میلیارد ریال) | ۱۰٪ تا ۲۳٪ | ۶ تا ۶۰ ماه | شامل مجموع سقفهای قابل دریافت و انتقال در هر سه بخش گردش، ثابت و خرد. (در طرحهای قدیمی تا ۱۴۰۳ این عدد ۳.۲ میلیارد تومان بود). |
| تسهیلات سرمایه در گردش | ۱۰ میلیارد تومان (۱۰۰ میلیارد ریال) | ۲۰ میلیارد تومان (۲۰۰ میلیارد ریال) | ۱۰٪ تا ۲۳٪ (عمومی ۲۳٪) | ۶ تا ۱۲ ماه (فواصل ۱، ۳ و ۶ ماهه) | افزایش ۱۰۰ درصدی در سال ۱۴۰۵ برای تمامی رتبههای پذیرندگی ۱ تا ۵. (عدد ۱۰ میلیارد تومانی برخی سایتها مربوط به سقف حقوقی قبل از افزایش است). |
| تسهیلات سرمایه ثابت | ۴ میلیارد تومان (۴۰ میلیارد ریال) | ۸ میلیارد تومان (۸۰ میلیارد ریال) | ۱۰٪ تا ۲۳٪ | حداکثر ۳۶ تا ۴۸ ماه | افزایش ۱۰۰ درصدی در سال ۱۴۰۵ ویژه پذیرندگان دارای رتبه ۱ و ۲. (پیش از این، سقف حقیقی ۲ میلیارد و حقوقی ۴ میلیارد تومان بود). |
| انتقال امتیاز تسهیلات خرد | جمعاً تا ۲ میلیارد تومان (سقف فردی ۷۰۰ میلیون) | جمعاً تا ۴ میلیارد تومان (سقف فردی ۷۰۰ میلیون) | ۱۰٪ تا ۲۳٪ | ۶ تا ۶۰ ماه | قابل انتقال به اقارب درجه یک (برای حقیقی) و پرسنل بیمهشده شرکت (برای حقیقی و حقوقی). |
| خودضامنی با چک صیادی | ۵۰۰ میلیون تومان (۵ میلیارد ریال) | ۵۰۰ میلیون تومان (۵ میلیارد ریال) | ۲۳٪ | ۶ تا ۳۶ ماه | افزایش از ۴۰۰ به ۵۰۰ میلیون تومان در سال ۱۴۰۵؛ نیازمند رتبه پذیرندگی ۱ تا ۵، رتبه اعتباری A یا B، سند مالکیت/سرقفلی و جواز کسب. |
| خودضامنی بدون چک صیادی | ۲۰۰ میلیون تومان (۲ میلیارد ریال) | ۲۰۰ میلیون تومان (۲ میلیارد ریال) | ۲۳٪ | ۶ تا ۳۶ ماه | ویژه پذیرندگان خوشحساب دارای رتبه اعتباری A و B صرفاً با انعقاد قرارداد لازمالاجرا. |
مکانیسم امتیازدهی، رتبهبندی پذیرندگان و فرمول تخصیص اعتبار
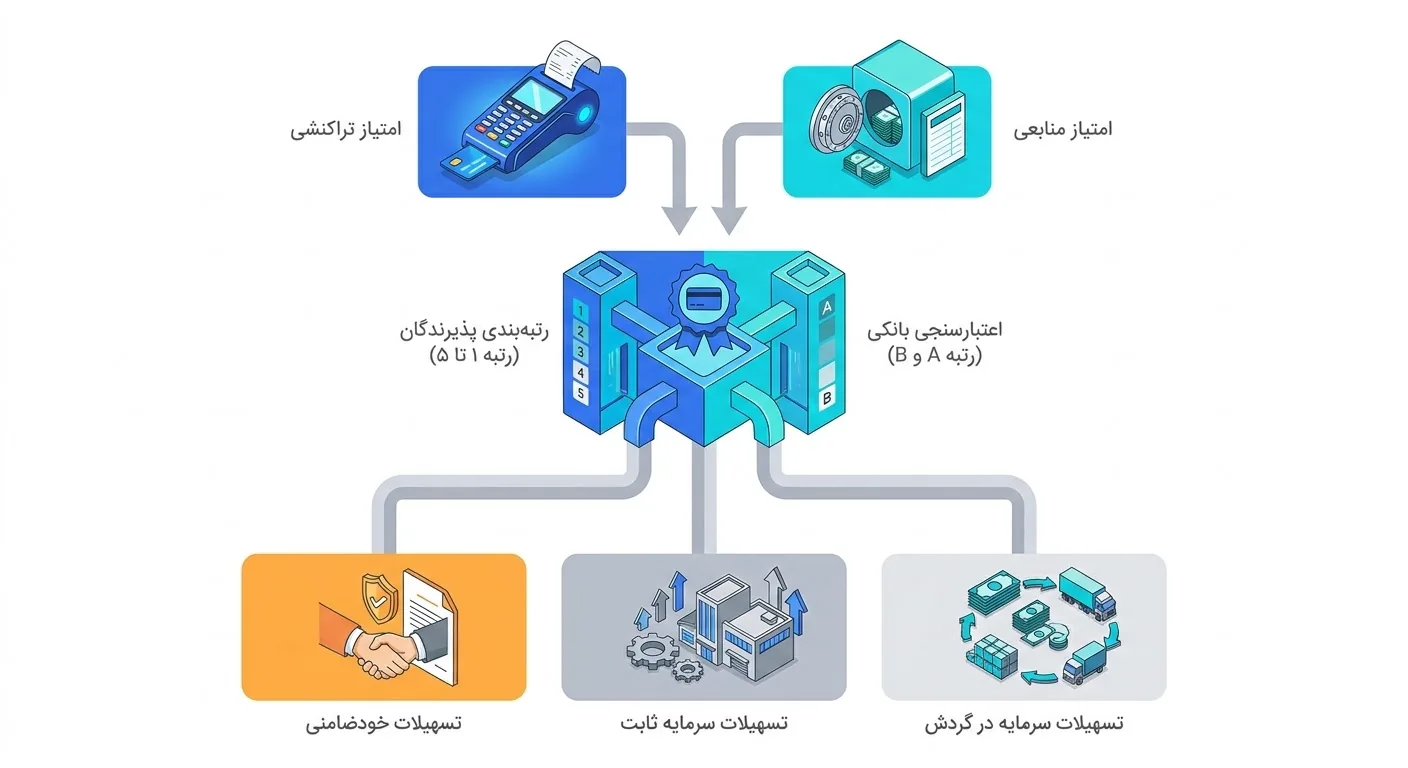
تخصیص وام در طرح پذیرندگان بانک ملت بر پایه یک سیستم امتیازدهی دوگانه استوار است که عملکرد مالی مشتری را در بازه زمانی ۳ تا ۶ ماهه پایش میکند. برخلاف تسهیلات سپردهمحور سنتی که تنها مانده حساب را ملاک قرار میدهند، سامانه تحلیل مشتریان بانک ملت، امتیاز نهایی هر پذیرنده در شعبه را از حاصلجمع دو شاخص مستقل محاسبه مینماید:
- امتیاز منابعی (Resource Score): این شاخص بر اساس میانگین ماهانه موجودی (رسوب پول) مشتری در تمامی حسابهای سپرده وی نزد همان شعبه (شامل حساب قرضالحسنه جاری یا حساب سپرده سرمایهگذاری کوتاهمدت، فارغ از اینکه مستقیماً به کارتخوان متصل باشند یا خیر) با اعمال ضرایب وزنی متناسب محاسبه میشود.
- امتیاز تراکنشی (Transaction Score): این شاخص مستقیماً عملکرد ابزارهای پرداخت (دستگاههای کارتخوان فروشگاهی و درگاههای اینترنتی متصل به شرکت بهپرداخت ملت) را میسنجد. فرمول پایه امتیاز تراکنشی عبارت است از مجموع مبالغ تراکنشهای تمامی دستگاههای کارتخوان پذیرنده در طول یک ماه، تقسیم بر تعداد روزهای همان ماه. همچنین در محاسبات امتیازی پایانه، به ازای هر ۱۰۰ هزار تومان از مجموع مبلغ تراکنشهای ماهانه پایانه فروش، در صورت ماندگاری در حساب، یک امتیاز در سیستم منظور میگردد.
درک ظرافتهای فنی این الگوریتم برای صاحبان کسبوکار اهمیت حیاتی دارد. بر اساس قوانین اجرایی این طرح، پایداری تراکنشهای روزانه و رسوب نقدینگی در حساب، اهمیت بسیار بالاتری نسبت به واریزیهای سنگین اما مقطعی دارد. اگر پذیرندهای دارای تراکنشهای روزانه بالا باشد اما بلافاصله تمامی وجوه واریزی را از حساب خارج کند، «امتیاز منابعی» وی افت کرده و هرگونه کاهش ناگهانی در گردش حساب نیز ضریب وام پرداختی را به شدت تقلیل خواهد داد. با این حال، یک مزیت بزرگ این طرح نسبت به وامهای سپردهمحور سنتی، عدم مسدودی سپرده است؛ به این معنا که پس از محاسبه میانگین ۳ یا ۶ ماهه و واریز وام، اصل پول موجود در حساب جاری یا کوتاهمدت مشتری مسدود (بلوکه) نمیشود و کاملاً قابل برداشت است.
پس از محاسبه میانگین امتیاز کل در دوره سه ماهه اخیر، سامانه بانک ملت پذیرندگان را در ۵ رتبه پذیرندگی (از رتبه ۱ به عنوان بالاترین سطح تا رتبه ۵) دستهبندی میکند. ضریب برابری تسهیلات (نسبت مبلغ وام به میانگین حساب) بسته به نوع حساب، دوره معدلگیری و رتبه مشتری در منابع مختلف متفاوت گزارش شده است: یک گزارش حداکثر ضریب تسهیلات در بخش عمومی را ۷۰۰ درصد (۷ برابر میانگین حساب)، گزارشهای دیگر حداکثر ضریب را تا ۱۳۰۰ درصد (۱۳ برابر میانگین حساب) و جداول تفصیلی بسته پذیرندگان برتر ضریب برابری برای رتبههای ۱ و ۲ را در سه سطح ۳۰۰ تا ۱۰۰۰ درصد (با سود ۱۵٪)، ۵۰۰ تا ۱۵۰۰ درصد (با سود ۱۶٪) و ۷۰۰ تا ۲۰۰۰ درصد (با سود ۱۷٪) بر اساس میانگین ۳ ماهه حساب جاری گزارش کردهاند.
متقاضیان باید توجه داشته باشند که در کنار «رتبه پذیرندگی ۱ تا ۵» (که یک شاخص درونبانکی در بانک ملت است)، شاخص دومی تحت عنوان «رتبه اعتباری» (Credit Score) نیز از طریق سامانه اعتبارسنجی بانکی استعلام میشود که مشتریان را بر اساس سابقه بازپرداخت اقساط، چک برگشتی و بدهی معوق در سطوح A، B، C، D و E رتبهبندی میکند. برای بهرهمندی از مزایای ویژه بسته پذیرندگان—بهویژه تسهیلات خودضامنی—داشتن رتبه اعتباری A یا B به همراه فقدان مطلق چک برگشتی و بدهی غیرجاری (معوق) در نظام بانکی الزامی است.
ساختار وثایق، شرایط خودضامنی و چکلیست مدارک مورد نیاز
یکی از مهمترین اصلاحات بسته اعتباری پذیرندگان بانک ملت در سال ۱۴۰۵، تسهیل شرایط ضمانت برای مبالغ خرد و میانی و تفکیک دقیق وثایق بر اساس سطح ریسک و مبلغ درخواستی است. بر اساس ضوابط اجرایی آبان ۱۴۰۵، در سطح اول (تسهیلات خودضامنی بدون چک صیادی تا سقف ۲۰۰ میلیون تومان)، پذیرندگان خوشحسابی که در اعتبارسنجی بانکی دارای رتبه اعتباری A یا B هستند، میتوانند تا سقف ۲ میلیارد ریال بدون نیاز به معرفی ضامن، بدون ترهین سند ملکی و بدون ارائه چک صیادی، صرفاً با امضای «قرارداد لازمالاجرا» به صورت خودضامن وام دریافت کنند. در سطح دوم (تسهیلات خودضامنی با چک صیادی تا سقف ۵۰۰ میلیون تومان) که سقف آن در مصوبه ۱۴۰۵ از ۴۰۰ به ۵۰۰ میلیون تومان (۵ میلیارد ریال) افزایش یافته است، پذیرندگان دارای رتبه پذیرندگی ۱ تا ۵ و رتبه اعتباری A و B که دارای مجوز فعالیت معتبر و سند مالکیت یا سرقفلی محل کسب هستند، میتوانند با نرخ ۲۳ درصد و صرفاً با ارائه قرارداد لازمالاجرا و چک صیادی شخص پذیرنده از تسهیلات بهرهمند شوند. در سطح سوم (تسهیلات کلان تجاری از ۵۰۰ میلیون تا سقف ۱۸ و ۳۶ میلیارد تومان)، ارائه وثایق معتبر طبق سیاستهای اعتباری سالیانه بانک—شامل اعتبار شغلی، سفته و قرارداد، اموال شبهنقد یا ترهین سند ملکی (اموال غیرمنقول که در رهن بانک دیگری نباشد) به همراه کارشناسی رسمی ملک—الزامی خواهد بود.
برای تشکیل پرونده در شعب بانک ملت، متقاضیان باید چکلیست مدارک زیر را به صورت کامل آماده و ارائه نمایند:
- مدارک هویتی متقاضی: اصل و تصویر کارت ملی هوشمند و تمامی صفحات شناسنامه متقاضی (برای اشخاص حقیقی) و مدارک ثبتی شرکت به همراه مدارک هویتی نماینده معرفیشده (برای اشخاص حقوقی).
- مدارک شغلی و صنفی: اصل و تصویر پروانه کسب یا پروانه فعالیت معتبر از اتحادیه یا مراجع ذیصلاح.
- مستندات محل فعالیت: اصل سند مالکیت، سرقفلی یا اجارهنامه رسمی محل فعالیت تجاری به همراه کد پستی و آدرس کامل محل کسب.
- مستندات پذیرندگی و تراکنشی: کد پذیرندگی ثبتشده دستگاه کارتخوان در سیستم بانک ملت، گزارش میانگین سه ماهه یا شش ماهه تراکنشهای دستگاه کارتخوان و آخرین گردش یا مانده حساب مرتبط با پایانه.
- فرمها و تعهدنامههای بانکی: فرم تکمیلشده درخواست طرح پذیرندگان بانک ملت و امضای تعهدنامه مصرف اعتبار در محل کسبوکار و قراردادهای مربوطه (مانند عقد مرابحه).
- مدارک وثیقه و مالی (متناسب با سقف وام): چک صیادی شخص پذیرنده (برای سقف ۵۰۰ میلیونی)، اسناد مالکیت وثیقه ملکی یا مدارک ضامنین، و برای تسهیلات کلان تجاری و شرکتی ارائه اظهارنامه مالیاتی، صورتهای مالی (ترازنامه و سود و زیان) و طرح توجیهی کسبوکار.
شبیهسازی مالی، محاسبه اقساط و هزینههای جانبی وام پذیرندگان
پیش از امضای قرارداد تسهیلات، صاحبان کسبوکار باید جریان نقدینگی خروجی بنگاه خود را با اقساط ماهانه و هزینههای جانبی وام تطبیق دهند. در تسهیلات سرمایه در گردش، از آنجا که دوره بازپرداخت کوتاهمدت (معمولاً حداکثر ۶ ماهه) است، اگرچه کل سود پرداختی به دلیل کوتاهی دوره پایینتر از وامهای بلندمدت تمام میشود، اما مبلغ هر قسط ماهانه بسیار سنگین بوده و نیازمند گردش نقدینگی بالا است. در مقابل، در تسهیلات سرمایهای با بازپرداخت ۳۶ تا ۴۸ ماهه، فشار قسط ماهانه سرشکن میشود اما مجموع سود پرداختی به بانک افزایش قابل توجهی مییابد.
جدول زیر بر اساس محاسبات مستخرج از جداول تسهیلاتی پلتفرمهای بانکی، سه سناریوی مشخص در طرح پذیرندگان بانک ملت را به صورت دقیق نشان میدهد (حدودی):
| شاخص مالی | سناریوی اول: سرمایه در گردش حقوقی (۱۰ میلیارد تومانی) | سناریوی دوم: سرمایه در گردش حقوقی (۴ میلیارد تومانی) | سناریوی سوم: تسهیلات سرمایهای بلندمدت (۳.۲ میلیارد تومانی) |
|---|---|---|---|
| مبلغ اصل تسهیلات | ۱۰,۰۰۰,۰۰۰,۰۰۰ تومان | ۴,۰۰۰,۰۰۰,۰۰۰ تومان | ۳,۲۰۰,۰۰۰,۰۰۰ تومان (۳۲ میلیارد ریال) |
| نرخ سود سالانه | ۲۳ درصد | ۲۳ درصد | ۱۸ درصد |
| مدت زمان بازپرداخت | ۶ ماه | ۶ ماه | ۴۸ ماه (۴ سال) |
| مبلغ هر قسط ماهانه (حدودی) | ۱,۷۸۰,۲۴۰,۷۱۴ تومان | ۷۱۲,۰۹۶,۲۸۶ تومان | ۹۳,۹۹۹,۹۹۹ تومان |
| مجموع کل سود وام (حدودی) | ۶۸۱,۴۴۴,۲۸۵ تومان | ۲۷۲,۵۷۷,۷۱۴ تومان | ۱,۳۱۱,۹۹۹,۹۴۰ تومان |
| مجموع بازپرداخت (اصل و سود) | ۱۰,۶۸۱,۴۴۴,۲۸۵ تومان | ۴,۲۷۲,۵۷۷,۷۱۴ تومان | ۴,۵۲۰,۴۹۹,۹۴۰ تومان (با احتساب هزینه جانبی) |
در تحلیل ارقام جدول فوق، متقاضیان باید توجه داشته باشند که در صورت نیاز به ترهین سند ملکی، مبلغی در حدود ۸ میلیون و ۵۰۰ هزار تومان (۸,۵۰۰,۰۰۰ تومان) بابت هزینههای جانبی شامل تشکیل پرونده و کارشناسی ملک دریافت میگردد. همچنین در بازپرداخت اقساطی، بار واقعی نرخ سود بالاتر از نرخ اسمی اعلامی است و توصیه عملی کارشناسان این است که مبلغ قسط حداقل دو روز زودتر از موعد سررسید در حساب نگهداری شود؛ زیرا کسر خودکار در روز سررسید انجام شده و کسری موجودی حتی برای چند ساعت در سوابق اعتباری مشتری ثبت شده و توان دریافت وامهای بعدی را مختل میکند. در مقابل، در صورت تسویه زودتر از موعد تسهیلات، مشوقهایی برای متقاضیان در نظر گرفته شده است.
فرآیند اجرایی ثبت درخواست: مرز میان سامانه فرابانک و شعب حضوری
بانک ملت برای کاهش مراجعات حضوری و تسریع در خدمات اعتباری، سامانه هوشمند «فرابانک ملت» را بر بستر بانکداری اینترنتی (به نشانی ebanking.bankmellat.ir و درگاه رسمی mellat.ir) و همچنین شعبه دیجیتال «دیما» راهاندازی کرده است. در کنار این بسترها، شرکت بهپرداخت ملت نیز از طریق «باشگاه مشتریان بهپرداخت» و اپلیکیشن «سکه» خدمات مرتبط با پذیرندگان و دارندگان کارت را ارائه میدهد. در سامانه فرابانک، تمامی مراحل ثبت درخواست، استعلام برخط رتبه اعتباری، بارگذاری مدارک و امضای الکترونیکی قرارداد برای تسهیلات خرد (تا سقف ۲۰۰ میلیون تومان) و طرحهای مبتنی بر معدل حساب (نظیر بهان، شایان و نیک وام) به صورت کاملاً غیرحضوری انجام میشود. همچنین متقاضیان میتوانند با ورود به بخش «بانکداری اینترنتی -> پیشخوان الکترونیک -> درخواست تسهیلات -> خدمات اعتباری / پروفایل مشتری»، لیست تسهیلات پیشنهادی و سقف استحقاقی خود را به صورت آنلاین مشاهده نمایند.
با این حال، برای دریافت سقفهای تجاری «بسته اعتباری پذیرندگان» (بهویژه تسهیلات سرمایه در گردش، سرمایه ثابت و موارد نیازمند بررسی جواز کسب، اسناد مالکیت/سرقفلی و ترهین وثایق ملکی)، بررسی، تعیین امتیاز نهایی (منابعی و تراکنشی) و تایید نهایی توسط شعب بانک ملت به صورت حضوری انجام میگیرد. نکته امنیتی بسیار مهم این است که بانک ملت تاکنون هیچ اپلیکیشن موبایلی مستقلی (اندروید یا iOS) با نام «فرابانک ملت» منتشر نکرده است و برنامههای موجود با این نام در فروشگاههای اپلیکیشن، غیررسمی و ساختهشده توسط افراد ثالث هستند. بنابراین، ورود به فرابانک صرفاً باید از طریق مرورگر و نشانی رسمی بانکداری اینترنتی ملت انجام شود و کاربران برای مدیریت حساب و امضای دیجیتال اسناد تنها باید از سه برنامه رسمی «همراه بانک ملت»، «رمزنگار ملت» (برای رمز پویا) و «امضای ملت» استفاده کنند.
مراحل عملیاتی گامبهگام دریافت تسهیلات پذیرندگان بانک ملت به شرح زیر است:
- افتتاح حساب و اتصال ابزار پذیرندگی: افتتاح حساب جاری یا کوتاهمدت در شعب بانک ملت و اطمینان از اتصال دستگاه کارتخوان فروشگاهی (POS) یا درگاه پرداخت اینترنتی به سیستم شرکت «بهپرداخت ملت».
- طی دوره معدلسازی حساب (۳ تا ۶ ماه): حفظ و توسعه گردش مالی روزانه روی پایانه فروش و ایجاد میانگین حساب در بازه ۳ تا ۶ ماهه جهت کسب امتیاز تراکنشی و منابعی در سیستم.
- استعلام سقف مجاز و اعتبارسنجی اولیه: بررسی وضعیت خوشحسابی (عدم وجود چک برگشتی و بدهی معوق و احراز رتبه اعتباری A یا B) و استعلام سقف اعتبار تخصیصیافته از طریق پیشخوان الکترونیک بانکداری اینترنتی، اپلیکیشن بانک یا مراجعه به شعبه.
- تکمیل پرونده و ارائه مستندات شغلی در شعبه: مراجعه به شعبه نگهدارنده حساب، تحویل پروانه کسب، سند مالکیت یا اجارهنامه رسمی محل کار و کد پذیرندگی جهت محاسبه دقیق رتبه پذیرندگی (۱ تا ۵) توسط شعبه.
- تودیع وثایق و کارشناسی: ارائه قرارداد لازمالاجرا (برای سقف ۲۰۰ میلیونی خودضامن)، چک صیادی و اسناد مالکیت/سرقفلی (برای سقف ۵۰۰ میلیونی) یا انجام مراحل کارشناسی رسمی ملک و ترهین وثایق (برای سقفهای میلیاردی).
- امضای قرارداد و واریز نقدینگی: امضای نهایی قرارداد تسهیلات (مانند عقد مرابحه) و واریز مبلغ وام به حساب تجاری متقاضی بدون مسدودی سپرده.
ملاحظات حیاتی مالیاتی و قوانین پایانههای فروشگاهی در سال ۱۴۰۵
یکی از ابعاد بسیار مهم در دریافت وام با دستگاه کارتخوان، ارتباط مستقیم میان گردش پایانه فروشگاهی و تکالیف مالیاتی است؛ زیرا تراکنشهای بالای دستگاه کارتخوان حساسیت و نظارت مالیاتی بر کسبوکار را افزایش میدهد. طبق قانون پایانههای فروشگاهی و سامانه مودیان، بانک مرکزی موظف شده است تمامی کارتخوانها را به پرونده مالیاتی استفادهکننده اصلی متصل کند و بیش از ۹۰.۵ درصد ابزارهای پرداخت در کشور دارای پرونده مالیاتی فعال هستند. همچنین برای مودیان مالیاتی که در سال ۱۴۰۵ قصد استفاده از تسهیلات ماده تبصره ۱۰۰ (مالیات مقطوع عملکرد) را دارند، ملاک مشمولیت آن است که میزان فروش سالانه از سقف ۱۵۰ برابر معافیت ماده ۸۴ فراتر نرود؛ بنابراین افزایش مصنوعی تراکنشهای کارتخوان به منظور کسب امتیاز وام میتواند منجر به عبور از سقف مجاز تبصره ۱۰۰ و افزایش بار مالیاتی شود.
علاوه بر این، دارندگان کارتخوانهای بانک ملت در آبان ۱۴۰۵ باید به بخشنامه شماره ۲۰۰/۱۴۰۵/۱۱ مورخ ۱۳ اردیبهشت ۱۴۰۵ سازمان امور مالیاتی کشور توجه ویژه داشته باشند. بر اساس این ابلاغیه که در راستای اجرای تبصره (۲) ماده (۱۴) مکرر قانون پایانههای فروشگاهی و سامانه مودیان صادر شده، مهلت استفاده از رسید دستگاههای کارتخوان یا درگاههای پرداخت الکترونیکی به عنوان «صورتحساب الکترونیکی» تا پایان سال ۱۴۰۵ تمدید شده است. با این حال، این معافیت از صدور صورتحساب الکترونیکی جداگانه شامل همه مودیان نمیشود و تنها کسبوکارهایی مشمول آن هستند که عرضهکننده تنها یک نوع کالا یا خدمت باشند و یا کالاها و خدمات ارائهشده توسط آنها مشمول نرخ یکسان مالیات بر ارزش افزوده باشد. بنابراین، پذیرندگانی که کالاها و خدمات متنوع با نرخهای مالیاتی متفاوت عرضه میکنند، مشمول این تسهیلات نبوده و موظفند در کنار استفاده از کارتخوان بهپرداخت ملت، نسبت به صدور صورتحساب الکترونیکی مجزا در سامانه مودیان اقدام نمایند تا مشمول جرایم مالیاتی نشوند.
مقایسه تطبیقی با طرحهای جایگزین بانک ملت و وام کارتخوان سایر بانکها
اگرچه بسته اعتباری پذیرندگان بانک ملت پس از افزایش دو برابری سقف در سال ۱۴۰۵ پیشتاز تسهیلات عمومی کارتخوان در شبکه بانکی است، اما صاحبان مشاغلی که فاقد پایانه فروشگاهی فعال یا سند ملکی هستند و یا به دنبال وامهای کمبهره و قرضالحسنه میباشند، میتوانند از سایر طرحهای تسهیلاتی بانک ملت یا طرحهای کارتخوان بانکهای رقیب استفاده کنند.
در داخل زیستبوم تسهیلاتی بانک ملت، چهار جایگزین اصلی در پاییز ۱۴۰۵ فعال است: نخست، «طرح شایان یک» (بهروزرسانی شهریور ۱۴۰۵) که با افتتاح حساب کوتاهمدت شایان و ایجاد میانگین حساب به مدت ۱ تا ۶ ماه، تا ۴.۵ برابر (۴۵۰ درصد) معدل حساب و تا سقف کلی ۲ میلیارد تومان (سقف فردی ۷۰۰ میلیون تومان برای شخص حقیقی و قابلیت انتقال ۱.۳ میلیارد تومان باقیمانده به حداکثر ۳ نفر از نزدیکان یا کارکنان بیمهشده) با نرخ سود انتخابی ۱۴، ۱۸ و ۲۳ درصد و بازپرداخت حداکثر ۴۸ ماهه بدون مسدودی سپرده ارائه میشود (در این طرح رتبههای اعتباری A و B تا ۱۰۰ میلیون تومان و رتبههای C، D و E تا ۵۰ میلیون تومان نیاز به ضامن ندارند و قسط ماهانه سقف ۲ میلیارد تومانی با سود ۲۳٪ حدود ۶۴,۱۰۲,۹۴۳ تومان است). دوم، «طرح قرضالحسنه نیک وام» (بهروزرسانی شهریور ۱۴۰۵) که با ۱ تا ۱۲ ماه سپردهگذاری در حساب قرضالحسنه پسانداز نیک و داشتن رتبه اعتباری A، B یا C، تا سقف کلی امتیاز ۱ میلیارد تومان و سقف فردی ۴۰۰ میلیون تومان به ازای هر شخص حقیقی، وام قرضالحسنه با کارمزد ۴ درصد و بازپرداخت حداکثر ۶۰ ماهه (با قابلیت انتقال امتیاز به اقارب یا پرسنل بیمهشده) پرداخت میکند. سوم، «طرح ویژه متخصصین» که با ارائه سند ملکی و مجوز فعالیت، به پزشکان تا سقف ۱.۵ میلیارد تومان و به مشاغل غیرپزشکی تا ۳۰۰ میلیون تومان تسهیلات میدهد. چهارم، تسهیلات خرد و فوری شامل «وام سامانه فرابانک» تا سقف ۲۰۰ میلیون تومان (برای رتبه A تا ۲۰۰ میلیون، رتبه B تا ۱۵۰ میلیون و رتبه C تا ۱۰۰ میلیون تومان با سود ۲۳٪، بازپرداخت ۶۰ ماهه و قسط ماهانه حدود ۵,۶۴۰,۰۰۰ تومان) و «طرح بدون ضامن بهان» تا ۱۰ برابر معدل حساب و حداکثر ۱۰۰ میلیون تومان (با سود ۲۳٪، بازپرداخت ۲۴ ماهه و قسط تقریبی ۵,۲۳۷,۰۰۰ تومان) است.
در مقایسه با سایر بانکهای کشور در سال ۱۴۰۵ نیز دادههای مقایسهای نشان میدهد که پس از بانک ملت (با سقف سرمایه در گردش ۱۰ میلیارد تومان برای حقیقی و ۲۰ میلیارد تومان برای حقوقی و سقف کل بسته تا ۳۶ میلیارد تومان)، بانک رفاه کارگران در طرح عمومی «پذیرندهشو» تا سقف ۵.۳ میلیارد تومان، بانک ملی ایران در طرح «پذیرنده ملی» تا سقف ۵ میلیارد تومان و بانک صادرات ایران در طرح «صبای سپهر ۲» تا سقف ۵ میلیارد تومان در رتبههای بعدی قرار دارند. جدول زیر شرایط دقیق وام دستگاه کارتخوان در بانکهای رقیب را با بسته اعتباری بانک ملت مقایسه میکند:
| نام بانک و عنوان طرح | سقف تسهیلات | نرخ سود / کارمزد | مدت بازپرداخت | ضریب برابری و شروط کلیدی رقابت با بانک ملت |
|---|---|---|---|---|
| بانک ملت (بسته پذیرندگان ۱۴۰۵) | ۱۰ تا ۲۰ میلیارد تومان (گردش) / ۱۸ تا ۳۶ میلیارد تومان (کل بسته) | ۱۰٪ تا ۲۳٪ (۲٪ تخفیف کد QR) | ۶ تا ۶۰ ماه | ضریب تا ۷۰۰٪ و ۱۳۰۰٪ معدل ۳ تا ۶ ماهه؛ خودضامنی ۲۰۰ تا ۵۰۰ میلیونی؛ عدم مسدودی سپرده. |
| بانک رفاه کارگران (پذیرندهشو) | ۵.۳ میلیارد تومان | متغیر بر اساس عملکرد و طرح | ۶ تا ۳۶ ماه | میانگین حساب ۲ تا ۶ ماه؛ ضریب برابری ۶ تا ۶.۵ برابر کارکرد حساب؛ ثبت اولیه از طریق اپلیکیشن فرارفاه. |
| بانک ملی ایران (طرح پذیرنده ملی) | ۵ میلیارد تومان (شامل تا ۲۰۰ میلیون تومان قرضالحسنه) | ۴٪ (قرضالحسنه) و ۱۸٪ تا ۲۳٪ (عادی) | ۶ تا ۶۰ ماه | رتبهبندی ۱ تا ۵؛ برای بخش قرضالحسنه حداقل ۳۰ میلیون تومان تراکنش ماهانه و ۶ ماه فعالیت حساب الزامی است. |
| بانک صادرات ایران (صبای سپهر ۲) | ۵ میلیارد تومان | ۰.۵٪ تا ۲۳٪ (وابسته به خواب و ضریب) | ۳ و ۶ ماهه (یکجا) / ۱۲ تا ۳۶ ماهه (اقساطی) | محاسبه بر اساس ۵۰ تا ۲۰۰ درصد حداقل موجودی ۳ ماهه و حداکثر موجودی ۱۲ ماهه؛ ضمانت با جواز کسب و ضامن همصنف/رسمی. |
| بانک کارآفرین (تسهیلات پوز) | ۳ میلیارد تومان | ۱۸٪، ۲۱٪ و ۲۳٪ | ۱۲، ۲۴ و ۳۶ ماه | نیازمند حداقل ۶ ماه سابقه تراکنش پایانه فروش؛ امکان دریافت وام تا ۲۸۰ درصد مبلغ سپرده. |
| بانک شهر (تسهیلات کارتخوان) | ۲ میلیارد تومان | نرخ مصوب بانکی | ۱۲ تا ۳۶ ماه | مبتنی بر حداقل ۶ ماه خواب سپرده و گذشت حداقل ۶ ماه از تاریخ دریافت دستگاه کارتخوان بانک شهر. |
| بانک گردشگری (وام کارتخوان) | ۱ میلیارد تومان | ۱۰ درصد | ۲۴ ماه | مزیت اصلی نرخ سود پایین (۱۰٪) است؛ مشروط به ۶ ماه خواب سپرده و دریافت وام به میزان ۲ برابر مبلغ سپرده. |
در جمعبندی نهایی برای متقاضیان در آبان ۱۴۰۵، اگر کسبوکار شما دارای گردش تراکنشی مستمر است و توانایی حفظ رسوب نقدینگی ۳ تا ۶ ماهه در حساب را دارید، بسته اعتباری پذیرندگان بانک ملت به واسطه افزایش ۱۰۰ درصدی سقفها در سال ۱۴۰۵، حذف شرط چک صیادی تا سقف ۲۰۰ میلیون تومان برای رتبههای اعتباری A و B، ارتقای خودضامنی با چک صیادی به ۵۰۰ میلیون تومان و ضریب برابری بالای وام به سپرده (بدون مسدودی پول)، بالاترین ظرفیت تامین مالی را در میان طرحهای عمومی بانکهای کشور فراهم میکند. در مقابل، برای بنگاههای کوچکی که گردش ماهانه محدودتری دارند و به دنبال نرخ سود پایینتر (۴ تا ۱۰ درصد) بدون درگیری با وثایق ملکی سنگین هستند، ترکیب «طرح نیک وام بانک ملت» یا طرحهای قرضالحسنه و کمبهره بانک ملی و گردشگری انتخابی بهینهتر و کمریسکتر خواهد بود.
پرسشهای پرتکرار دربارهی وام پذیرندگان بانک ملت
سقف وام پذیرندگان بانک ملت در سال ۱۴۰۵ چقدر است؟
سقف کل بستهی اعتباری برای اشخاص حقیقی ۱۸ میلیارد تومان و برای حقوقی ۳۶ میلیارد تومان است. از این مبلغ، سرمایه در گردش برای حقیقی ۱۰ و برای حقوقی ۲۰ میلیارد تومان، و سرمایه ثابت برای پذیرندگان رتبهی ۱ و ۲ به ترتیب ۴ و ۸ میلیارد تومان است.
چرا بعضی سایتها سقف وام پذیرندگان ملت را ۳.۲، ۴ یا ۱۰ میلیارد مینویسند؟
۳.۲ میلیارد تومان سقف دستورالعملهای سالهای گذشته است، ۱۰ میلیارد تومان سقف سرمایه در گردش حقوقی پیش از دو برابر شدن در ۱۴۰۵، و ۴ میلیارد تومان سقف سرمایه ثابت حقیقی و انتقال امتیاز خرد حقوقی در ۱۴۰۵.
وام خودضامنی پذیرندگان بانک ملت چه شرایطی دارد؟
تا ۲۰۰ میلیون تومان بدون ضامن، سند و چک صیادی و فقط با قرارداد لازمالاجرا، برای رتبهی اعتباری A یا B. تا ۵۰۰ میلیون تومان با سود ۲۳ درصد، قرارداد لازمالاجرا و چک صیادی خود پذیرنده، برای رتبهی پذیرندگی ۱ تا ۵ و رتبهی اعتباری A و B که مجوز فعالیت و سند مالکیت یا سرقفلی دارند.
امتیاز وام پذیرندگان ملت چطور حساب میشود؟
از جمع دو امتیاز: امتیاز منابعی از میانگین ماهانهی موجودی همهی حسابهای مشتری در همان شعبه، و امتیاز تراکنشی از مجموع مبلغ تراکنشهای کارتخوانها در یک ماه تقسیم بر تعداد روزهای همان ماه. بانک عملکرد را در بازهی ۳ تا ۶ ماهه میسنجد.
رتبهی پذیرندگی با رتبهی اعتباری چه فرقی دارد؟
رتبهی پذیرندگی ۱ تا ۵ شاخص درونبانکی ملت است و از امتیاز تراکنشی و منابعی ساخته میشود. رتبهی اعتباری A تا E از سامانهی اعتبارسنجی بانکی میآید و به سابقهی بازپرداخت، چک برگشتی و بدهی معوق بستگی دارد. برای خودضامنی رتبهی اعتباری A یا B لازم است.
سپرده در وام پذیرندگان ملت مسدود میشود؟
نه. پس از محاسبهی میانگین ۳ یا ۶ ماهه و واریز وام، پول حساب جاری یا کوتاهمدت مسدود نمیشود و قابل برداشت است.
سود وام پذیرندگان بانک ملت چند درصد است؟
بین ۱۰ تا ۲۳ درصد، بسته به نوع تسهیلات، رتبهی پذیرندگی، مدت خواب سپرده و ضریب. نرخ پایهی عقود غیرمشارکتی ۲۳ درصد است و پذیرندگان رتبهی ۱ و ۲ با ضریب پایینتر به نرخهای ۱۵ تا ۱۷ درصد میرسند. پرداخت با کد QR درگاههای بهپرداخت ملت هم ۲ درصد تخفیف دارد.
قسط وام ۴ میلیارد تومانی پذیرندگان چقدر است؟
برای ۴ میلیارد تومان سرمایه در گردش با سود ۲۳ درصد و بازپرداخت ۶ ماهه، هر قسط ۷۱۲,۰۹۶,۲۸۶ تومان و کل سود ۲۷۲,۵۷۷,۷۱۴ تومان است. این عددها حدودی است.
برای وام پذیرندگان ملت چه مدارکی لازم است؟
کارت ملی و شناسنامه یا مدارک ثبتی شرکت، پروانهی کسب، سند مالکیت یا سرقفلی یا اجارهنامهی رسمی محل کسب، کد پذیرندگی و گزارش تراکنش سه یا شش ماههی کارتخوان، فرم درخواست و تعهدنامه، و مدارک وثیقه متناسب با مبلغ.
وام پذیرندگان ملت را میشود آنلاین گرفت؟
تسهیلات خرد تا ۲۰۰ میلیون تومان در فرابانک ملت غیرحضوری است، ولی سقفهای تجاری بستهی پذیرندگان را شعبه بررسی و تأیید میکند. بانک ملت اپلیکیشنی به نام «فرابانک ملت» منتشر نکرده است و ورود فقط از نشانی رسمی بانکداری اینترنتی است.
تراکنش بیشتر کارتخوان روی مالیات اثر دارد؟
بله. کارتخوانها به پروندهی مالیاتی متصلاند و افزایش مصنوعی تراکنش برای امتیاز وام میتواند فروش را از سقف تبصرهی ۱۰۰ بالاتر ببرد و بار مالیاتی را زیاد کند. رسید کارتخوان تا پایان ۱۴۰۵ فقط برای کسبوکار تککالایی یا با نرخ یکسان ارزش افزوده جای صورتحساب الکترونیکی را میگیرد.
منابع رسمی
- بانک ملتhttps://mellat.ir
- بانکداری اینترنتی ملت (فرابانک)https://ebanking.bankmellat.ir
شرطهای گرفتن این وام
اینها را بانک برای همین طرح میخواهد. داشتنشان تضمین تصویب نیست، ولی نداشتن هر کدام یعنی پرونده از همانجا برمیگردد.
- دستگاه کارتخوان لازم است اثباتش: قرارداد پذیرندگی و گردش کارتخوان